
고다이라시 빈집 매각 — 상담 창구와 세금의 기본
이 글의 핵심 요약
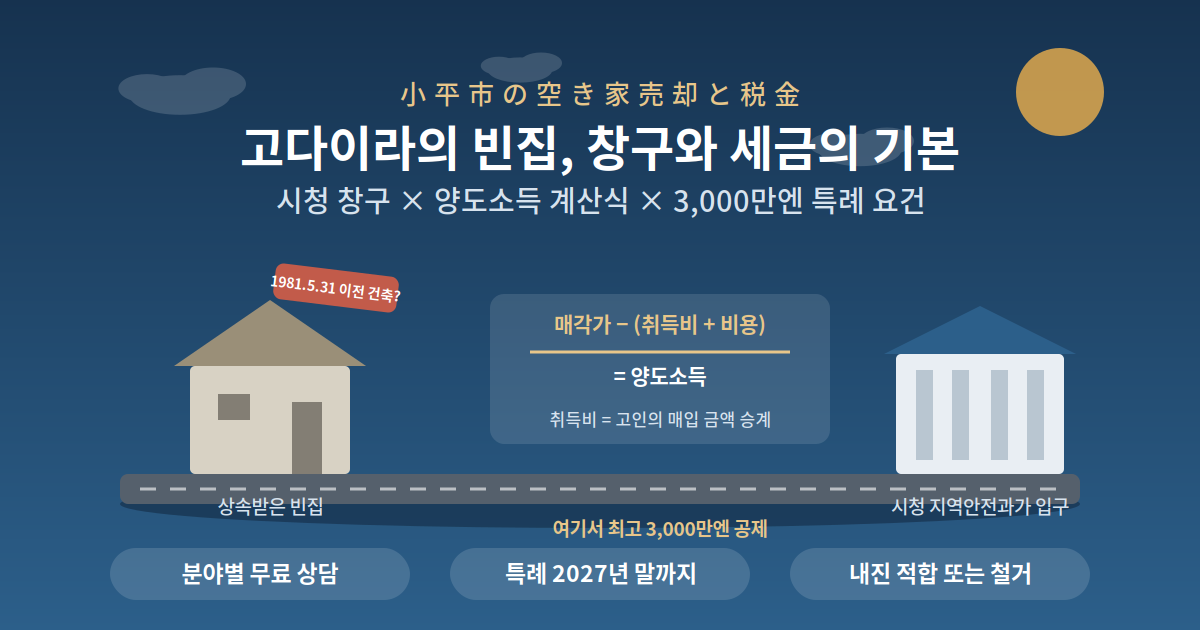
- 고다이라시의 첫 연락처는 시청 지역안전과 — 전문가 단체와의 협정으로 분야별 무료 상담(택건사 · 사법서사 · 변호사 · 토지가옥조사사 등)이 연결됩니다.
- 상속 빈집의 세금은 「매각가 − (취득비 + 매각 비용) = 양도소득」이 출발점 — 취득비는 고인이 매입했을 때의 금액을 승계합니다.
- 3,000만엔 특례의 핵심 요건은 ① 1981년 5월 31일 이전 건축 ② 피상속인 단독 거주 ③ 내진 적합화 또는 철거 — 기한은 2027년 12월 31일 양도분까지입니다.
도쿄 다마 지역의 고다이라시에 상속받은 빈집이 있다면, 「어디에 묻는가」와 「세금이 얼마나 빠지는가」가 두 가지 핵심 질문입니다. 이 글에서는 고다이라시 공식 창구와 국세청 · 국토교통성의 공표 자료를 기준으로 정리합니다. (지바현 가시와시의 창구 편은 별도 기사에서 — 이 글은 세금의 기본에 비중을 두었습니다.)
1. 먼저 내 케이스 확인 — 매각 · 임대 · 거주
- 빈집의 선택지는 매각 · 임대 · 계속 거주의 3가지 — 이 글은 매각 검토자가 대상입니다.
- 국토교통성: 방치 기간이 길수록 노후화가 진행되어 매매 · 임대가 어려워집니다 — 일찍 움직이는 것 자체가 가격 방어입니다.
2. 고다이라시의 상담 창구 사용법

| 상담 내용 | 담당 전문가 |
|---|---|
| 매매 · 임대 | 택지건물거래사 |
| 상속 · 등기 · 재산관리 | 사법서사 · 변호사 |
| 경계 문제 | 토지가옥조사사 |
| 융자 · 활용 | 금융기관 |
입구는 하나 — 시청 지역안전과에 연락하면 협정 단체의 무료 상담으로 연결됩니다. 시청의 주택 · 부동산 상담(택건사 응대)에서는 임대료 · 가격 상담도 가능합니다.
3. 상속 빈집 세금의 기본 — 계산식부터
- 양도소득 = 매각가 − (취득비 + 매각 비용) (국세청).
- 상속 물건의 취득비는 피상속인(고인)이 매입했을 때의 금액 — 오래된 집일수록 취득비가 낮아 양도소득이 커지기 쉽습니다. 그래서 특례가 중요합니다.
4. 3,000만엔 특례(No.3306) — 요건의 핵심
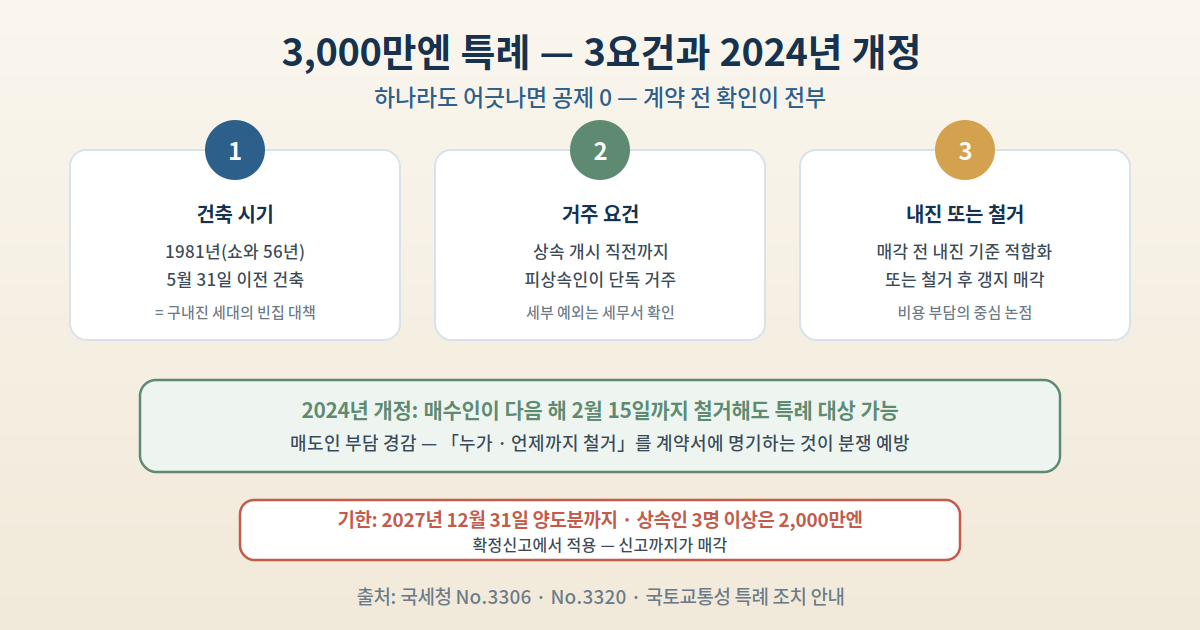
- 대상 기간: 2016년 4월 1일 ~ 2027년 12월 31일의 양도.
- 공제액: 최고 3,000만엔 — 상속인 3명 이상이면 2024년 1월 1일 이후 양도분부터 2,000만엔.
- 주요 요건: ① 건물이 1981년(쇼와 56년) 5월 31일 이전 건축 ② 상속 개시 직전까지 피상속인이 단독 거주 ③ 매각 전에 내진 기준 적합화 또는 철거(갱지 매각).
- 2024년 개정: 2024년 1월 1일 이후 양도분은 매수인이 다음 해 2월 15일까지 철거해도 특례 대상이 될 수 있습니다(국토교통성) — 매도인의 부담이 줄어든 중요한 변경입니다.
- 철거 후 토지만 파는 경우는 원칙 대상 외이지만, 철거 후 1년 이내 매매계약 등 요건 충족 시 가능할 수 있습니다(국세청 No.3320).
5. 매각 전 준비 — 서류와 고지의무
- 상속등기 미완료라면 유산분할협의서(상속인 전원 합의 문서)가 필요합니다.
- 고지의무 — 누수 · 설비 고장 등 아는 하자는 매수인에게 반드시 고지. 숨기면 분쟁의 씨앗입니다.
- 특례용 확인서 발급에는 매수인의 협력이 필요한 경우가 있으므로, 계약 전에 중개사 · 세리사와 절차를 맞춰 두세요.
주의 — 특례의 3요건(1981.5.31 이전 · 단독 거주 · 내진/철거) 중 하나라도 어긋나면 공제는 0이 됩니다. 특히 「누가 철거하는가 · 언제까지인가」는 2024년 개정으로 선택지가 늘어난 만큼 계약서에 명기하는 것이 분쟁 예방의 핵심입니다.
포인트 — 매각의 전체 흐름은 「상담 → 사정 → 매개계약 → 판매 → 계약 → 인도 → 확정신고」 — 특례는 확정신고에서 적용하므로, 신고까지가 매각입니다. 취득비를 증명하는 고인의 매매계약서를 찾아 두는 것도 세금을 좌우하는 준비입니다.
정리
고다이라시의 빈집 매각은 시청 지역안전과를 입구로 분야별 전문가 무료 상담이 연결되고, 세금은 양도소득 계산식 + 3,000만엔 특례(1981.5.31 이전 · 단독 거주 · 내진/철거, 2027년 말 기한, 2024년 매수인 철거 개정)가 축입니다. 유산분할협의서 · 고지의무 · 매수인 협력까지 챙겨, 확정신고까지를 하나의 일정으로 설계하시기 바랍니다.
참고 자료 (공식 출처)
- 고다이라시 「専門家団体による空き家に関する相談窓口 / 상담창구 일람」 — https://www.city.kodaira.tokyo.jp/
- 국토교통성 「空き家になったら早めの行動を」 · 「空き家の譲渡所得の3,000万円特別控除(特例措置)」
- 국세청 「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
- 국세청 「No.3320 マイホームを取り壊した後に敷地を売ったとき」
- 국세청 「不動産等を売却した方へ (확정신고 특집)」