
근저당권이란? — 부동산 투자에서 알아둘 3가지 구조
이 글의 핵심 요약
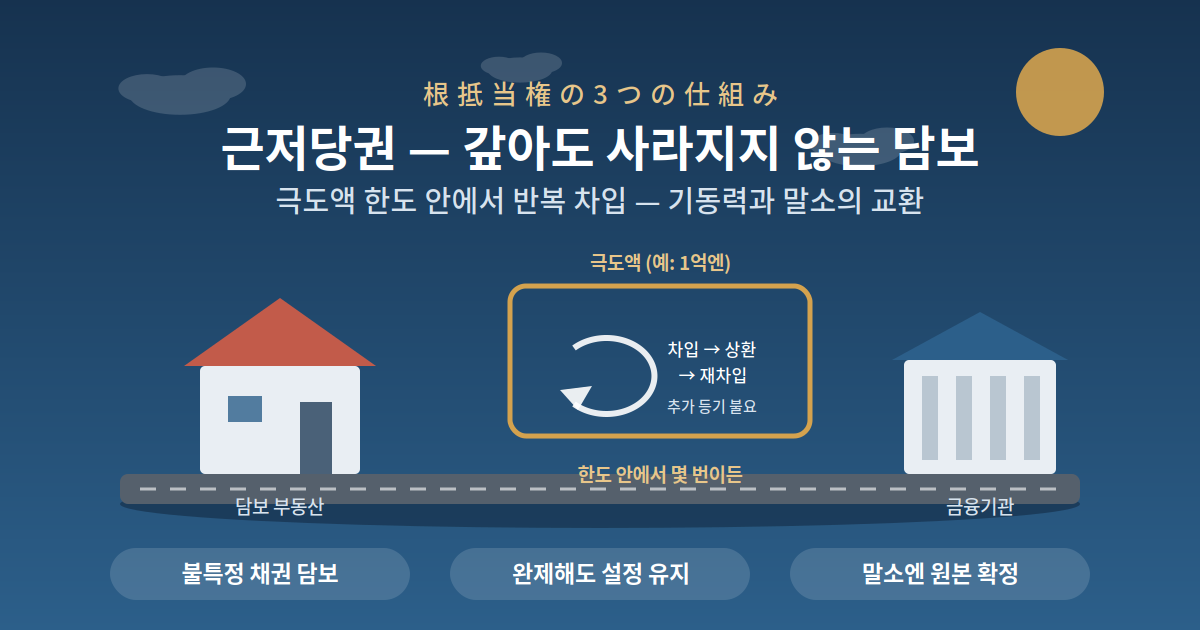
- 근저당권은 「극도액(한도) 안에서 불특정 채권을 반복 담보」하는 권리 — 특정 대출 하나를 담보하는 일반 저당권과 다릅니다.
- 개별 대출을 갚아도 설정이 남아 재사용 가능 — 추가 등기 없이 반복 융자가 되는 것이 투자 활용의 핵심입니다.
- 대신 말소가 까다롭습니다 — 「원본 확정」 전에는 은행이 말소에 응하지 않는 경우도 있어, 매각 전 일정 협의가 필수입니다.
등기부에서 「저당권」이 아니라 「근저당권(根抵当権)」이라고 적혀 있는 물건을 만나면, 읽는 법이 달라집니다. 이 글에서는 민법과 법무국 · 법원의 공표 자료를 기준으로, 근저당권의 구조 · 일반 저당권과의 차이 · 투자 활용과 말소 절차를 정리합니다. (저당권의 기본은 별도 기사에서 다뤘습니다 — 이 글은 그 응용편입니다.)
1. 근저당권의 기본 구조 — 「한도 거래」의 담보
- 정의: 일정 범위의 불특정 채권을 극도액(極度額) 한도 내에서 담보하는 권리(민법). 법무국 Q&A의 예시는 극도액 1억엔.
- 이자 · 정기금 · 손해배상도 극도액 한도 내에서 담보됩니다.
- 비유하면, 일반 저당권이 「3,000만엔 대출 1건의 담보」라면, 근저당권은 「1억엔짜리 신용 한도의 담보」입니다.
2. 일반 저당권과의 3가지 차이
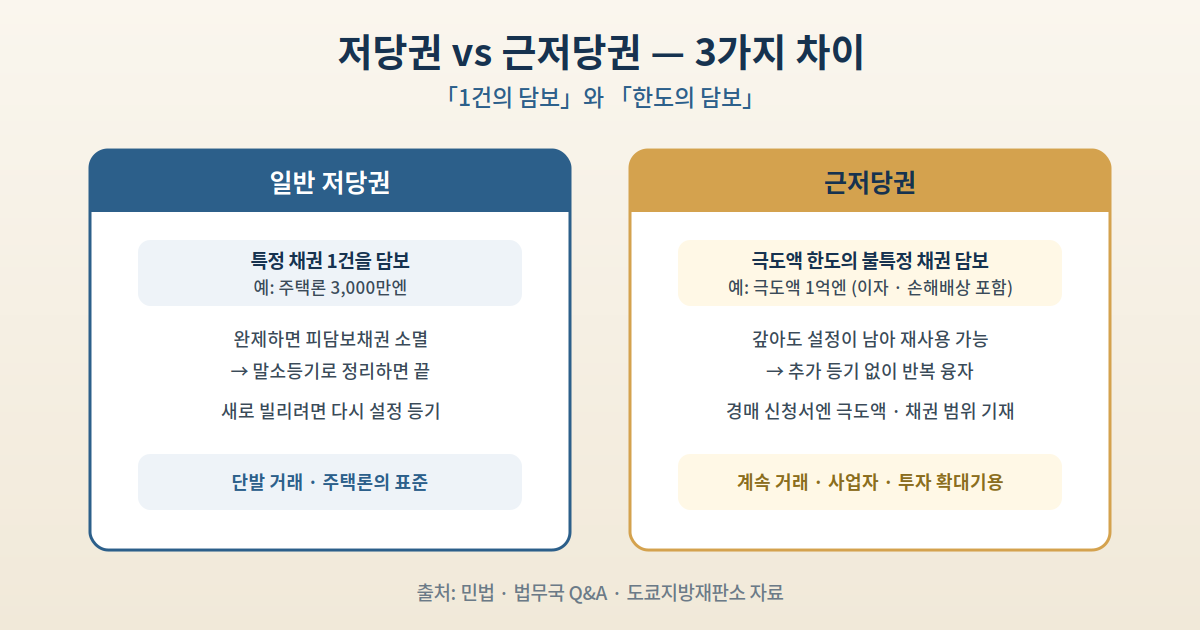
| 항목 | 일반 저당권 | 근저당권 |
|---|---|---|
| 담보 대상 | 특정 채권 1건 (예: 주택론 3,000만엔) — 완제 시 소멸 | 불특정 채권 — 갚아도 설정이 남아 재사용 가능 |
| 등기 부담 | 차입마다 설정 등기 | 극도액 범위 내라면 추가 등기 없이 반복 융자 |
| 경매 실무 | 통상 기재 사항 | 신청서에 극도액 + 채권의 범위 추가 기재 (도쿄지방재판소) |
3. 투자에서의 활용 — 기동력이라는 무기
- 보유 부동산에 근저당권을 설정해 두면, 신규 물건 구입 시 빠르게 자금 조달이 가능 — 매수 기동력이 올라갑니다.
- 미즈호은행 상품 예에서는 보증회사를 권리자로 한 근저당권을 자택에 설정하는 구조가 소개되어 있습니다.
- 주의: 자택에 타 금융기관의 (근)저당권이 있으면 이용 불가인 상품도 있음 — 기존 근저당권이 다른 대출의 조건에 영향을 줍니다. 극도액이 크면 담보평가를 잠식한다는 점도 함께.
4. 원본 확정과 극도액 감액 청구
- 원본 확정(元本確定) — 담보 대상 채권의 범위가 특정 시점에 고정되는 것. 확정 후에는 새 채권을 담보할 수 없습니다.
- 일정 요건을 충족하면 설정자(소유자)가 원본 확정을 청구할 수 있습니다.
- 확정 후에는 극도액 감액 청구도 가능 — 기준은 현존 채무액 + 장래 이자 · 정기금 · 손해배상액까지.
- 매각 · 타행 융자를 고려할 때 중요한 절차 — 통상 사법서사 의뢰 + 금융기관 선상담이 순서입니다.
5. 말소 절차와 주의점 — 여기가 가장 까다롭다
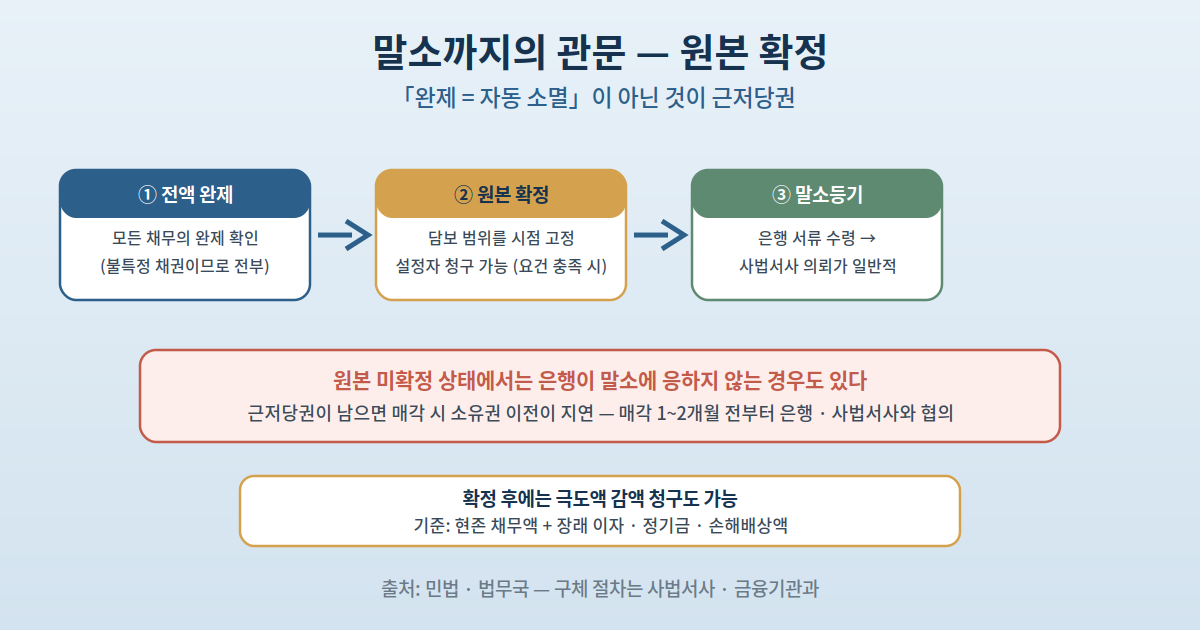
- 불필요해지면 말소등기 — 통상 금융기관에서 서류를 받아 사법서사에게 의뢰합니다.
- 불특정 채권을 담보하므로 「모든 채무의 완제」 확인이 전제 — 원본 미확정 상태에서는 은행이 말소에 응하지 않는 경우도 있습니다.
- 근저당권이 남아 있으면 매각 시 소유권 이전이 지연될 수 있으므로, 매각 계획이 생기면 조기에 금융기관과 일정 협의를.
주의 — 「대출 다 갚았으니 바로 팔 수 있다」가 통하지 않는 것이 근저당권입니다. 일반 저당권과 달리 완제해도 자동 소멸하지 않고, 원본 확정 → 말소의 절차가 필요합니다. 매각 시기가 보이면 최소 1~2개월 전에 은행 · 사법서사와 움직이세요.
포인트 — 근저당권은 「반복 차입의 기동력」과 「말소의 번거로움」의 교환입니다. 물건을 늘려 가는 확대기에는 무기가 되고, 출구(매각) 국면에서는 걸림돌이 될 수 있습니다 — 자신의 투자 스테이지에 맞춰 설정 · 정리를 설계하는 것이 정답입니다.
정리
근저당권은 ① 극도액 한도 내 불특정 채권의 반복 담보 ② 완제해도 설정이 남아 재사용 가능(= 추가 등기 없는 반복 융자) ③ 말소에는 원본 확정이라는 관문의 3가지 구조로 정리됩니다. 확대기의 기동력으로 활용하되, 매각 전에는 조기 협의 — 설정부터 말소까지 전체 흐름을 사법서사 · 금융기관과 함께 설계하시기 바랍니다.
참고 자료 (공식 출처)
- 민법 (e-Gov 법령검색) — https://laws.e-gov.go.jp/law/129AC0000000089
- 법무국 「法務局なるほど相談室 (근저당권 Q&A)」 · 「住宅ローン等を完済したとき」 — https://houmukyoku.moj.go.jp/
- 법무국 「不動産登記申請書様式」
- 도쿄지방재판소 「担保権・被担保債権・請求債権目録の作成法」 — https://www.courts.go.jp/
- 미즈호은행 상품 규정 (담보 조항)