
론 잔채가 있어도 팔릴까? — 원룸맨션 매각 타이밍의 3가지 기준
이 글의 핵심 요약
- 론 잔채가 있어도 매각은 가능합니다 — 단, 인도 시점까지 론 완제와 저당권 말소가 조건입니다.
- 매각가 > 잔채인 언더론이면 매각 대금으로 일괄 상환이 되어 수속이 순조롭습니다.
- 매각 타이밍의 판단 기준은 ① 잔채와 사정액의 차 ② 감가상각의 종료 ③ 공실의 장기화의 3가지입니다.
「론이 남아 있는데 팔 수 있나요?」 — 투자용 원룸맨션 소유자에게 가장 많은 질문입니다. 답은 「팔 수 있다, 단 구조를 알아야 한다」입니다. 이 글에서는 국세청·법무국·주택금융지원기구의 공식 자료를 기준으로, 잔채가 있는 물건의 매각 구조, 타이밍 판단의 3기준, 가격이 정해지는 방식, 그리고 세금의 함정까지 정리합니다.
1. 잔채가 있어도 팔리는 구조 — 언더론과 오버론
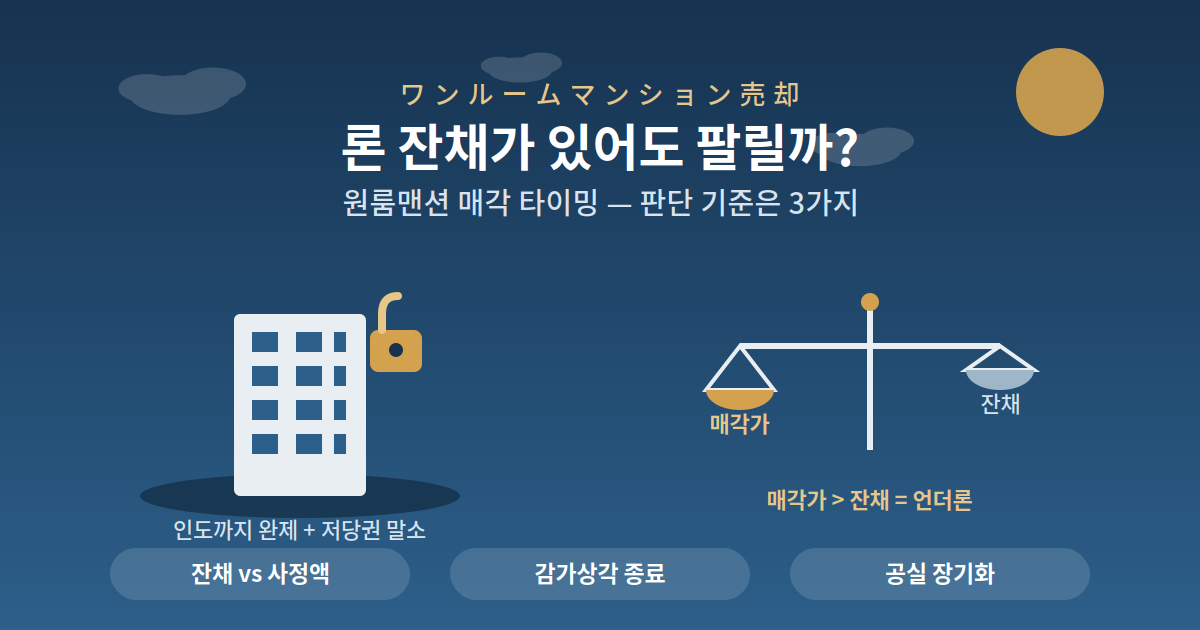
매각의 조건은 단순합니다: 인도까지 론을 완제하고 저당권을 말소하면 됩니다(말소 등기의 등록면허세는 토지·건물 1개당 약 1,000엔). 관건은 그 상환 자금을 어디서 마련하느냐입니다.
| 상태 | 정의 | 수속 |
|---|---|---|
| 언더론 | 매각가 > 잔채 | 매각 대금으로 일괄 상환 — 순조 |
| 오버론 | 매각가 < 잔채 | 자기 자금 보전 / 차환 검토 / 임의매각 (경매보다 고가 기대 가능) |
2. 매각 타이밍을 판단하는 3가지 기준
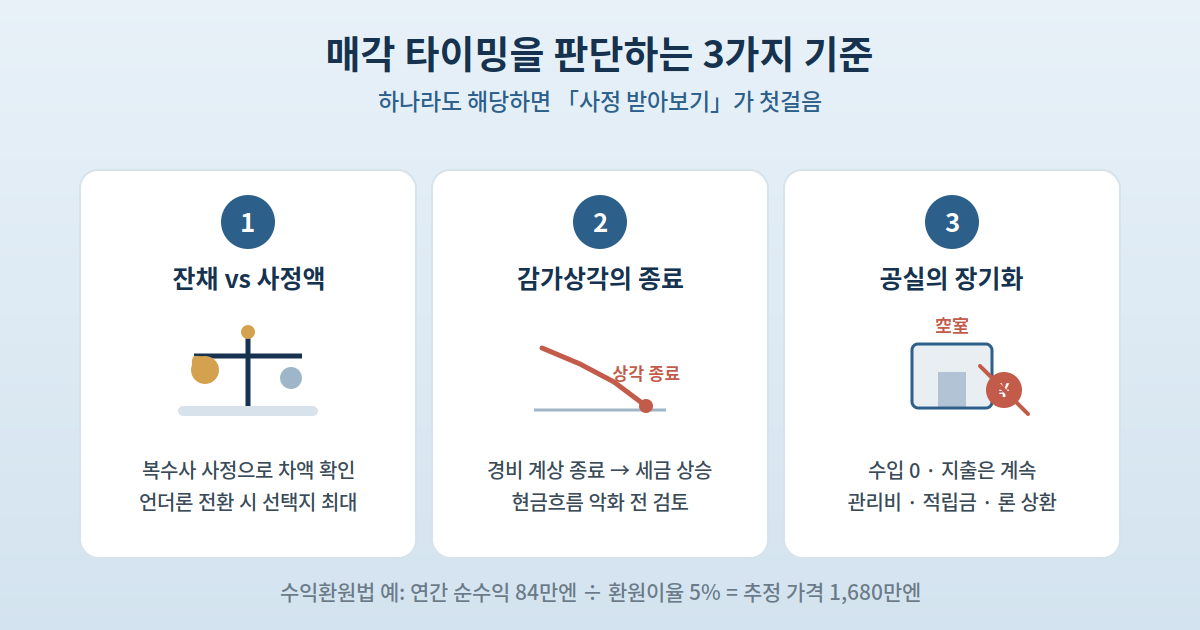
- 잔채와 사정액의 차 — 첫걸음은 복수사의 사정을 받아 매각가 기준을 파악하고, 론 잔채와의 차액이 플러스인지 확인하는 것입니다. 언더론으로 돌아선 순간이 선택지가 가장 넓은 시기입니다.
- 감가상각의 종료 — 건물 취득비를 매년 경비 계상할 수 있는 감가상각이 끝나면, 부동산소득의 세금이 올라가고 현금흐름이 악화됩니다. 상각 종료가 보이는 시점이 매각 검토의 신호입니다.
- 공실의 장기화 — 임대료 수입이 끊겨도 관리비·수선적립금·론 상환은 계속되어 「지출만 나가는」 상태가 됩니다. 다음 입주자가 좀처럼 정해지지 않는다면 보유 지속의 전제가 무너진 것입니다.
3. 매각 가격은 어떻게 정해지나 — 수익환원법
포인트 — 수익환원법의 기본식
물건 가격 = 연간 순수익 ÷ 환원이율
예: 연간 순수익 84만엔 ÷ 환원이율 5% = 추정 가격 1,680만엔
- 오너체인지 물건의 매수자는 임대료 수입·이율·관리비/수선적립금의 체납 유무·임대차(서브리스) 계약 내용을 봅니다.
- 현행 임대료가 주변 시세보다 높으면 「퇴거 후 하락」을 예상해 사정이 낮아지고, 시세보다 낮아도 불리 — 적정 임대료 상태가 가장 잘 팔립니다.
- 공실 상태라면 실수요층(직접 거주 희망자)도 매수 후보가 되므로, 공실/입주 중 어느 쪽이 유리한지는 수요 상황에 따라 다릅니다.
4. 매각 시의 세금 — 5년 판정과 상각의 함정
| 구분 | 소유 기간 | 세율 (소득세+주민세) |
|---|---|---|
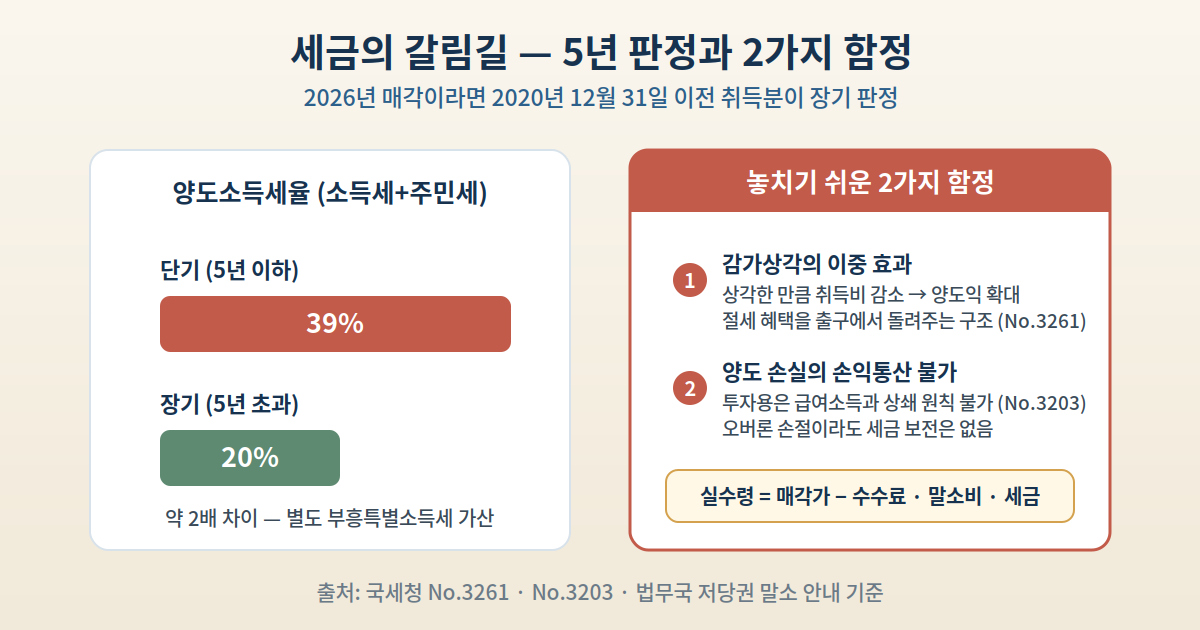
| 장기양도소득 | 5년 초과 | 20% (15%+5%) |
| 단기양도소득 | 5년 이하 | 39% (30%+9%) |
※ 별도로 부흥특별소득세가 가산됩니다. 2026년 중 매각이라면 2020년 12월 31일 이전 취득분이 장기 판정입니다. 단기와 장기는 세율이 약 2배 차이 — 5년 전후의 매각은 시기를 신중히.
주의 — 감가상각의 이중 효과와 손익통산 불가
① 건물 취득비는 보유 중의 감가상각비만큼 줄어듭니다(국세청 No.3261). 오래 보유할수록 장부상 취득비가 작아져 매각 시의 양도익이 커지고 세부담이 늘어나는 구조 — 절세 효과를 누린 만큼 출구에서 돌려주는 셈입니다. ② 또한 투자용 부동산의 양도 손실은 원칙적으로 급여소득 등과 손익통산할 수 없습니다(국세청 No.3203). 오버론 손절 매각이라도 세금 보전은 없다는 전제로 자금 계획을 세우세요.
5. 매각 성공을 위한 준비
- 서두르지 않을 수 있는 일정 — 급매는 가격 교섭에서 밀립니다. 여유 있는 스케줄이 곧 교섭력입니다.
- 실수령액의 사전 계산 — 매각가에서 중개수수료(법정 상한 있음)·저당권 말소 비용·양도소득세·부흥특별소득세를 뺀 금액이 진짜 수취액입니다.
- 복수사 사정 — 1사만으로는 시세감을 잡을 수 없습니다. 투자용 물건 매각에 익숙한 회사를 고르세요.
정리
론 잔채가 있어도 원룸맨션은 팔 수 있습니다 — 인도까지의 완제와 저당권 말소가 조건이고, 언더론이면 매각 대금으로 해결됩니다. 타이밍은 ① 잔채와 사정액의 차 ② 감가상각의 종료 ③ 공실의 장기화라는 3가지 기준으로 판단하고, 세금은 5년 판정(20% vs 39%)과 상각에 따른 취득비 감소, 손익통산 불가라는 3가지 함정을 먼저 계산에 넣으세요. 복수사 사정으로 시세를 잡고, 여유 있는 일정으로 교섭력을 지키는 것이 매각 성공의 정석입니다.
참고 자료 (공식 출처)
- 국세청 「土地や建物を売ったとき」 — https://www.nta.go.jp/publication/pamph/koho/kurashi/html/05_3.htm
- 국세청 「No.3261 建物の取得費の計算」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3261.htm
- 국세청 「No.3203 不動産を譲渡して譲渡損失が生じた場合」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3203.htm
- 법무국 「抵当権抹消登記のオンライン申請」 — https://houmukyoku.moj.go.jp/homu/fudosan_online02.html
- 주택금융지원기구 「融資住宅等の任意売却」 — https://www.jhf.go.jp/hensai/baikyaku.html
- 국토교통성 「仲介手数料の上限に関するお知らせ」 — https://www.mlit.go.jp/totikensangyo/const/1_6_bf_000013.html
- 도큐리바블 · LIFULL HOME'S (민간 정리)