
법인화한 부동산 투자의 출구전략 — 매각 시 세금 3가지 패턴
이 글의 핵심 요약
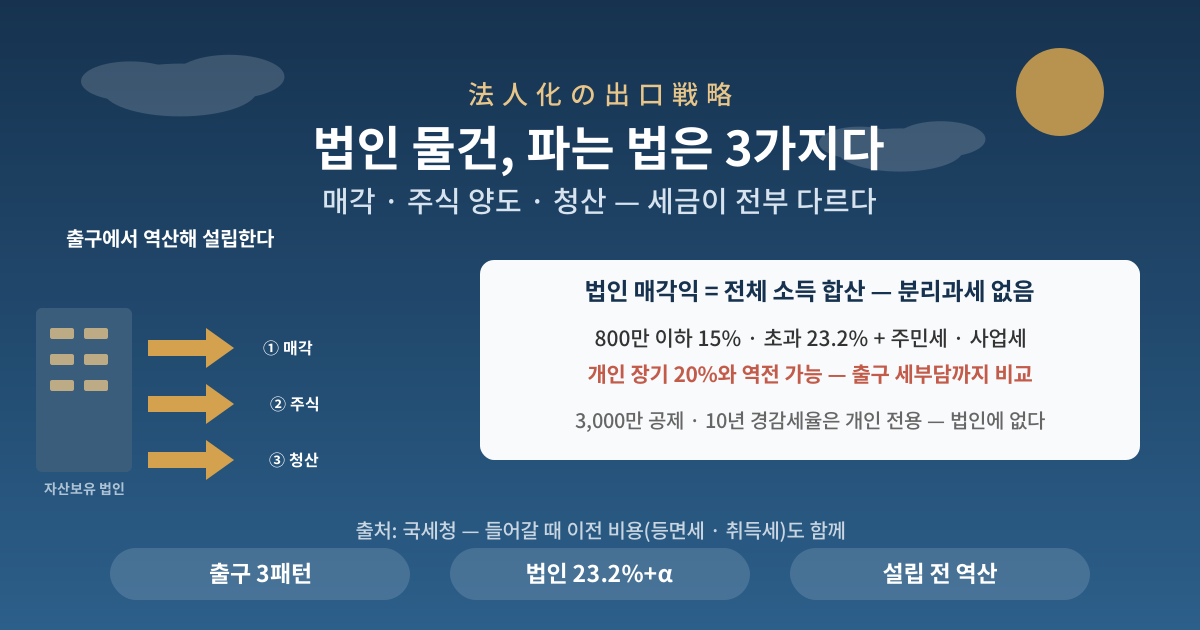
- 법인 보유 부동산의 매각익은 법인 전체 소득에 합산 과세 — 개인의 장기양도 20%보다 무거워질 수 있습니다 (자본금 1억 이하: 800만까지 15% · 초과분 23.2% + 주민세 · 사업세).
- 출구는 3가지 — ① 부동산 직접 매각 ② 주식(지분) 양도 ③ 해산 · 청산. 세목과 계산이 전부 다릅니다.
- 개인에게만 있는 혜택(3,000만 공제 · 10년 초과 경감세율)은 법인에 없습니다 — 법인화는 들어갈 때 출구 세부담까지 비교해 설계해야 합니다.
부동산 세무 시리즈의 법인 스킴편입니다 — 국세청 자료 기준으로, 「법인화 절세」의 반대편에 있는 출구의 청구서를 정리합니다.
1. 법인화의 단점은 출구에서 나타난다
- 개인은 분리과세로 끝나지만, 법인의 매각대금은 익금 산입 → 전체 소득으로 과세 — 매각익만 낮은 세율로 분리할 수 없습니다.
- 들어갈 때도 비용이 있습니다 — 개인 → 법인 이전 시 등록면허세(원칙 2% · 토지 매매 1.5% 특례)와 부동산취득세(본칙 4% · 토지와 주택 3% 특례)가 들고, 현물출자도 양도로 보아 소득세가 과세될 수 있습니다 (국세청 No.3117).
2. 세율의 비교 — 개인 vs 법인
| 구분 | 세율 (부흥특별소득세 별도) |
|---|---|
| 개인 — 장기 (5년 초과) | 소득세 15% + 주민세 5% = 20% (1월 1일 기준 판정) |
| 개인 — 단기 (5년 이하) | 소득세 30% + 주민세 9% = 39% |
| 법인 (자본금 1억 이하) | 800만 엔 이하 15% · 초과분 23.2% + 법인주민세 · 사업세 — 실효세율은 지역 · 자본금에 따라 변동 |
장기 보유 후의 출구는 개인이 유리한 경우가 많습니다 — 보유 중의 절세(경비 · 소득 분산)와 출구의 세율을 저울에 같이 올려야 전체가 보입니다.
3. 출구 3패턴의 세무
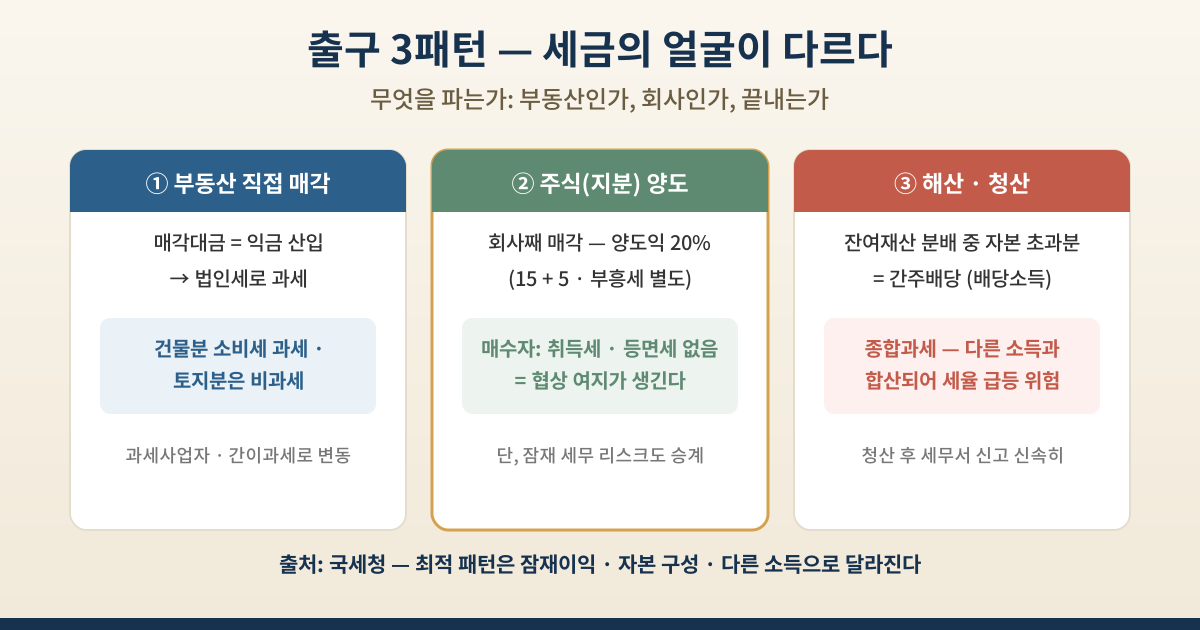
- ① 부동산 직접 매각 — 법인세 과세. 건물분은 소비세 과세 매출 · 토지분은 비과세 — 납부액은 과세사업자 여부 · 간이과세 적용에 따라 달라집니다.
- ② 주식(지분) 양도 — 부동산이 아니라 법인 자체를 파는 방식. 주식 양도익은 20%(15+5) 분리과세이고, 매수자는 부동산취득세 · 등록면허세가 들지 않습니다. 대신 법인의 잠재 세무 리스크도 함께 승계되어 협상 · 실사가 복잡해집니다.
- ③ 해산 · 청산 — 잔여재산 분배 중 자본금 등을 넘는 부분은 간주배당(みなし配当)으로 배당소득 — 종합과세라서 다른 소득과 합산되어 세율이 뛸 수 있습니다. 청산 종결 후 세무서 신고도 신속히.
4. 개인에게만 있는 혜택 — 법인화 전에 버리는 것들
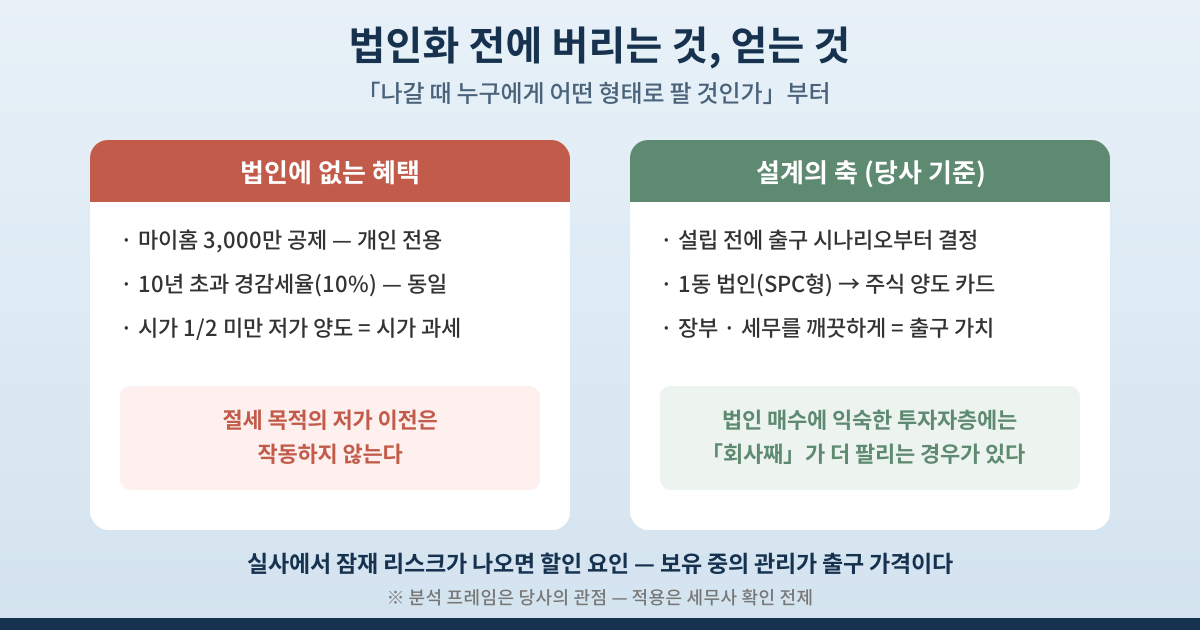
⚠️ 법인 물건에는 적용되지 않습니다
① 마이홈 3,000만 엔 특별공제(보유기간 무관) — 개인의 자택 매각 전용. ② 10년 초과 보유 경감세율(6,000만 이하 부분 소득세 10% + 주민세 4%, 3,000만 공제와 병용 가능) — 역시 개인 전용. ③ 또 하나의 함정 — 개인이 법인에 시가의 1/2 미만으로 저가 양도하면, 실제 매매가가 아니라 시가 기준으로 양도소득이 계산됩니다. 절세 목적의 저가 이전은 작동하지 않습니다.
💡 포인트 — 외국인 투자자의 법인 스킴, 출구에서 정해진다
① 당사가 한국 거주 투자자의 법인 스킴 상담에서 쓰는 질문은 하나입니다 — 「이 물건, 나갈 때 누구에게 어떤 형태로 팔 것인가」. 보유 중 절세만 보고 법인을 세우면, 출구에서 23.2% + 주민 · 사업세의 청구서를 받고서야 전체 그림을 보게 됩니다. ② 주식 양도형 출구는 1동 법인(SPC형)의 강력한 카드입니다 — 매수자가 취득세 · 등록면허세를 아끼는 만큼 가격 협상의 여지가 생기고, 특히 법인 매수에 익숙한 투자자층(외국인 포함)에게는 물건이 아니라 「회사째」가 더 팔기 쉬운 경우가 있습니다. 단, 그 카드를 쓰려면 보유 기간 내내 법인의 장부 · 세무를 깨끗하게 유지하는 것이 전제 — 실사에서 잠재 리스크가 나오면 할인 요인이 됩니다. ③ 1물건 1법인 · 자본금 설계 · 임원 보수의 배분은 전부 출구 3패턴 중 무엇을 상정하는가에서 역산 — 설립 전에 세무사와 출구 시나리오부터 정하는 것이 당사의 권장 순서입니다.
※ 본 단락은 당사의 관점입니다.
정리
법인화의 절세는 보유 중의 이야기이고, 출구에는 출구의 세금이 있습니다 — 직접 매각(법인세 + 건물 소비세) · 주식 양도(20% · 리스크 승계) · 청산(간주배당 종합과세)의 3패턴을, 잠재이익 · 자본 구성 · 다른 소득과 함께 세무사와 시뮬레이션한 뒤 들어가시기 바랍니다.
참고 자료 (공식 출처)
- 국세청 — 법인세율 · No.3117 (현물출자) · No.3302 (3,000만 공제) · No.3305 (경감세율) · 주식 양도 과세 · 간주배당 관련 자료
- 국토교통성 · 법무국 — 등록면허세 · 부동산취득세 관련 자료