
부동산 매입(買取)에서 손해 보지 않는 3가지 판단 기준
이 글의 핵심 요약
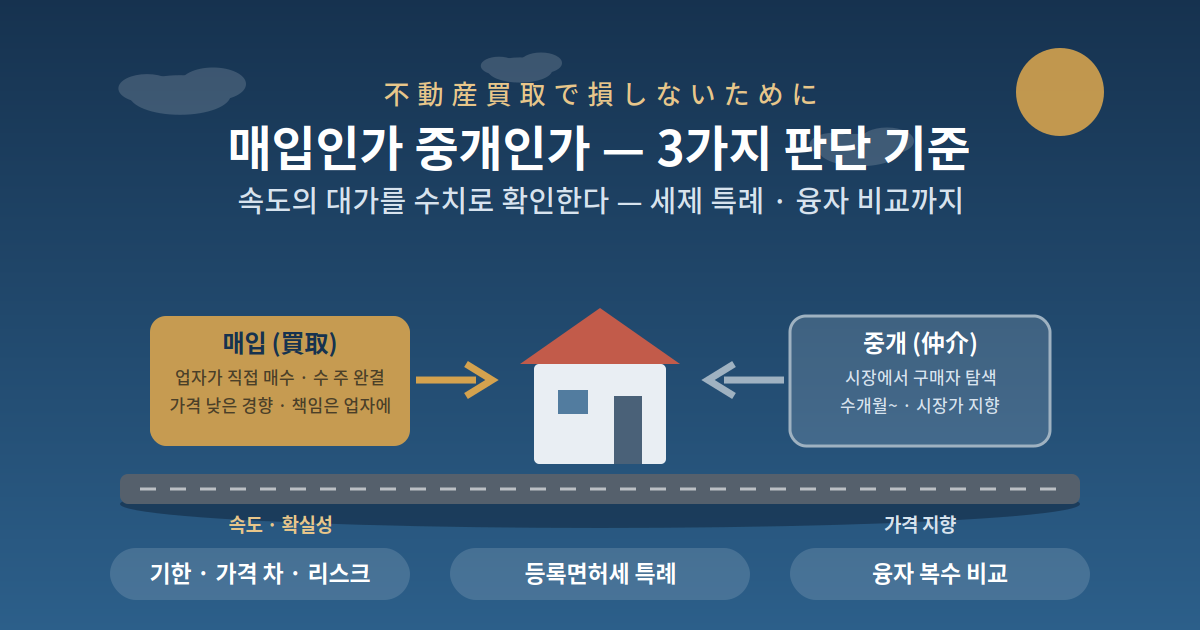
- 매입(업자 직접 매수)은 중개보다 가격이 낮은 경향이지만, 속도와 확실성이 최대 장점 — 계약부적합책임도 업자가 지는 경우가 많습니다.
- 매입 재판매(買取再販) 주택의 구입자는 등록면허세 경감 특례(2027년 3월 31일까지)와 【플랫35】 리노베의 금리 우대를 받을 수 있습니다.
- 융자 조건(금리 · LTV · 연수입 요건)은 기관별 격차가 크므로 복수 비교가 전제입니다.
「빨리 확실하게 파는 매입」과 「시간을 들여 비싸게 파는 중개」 — 어느 쪽이 정답인지는 상황이 정합니다. 이 글에서는 국토교통성 · 주택금융지원기구와 각 금융기관의 공표 조건(2026년 10월 기준)을 바탕으로, 매입의 판단 기준과 관련 융자 · 세제를 정리합니다. (중개 vs 매입의 선택은 축 40년 매각 편에서도 다뤘습니다.)
1. 매입이란 — 중개와의 차이
| 항목 | 매입 (買取) | 중개 (仲介) |
|---|---|---|
| 매수자 | 부동산업자가 직접 매수 | 시장에서 구매자 탐색 |
| 기간 | 수 주 내 완결이 많음 | 수개월~반년 이상 가능 |
| 가격 | 리폼 · 재판매 비용이 반영되어 시장가보다 낮은 경향 | 시장가 지향 |
| 리스크 | 계약부적합책임을 업자가 부담하는 경우가 많음 | 매도인이 일정 책임 부담 |
상속 · 이혼 · 전근 등 「기한이 있는 현금화」에는 매입이 유력한 선택지입니다.
2. 매입 재판매 주택의 세제 · 융자 혜택 (구입자 측)
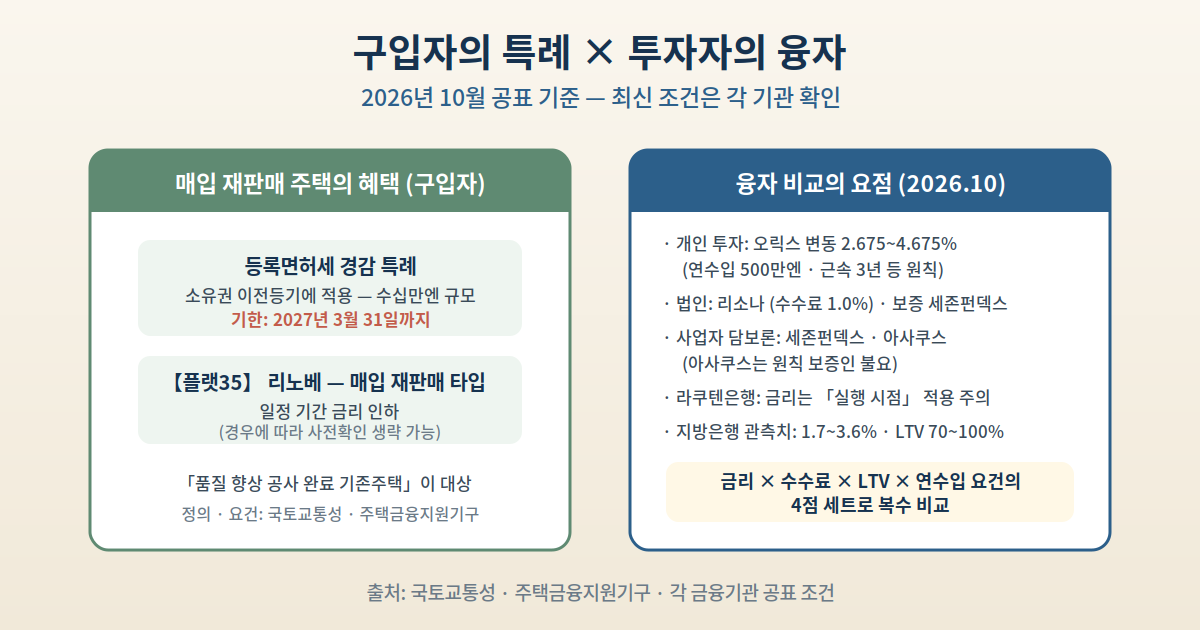
- 매입 재판매의 정의 — 택건업자가 기존주택을 취득해 일정한 품질 향상 공사 후 개인 거주용으로 재판매하는 것(국토교통성).
- 등록면허세 경감 특례 — 요건 충족 시 소유권 이전등기에 적용, 2027년(레이와 9년) 3월 31일까지 — 물건가에 따라 수십만엔 규모의 절감.
- 【플랫35】 리노베 (매입 재판매 타입) — 일정 기간 금리 인하 + 경우에 따라 사전확인 절차 생략(주택금융지원기구).
3. 사업자용 융자 상품 비교 (2026년 10월 공표 기준)
| 기관 | 주요 조건 |
|---|---|
| 세존펀덱스 | 사업자 담보론 100만~5억엔 · 1~25년 / 변동: 단기프라임 +1.275~3.075% · 고정 4.5~9.9% / 수수료 1.65% 이내 + 조사료 0.55% 이내 |
| 아사쿠스 | 300만~10억엔 · 연 3.90~8.76% · 3개월~35년 / 원칙 보증인 불요가 특징 |
| AG비즈니스서포트 | 100만~5억엔 · 최장 30년 / 고정 2.99~14.80% · 변동 3.24~12.05% (2026년 8월 기준) / 수수료 0~3% |
| 타이헤이 | 부동산업자용 단기 담보론 1,000만~10억엔 · 연 3.00~10.00% · 1~12개월 / 수수료 1.10~4.40% |
4. 개인 투자자용 투자론의 최신 동향
- 오릭스은행 — 2,000만~2억엔 · 변동 2.675~4.675%(2026년 10월 1일 기준) · 최장 35년 / ZEH 물건 0.05%p 우대 / 연수입 500만엔 이상 · 근속 3년 등 원칙 조건.
- 리소나은행 — 법인 부동산 구입론 3,000만~3억엔 · 1~35년 / 수수료 융자액의 1.0% + 소비세 / 보증회사는 세존펀덱스.
- 라쿠텐은행 — 개인 담보론 100만엔~1억엔 미만 · 연 3.35~12.11% · 최장 25년 — 금리는 「실행 시점」 적용(신청 시점이 아님)에 주의.
- 2차 자료(2026년 7월 목안): 요코하마은행 1.7~2.3% · 지바은행 1.9~2.0% · 시즈오카은행 2.0~3.6%(변동) / LTV는 오릭스 · 시즈오카 최대 100%, 리소나 70~80% — 실무 관측치이므로 최신 조건은 각 기관 직접 확인이 전제입니다.
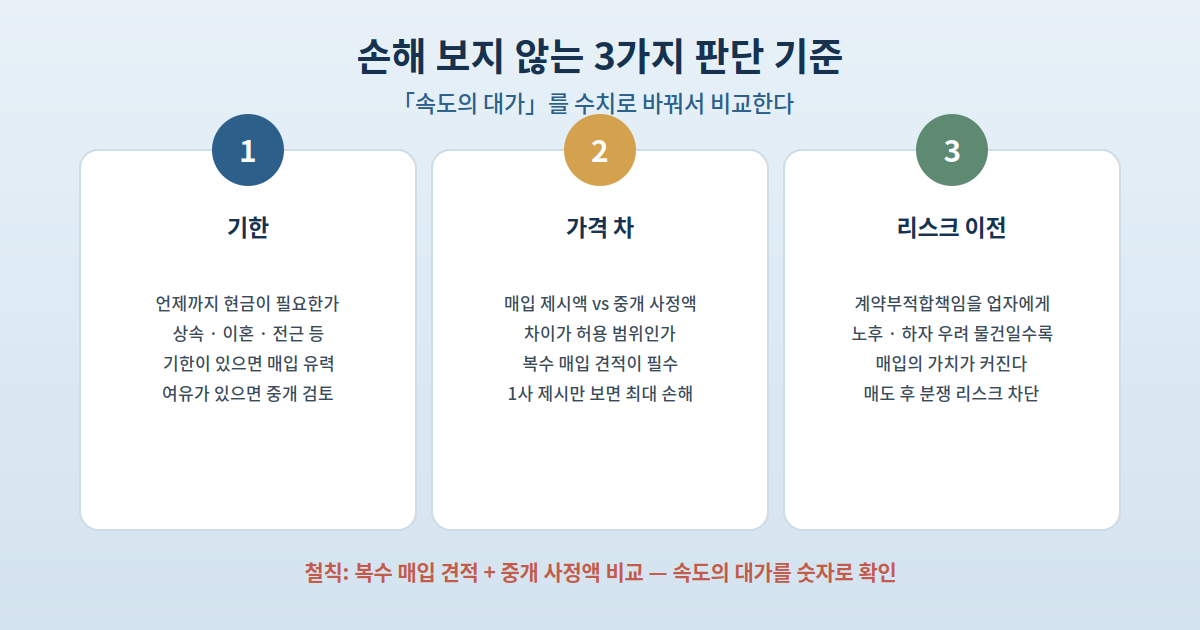
주의 — 매입가 제시는 회사마다 폭이 큽니다. 1사의 제시액만 보고 결정하는 것이 매입 최대의 손해 패턴 — 복수 매입 견적 + 중개 사정액과의 비교로 「속도의 대가」가 얼마인지 수치로 확인한 뒤 판단하세요.
포인트 — 판단 기준은 3가지로 정리됩니다: ① 기한(언제까지 현금이 필요한가) ② 가격 차(매입 제시액 vs 중개 사정액의 차이가 허용 범위인가) ③ 리스크 이전(계약부적합책임을 넘기는 가치가 있는 물건인가 — 노후 · 하자 우려 물건일수록 매입의 가치가 커집니다). 세제 · 금리는 수시로 바뀌므로 공식 확인을.
정리
매입은 「낮은 가격 ↔ 속도 · 확실성 · 리스크 이전」의 교환입니다. 판단은 기한 · 가격 차 · 리스크 이전의 3기준으로, 구입자 측이라면 매입 재판매 특례(등록면허세, 2027년 3월 말까지)와 플랫35 리노베를 체크 — 융자는 사업자용(세존펀덱스 · 아사쿠스 등)과 개인용(오릭스 · 리소나 등)의 조건 격차가 크므로 반드시 복수 비교하시기 바랍니다.
참고 자료 (공식 출처)
- 국토교통성 「買取再販で扱われる住宅の取得に係る特例措置」 — https://www.mlit.go.jp/
- 주택금융지원기구 「【フラット35】リノベ」 — https://www.flat35.com/loan/lineup/reno/
- 오릭스은행 「不動産投資ローン 商品説明書」 — https://www.orixbank.co.jp/
- 리소나은행 · 라쿠텐은행 · 세존펀덱스 · 아사쿠스 · AG비즈니스서포트 · 타이헤이 각 공표 조건 (2026년 10월 시점)