
부동산 투자에서 65만엔 공제 받기 — 청색신고와 개업신고의 절차
이 글의 핵심 요약
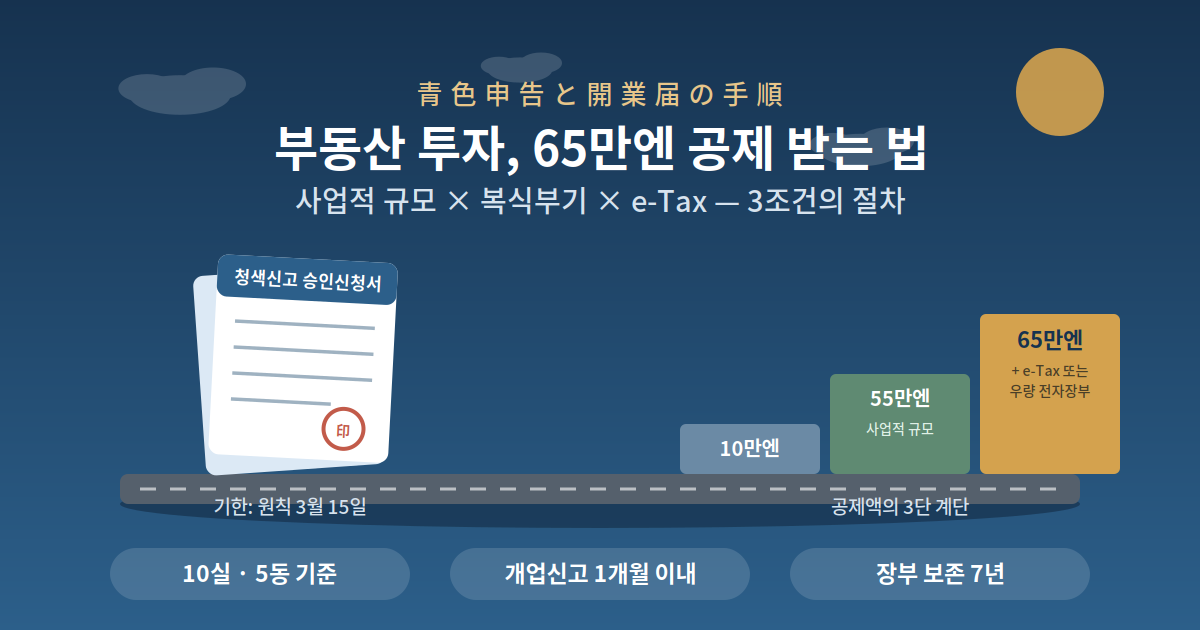
- 65만엔 공제의 전제는 「사업적 규모」 — 원칙적으로 구분 맨션 약 10실 이상 또는 건물 5동 이상입니다.
- 개업신고서와 청색신고 승인신청서는 별개의 서류이고 기한도 다릅니다 — 개업 1개월 이내 / 원칙 3월 15일(신규는 개시 2개월 이내).
- 55만엔을 65만엔으로 올리려면 e-Tax 기한 내 신고 또는 우량 전자장부 보존 중 하나가 필수입니다.
부동산 임대 소득이 생기면 확정신고는 의무이지만, 「어떻게 신고하느냐」에 따라 세후 수익이 달라집니다. 핵심이 청색신고 특별공제 — 조건을 갖추면 최대 65만엔을 소득에서 공제할 수 있습니다. 이 글에서는 국세청 공표 자료(No.1373 · No.2072 등)를 기준으로 조건과 절차를 정리합니다. (매각 시 세금은 별도 기사에서 다뤘습니다 — 이 글은 보유 중의 소득세가 주제입니다.)
1. 부동산소득과 청색신고의 기본
- 임대 수입은 부동산소득으로 확정신고 대상(국세청 No.1373).
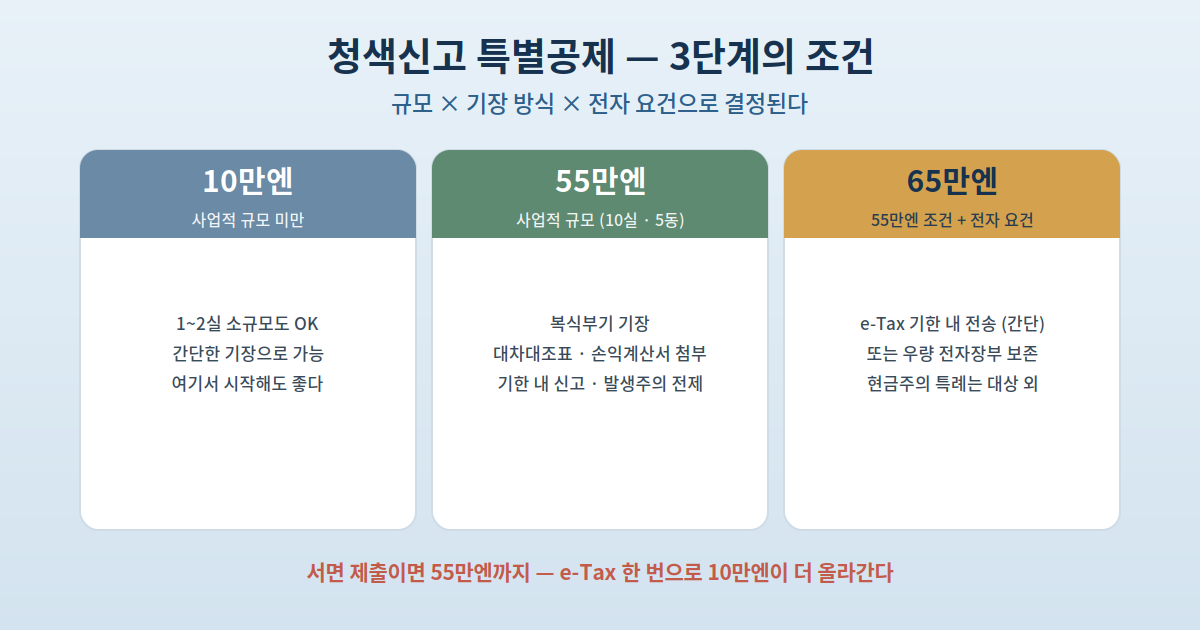
- 청색신고의 최대 장점은 청색신고 특별공제 — 조건에 따라 10만 / 55만 / 65만엔.
- 복식부기라고 해서 겁낼 필요는 없습니다 — 회계 소프트로 대부분 자동 처리됩니다.
2. 공제액을 가르는 「사업적 규모」 — 10실 · 5동 기준
| 규모 | 공제 상한 | 조건 |
|---|---|---|
| 사업적 규모 미만 | 최대 10만엔 | 간단한 기장으로도 가능 |
| 사업적 규모 (원칙: 약 10실 또는 5동 이상) |
최대 55만엔 | 복식부기 + 대차대조표 · 손익계산서 첨부 + 기한 내 신고 |
| 사업적 규모 + 전자 요건 | 최대 65만엔 | 위 조건 + e-Tax 신고 또는 우량 전자장부 보존 |
10실 · 5동은 원칙적 기준이며, 주차장 · 민박 등은 개별 판단이 필요합니다. 또한 현금주의 특례를 선택하면 55만엔 공제를 받을 수 없습니다 — 발생주의 기장이 전제입니다.
3. 55만엔 → 65만엔으로 올리는 전자 요건
- 방법 ① e-Tax 전송 — 확정신고서 · 대차대조표 · 손익계산서를 기한 내에 e-Tax로 제출. 가장 간단한 길입니다.
- 방법 ② 우량 전자장부 — 분개장 · 총계정원장을 전자장부보존법 요건에 맞춰 보존 + 기한 내 신고서 제출. 초보자에게는 난도가 높습니다.
4. 개업신고와 청색신고 승인신청 — 별개의 두 서류
| 서류 | 제출 기한 |
|---|---|
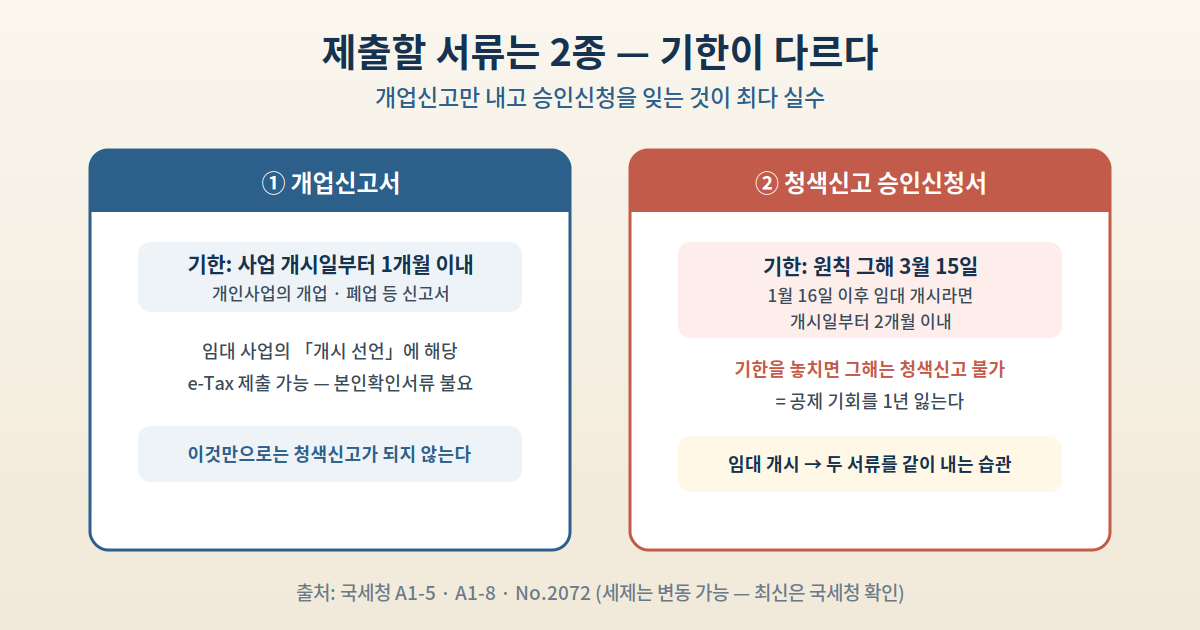
| 개업신고서 (개인사업 개업 · 폐업 등 신고서) | 사업 개시일부터 1개월 이내 |
| 청색신고 승인신청서 | 원칙 그해 3월 15일까지 / 1월 16일 이후 임대 개시라면 개시일부터 2개월 이내 |
- 승인신청 기한을 놓치면 그해에는 청색신고를 선택할 수 없습니다 — 임대를 시작했다면 서두르세요.
- 두 서류 모두 e-Tax 제출 가능 — e-Tax라면 본인확인서류 제시 · 사본 첨부도 불요.
5. 장부의 기장과 보존 의무
- 청색신고자는 분개장 · 총계정원장 등 장부와 결산 서류를 원칙 7년간 보존해야 합니다.
- 55만 · 65만엔 공제에는 복식부기 + 대차대조표 · 손익계산서 첨부가 필요 — 회계 소프트가 대부분 자동 생성합니다.
- 세무 상담은 국세청 전화상담센터(0570-00-5901) 또는 관할 세무서에서.
주의 — 자주 나오는 실수 3가지: ① 개업신고만 내고 청색신고 승인신청을 잊는다 ② 현금주의 특례를 선택해 55만엔 공제 자격을 잃는다 ③ 서면 신고로 제출해 65만엔이 아닌 55만엔에 그친다. 모두 「서류 한 장」 차이입니다.
포인트 — 1~2실로 시작하는 분도 청색신고 자체는 가능합니다(10만엔 공제). 규모 확대로 10실에 도달하면 자동으로 55만 · 65만엔 코스로 올라가는 것이 아니라, 기장 방식과 전자 요건을 그때 갖추고 있어야 합니다 — 처음부터 복식부기 + e-Tax 체제로 시작해 두면 규모 확대 시 이행이 매끄럽습니다. 세제는 바뀌므로 최신 확인은 국세청 공식 사이트에서.
정리
65만엔 공제의 3조건은 ① 사업적 규모(약 10실 · 5동) ② 복식부기 + 대차대조표 · 손익계산서 첨부 + 기한 내 신고 ③ e-Tax 또는 우량 전자장부입니다. 절차는 개업신고(1개월 이내)와 청색신고 승인신청(원칙 3월 15일 / 신규는 2개월 이내)의 2종 서류 제출부터 — 장부는 7년 보존. 소규모라도 10만엔 공제로 시작해, 규모 확대에 대비한 기장 체제를 갖춰 두시기 바랍니다.
참고 자료 (공식 출처)
- 국세청 「No.1373 事業としての不動産貸付けとの区分」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1373.htm
- 국세청 「No.2072 青色申告特別控除」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2072.htm
- 국세청 「A1-8 所得税の青色申告承認申請手続」 · 「A1-5 個人事業の開業・廃業等届出手続」
- 국세청 「帳簿の記帳・保存義務 안내」 (PDF)
- 국세청 전화상담센터 0570-00-5901