
부동산 투자의 손익통산 — 급여소득과 합산하는 조건과 3가지 예외
이 글의 핵심 요약
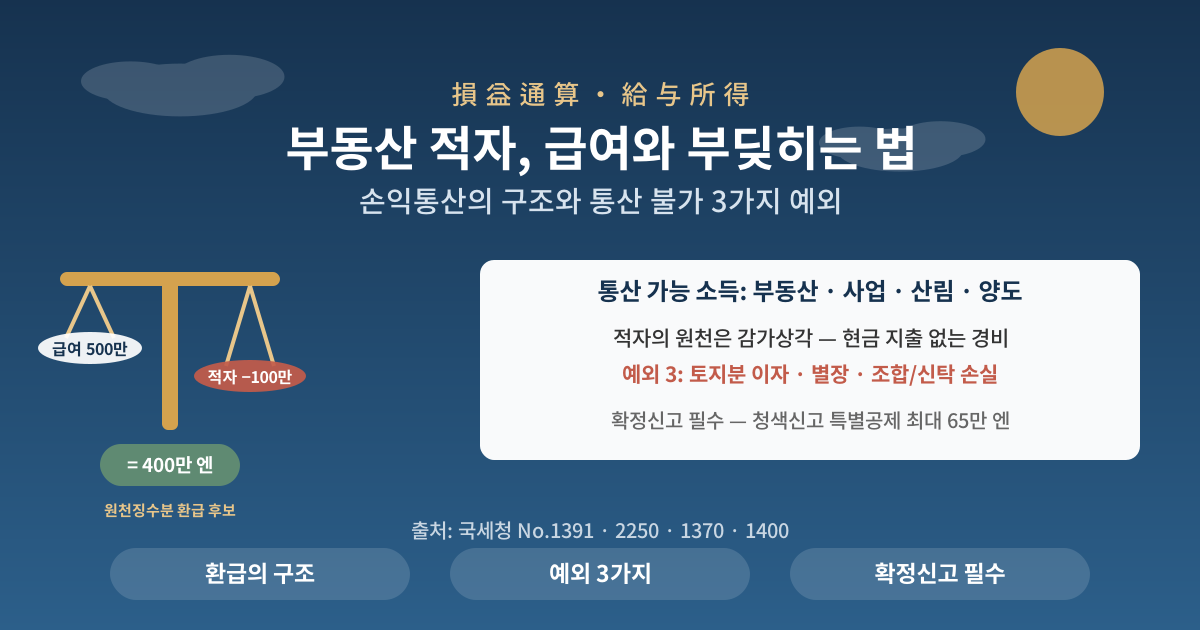
- 부동산소득의 적자는 원칙적으로 급여소득과 손익통산이 가능 — 원천징수된 소득세의 환급으로 이어질 수 있습니다 (예: 급여 500만 − 부동산 적자 100만 = 총소득 400만 엔).
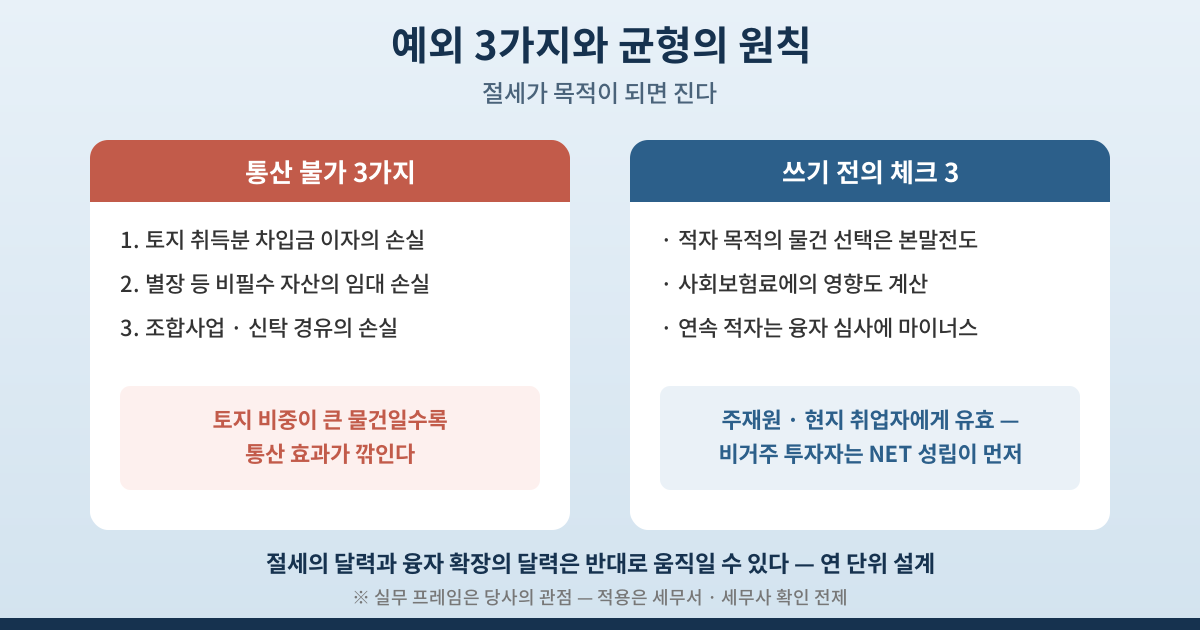
- 단 3가지 예외는 통산 불가 — ① 토지 취득분 차입금 이자에 해당하는 손실, ② 별장 등 생활에 통상 필요하지 않은 자산의 임대 손실, ③ 조합사업 · 신탁을 통한 손실.
- 적용에는 확정신고가 필수 — 청색신고 시 최대 65만 엔의 특별공제도 가능하지만, 적자 자체를 목적으로 한 투자는 본말전도입니다.
부동산 세무 시리즈입니다 — 국세청 택스 앤서(No.1391 · 2250 · 1370 · 1400) 기준으로, 손익통산의 구조와 함정을 정리합니다.
1. 손익통산의 기본 구조
- 손익통산은 여러 소득을 합산해 세액을 다시 계산하는 절차 — 통산 대상은 부동산소득 · 사업소득 · 산림소득 · 양도소득의 4종입니다 (급여소득은 적자를 낼 수 없는 쪽이므로, 부동산 적자를 급여에 「부딪히는」 방향으로 작동).
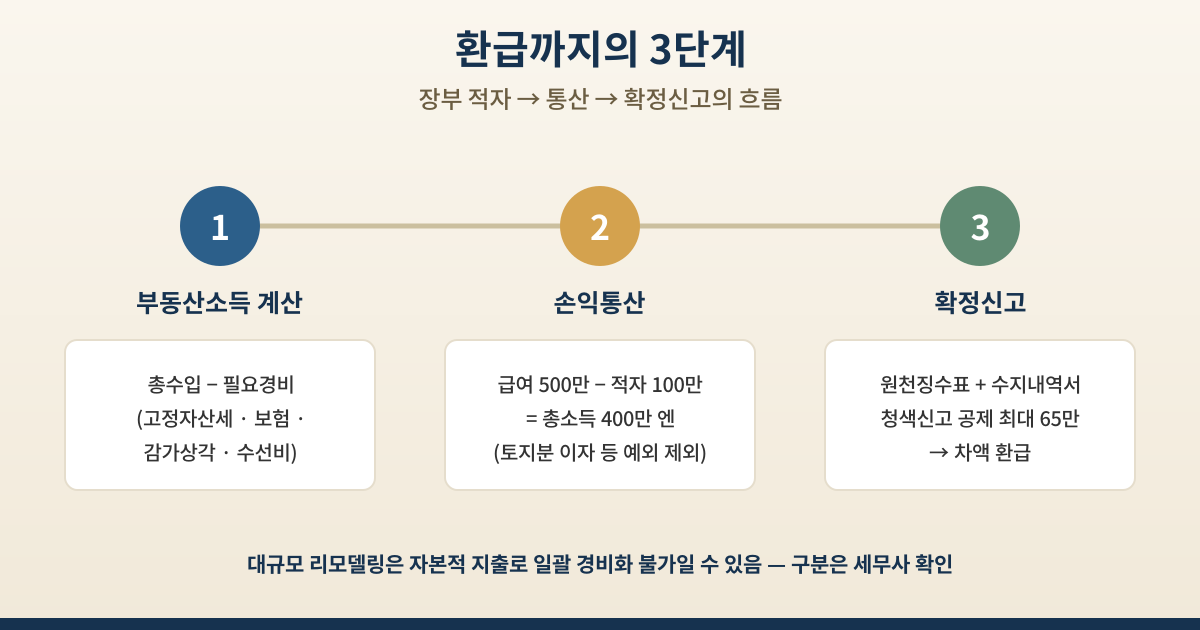
- 예시: 급여 500만 엔 + 부동산소득 −100만 엔 → 총소득금액 400만 엔 — 원천징수는 500만 기준으로 끝나 있으므로, 차액이 환급 후보가 됩니다.
2. 부동산소득의 계산 — 적자를 만드는 건 감가상각
| 항목 | 내용 |
|---|---|
| 계산식 | 부동산소득 = 총수입금액 − 필요경비 |
| 주요 필요경비 | 고정자산세 · 손해보험료 · 감가상각비 · 수선비 (국세청 예시) |
| 포인트 | 감가상각비는 현금 지출 없이 비용 처리 — 장부상 적자를 만들기 쉬운 항목 |
| 주의 | 대규모 리모델링은 자본적 지출로 분류돼 일괄 비용 처리가 안 될 수 있음 — 구분은 세무사 확인 |
3. 통산되지 않는 3가지 예외
⚠️ 이 3가지는 급여와 부딪힐 수 없습니다
① 토지 취득분 차입금 이자에 해당하는 손실 — 건물분 이자는 경비가 되지만, 토지분 이자로 생긴 적자는 통산 불가 (국세청 No.1391). 토지 비중이 큰 물건일수록 영향이 큽니다. ② 별장 등 「생활에 통상 필요하지 않은 자산」의 임대 손실 — 리조트 물건의 적자는 급여와 상계되지 않습니다. ③ 조합사업(익명조합 등) · 신탁을 통한 부동산소득의 손실 — 특정조합원 등은 다른 부동산소득의 이익과도 상계 불가입니다.
4. 확정신고 — 절차와 준비물
- 급여소득자라도 부동산소득이 있으면 확정신고가 필요 — 연말정산으로는 끝나지 않습니다.
- 필요 서류: 원천징수표 + 부동산소득 수지내역서(또는 청색신고 결산서).
- 청색신고 시 최대 65만 엔의 특별공제 — 요건 · 공제액은 개별 상황에 따라 다르므로 세무서 · 세무사 확인을.
- 영수증 · 통장 기록의 연중 정리가 절세 효과의 토대입니다.
5. 활용의 균형 — 절세가 목적이 되면 진다
- 적자 자체가 목적이 되면 수익성 낮은 물건을 사게 되고, 공실 · 수선비로 실질 손실이 커집니다.
- 소득이 줄면 주민세는 줄지만 국민건강보험료 등 사회보험료에 영향이 갈 수 있습니다.
- 부동산소득 적자가 이어지면 금융기관의 융자 심사에 마이너스로 작용할 수 있습니다 — 다음 물건의 확장 여력을 깎아 먹습니다.
💡 포인트 — 누구에게 효과가 있는 제도인가
손익통산은 「일본에서 급여를 받는 사람」의 제도입니다 — 일본 법인 소속의 주재원 · 현지 취업자는 감가상각을 활용한 통산 효과가 실제로 작동하는 대표 케이스입니다. 반대로 한국 거주(일본 비거주)의 투자자는 일본에 부딪힐 급여소득 자체가 없어, 이 절세 축은 사실상 쓸 수 없습니다 — 그래서 당사는 비거주 투자자에게는 「세전 적자 설계」가 아니라 처음부터 NET 이율이 성립하는 물건을 제안 기준으로 삼습니다. 또 하나: 통산용 장부 적자는 융자 심사에서는 그냥 적자로 읽히는 경우가 있습니다 — 절세의 달력과 융자 확장의 달력은 반대로 움직일 수 있다는 점까지 넣어 연 단위로 설계하시기 바랍니다.
정리
부동산 적자는 원칙적으로 급여소득과 손익통산이 가능해 환급으로 이어지지만, 토지분 이자 · 별장 · 조합/신탁의 3가지 예외는 통산 불가입니다. 확정신고와 경비 파악이 효과를 좌우하되, 절세보다 장기 수익성이 먼저 — 구체 적용은 세무서 · 세무사 확인을 전제로 하시기 바랍니다.
참고 자료 (공식 출처)
- 국세청 — No.1391 「부동산소득이 적자일 때 다른 소득과의 통산」 · No.2250 「손익통산」 · No.1370 「부동산수입을 받았을 때 (부동산소득)」 · No.2210 「필요경비의 지식」 · No.1400 「급여소득」