
부동산 투자, 두금(頭金)은 얼마나 필요한가 — LTV 기준과 금융기관 비교 2026
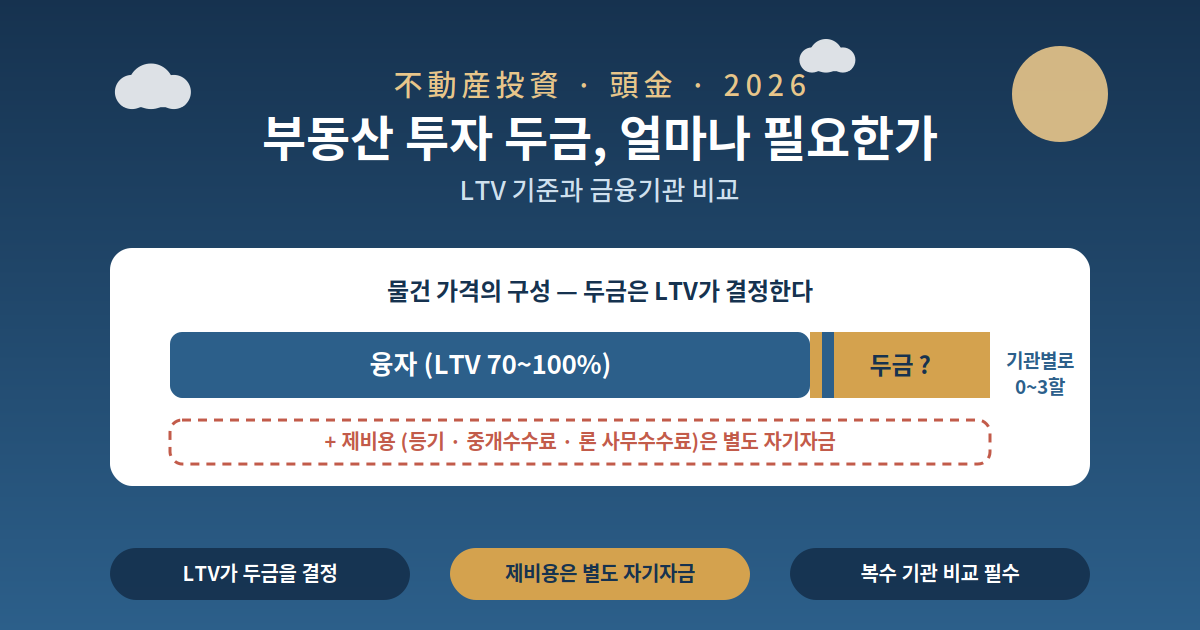
이 글의 핵심 요약
- 필요한 두금은 금융기관의 LTV(융자 비율)가 결정합니다 — 풀론에 가까운 설계부터 자기자금 2~3할을 요구하는 기관까지 폭이 큽니다.
- 두금과 별도로 제비용(등기·중개수수료·론 사무수수료 등)도 자기자금에서 나가므로, 두 가지를 합쳐 자금 계획을 세워야 합니다.
- 자기자금을 두껍게 넣을수록 심사에 유리하고 2棟째·3棟째 융자로 이어지기 쉬운 경향이 있습니다.
부동산 투자를 시작하려 할 때 가장 먼저 부딪히는 벽이 「두금을 얼마나 준비해야 하나」라는 질문입니다. 전액 현금이 필요 없다는 것은 알아도 구체적인 금액의 감이 없어 첫걸음을 못 떼는 분이 많습니다. 이 글에서는 두금의 기본 개념을 정리한 뒤, 주요 금융기관과 지역 금융기관의 융자 조건을 비교하고, 풀론의 현실적인 리스크까지 살펴봅니다.
1. 두금의 기본 — 그리고 「제비용도 별도」라는 현실
두금이란 물건 구입 시 자기자금에서 직접 지불하는 금액으로, 융자로 조달하지 못하는 부분을 스스로 메우는 자금입니다. 두금 비율이 높을수록 월 상환 부담이 가벼워져 수지가 안정되기 쉽습니다. 실무상 두금은 물건 가격의 일정 비율이 기준으로 통용되지만, 금융기관의 심사 조건과 차주의 속성에 따라 크게 달라집니다.
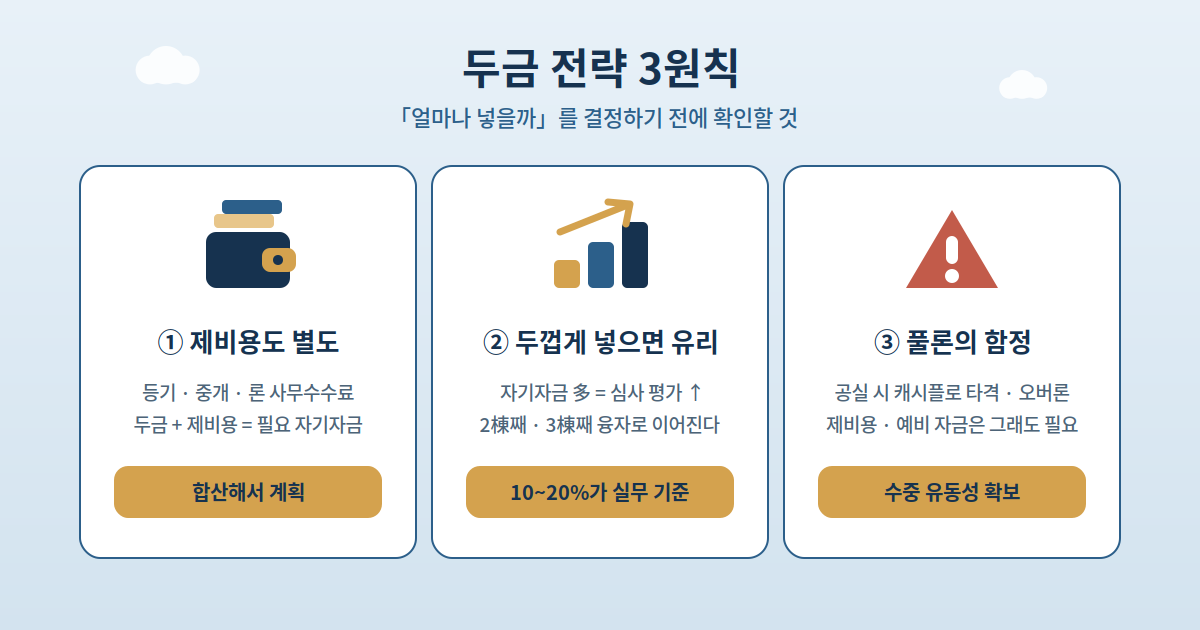
더 중요한 것은 두금과 별도로 구입 시 제비용도 자기자금에서 지불해야 한다는 점입니다. 제비용에는 등기 비용·중개수수료·론 사무수수료 등이 포함되며, 일반적으로 물건 가격에 비례해 커집니다. 즉 「두금 + 제비용」을 합친 금액이 실제로 준비해야 할 자기자금이며, 이 현실을 처음부터 파악해 두는 것이 무리 없는 자금 계획의 첫걸음입니다.
2. 주요 금융기관의 융자 조건 비교

| 기관 | 주요 조건 | 비고 |
|---|---|---|
| 오릭스은행 | 차입 2,000만~2억엔 · 최장 35년 · 보증료 불요 · 단신 부착 (공식) | 풀론에 가까운 설계도 시야. 다만 자산 배경 확인 있음, 연수입 500만엔 이상 기준 (제3자 정리) |
| 신세이 인베스트먼트&파이낸스 | 부동산 구입용 융자 상품 제공 (SBI 그룹) | 상세 조건은 공식 사이트 확인 |
| 리소나은행 (법인용) | 변동 2.45~3.50% · 3,000만~3억엔 · 1~35년 (공식) | 사무수수료 융자액 1.0%+소비세 · 보증회사 심사 필요 |
| AG비즈니스서포트 (논뱅크) | 폭넓은 융자 조건 · 보증인 원칙 불요 | 자기자금이 얇은 안건도 검토 여지가 있으나 금리가 높아질 가능성 |
※ 각 기관 공식 사이트 기준. 조건은 시기·상품·심사 결과에 따라 달라지므로 최신 정보는 공식 확인이 전제입니다.
3. 지역 금융기관의 두금 기준 — LTV로 읽는다
메가뱅크만이 아니라 지방은행·신용금고·신용조합도 중요한 선택지입니다. 다만 공식 사이트에 상세 조건을 공개하지 않는 경우가 많아 지점 상담이 전제이며, 아래는 부동산투자 전문 정보 사이트 Wealth Agent가 정리한 실무 기준치입니다(공식 공표치 아님).
| 기관 | LTV 기준 | 두금 기준 | 특기 사항 |
|---|---|---|---|
| 카가와은행 | 일률 90% | 약 10% | 직전 1년 내 구분 매입이 있으면 자기자금 20% 필요 케이스. 속성 기준: 연수입 800만엔 이상 · 금융자산 물건가의 10% 정도 |
| 츠쿠바은행 | 중고 70~80% / 신축 90%~풀론 | 1~3할 | 연수입 700만엔 이상 · 근속 5년 이상 · 물건가 1할 이상의 금융자산이 있으면 LTV가 늘어나기 쉬움 |
| 쇼난신용금고 | 풀론 불가 | 일정 비율 필수 | 보증협회 융자 루트는 높은 LTV 가능하나 보증료 「융자액×1%×기간」 연납의 무거운 코스트 |
| 아스카신용조합 | 기본 80% (케이스별 70%) | 2~3할 | 90%는 거의 불가 · 자기자금을 많이 요구하는 경향 |
같은 물건이라도 어느 기관에 타진하느냐로 필요 두금이 물건가의 0~30%까지 달라질 수 있다는 것이 실무의 현실입니다. 복수 기관 비교가 두금 전략의 출발점입니다.
4. 두금을 두껍게 넣는 것의 전략적 의미
두금을 많이 넣는 것은 단순히 차입액을 줄이는 것 이상의 의미가 있습니다. 일본정책금융공고는 「자기자금은 상환할 필요가 없는 자금이므로, 일반적으로 자기자금이 많을수록 금융기관에서 높은 평가를 받기 쉽다」고 설명합니다(2024년 3월). 이 사고방식은 부동산 투자 융자에도 그대로 적용됩니다. 실무적으로도 구입 시 10~20%의 자기자금을 넣은 투자자는 다음 융자로 진행하기 쉬운 경향이 있다고 정리되어 있어, 두금을 두껍게 넣는 것은 1棟째의 수지 안정만이 아니라 2棟째·3棟째 확대를 내다본 장기 전략이기도 합니다.
포인트 — 다만 두금을 과도하게 넣으면 수중 유동성이 떨어져 공실이나 돌발 수선비 대응이 어려워집니다. 융자 후 자산 상황도 심사에서 확인되는 경향이 있으므로, 두금 투입 후에도 일정한 현금을 수중에 남기는 밸런스가 중요합니다.
5. 풀론은 가능한가 — 「두금 제로」의 정확한 의미
신축 물건이나 제휴 업자 물건을 대상으로 풀론을 인정하는 금융기관도 실제로 존재합니다. 그러나 주의할 점이 있습니다 — 풀론은 월 상환액이 커져 공실 발생 시 캐시플로 타격이 심해지기 쉽고, 물건 가격이 하락하면 팔아도 잔채가 남는 「오버론」 상태에 빠질 리스크가 높아지며, 취급 기관이 한정적이고 심사도 엄격해지는 경향이 있습니다.
주의 — 투자용으로 쓸 수 없는 융자
주택론의 대표 상품인 플랫35는 투자용 물건 취득 자금에는 이용할 수 없습니다(주택금융지원기구 공식). 또한 일본정책금융공고의 중소기업사업은 주택 및 주택용 토지의 임대업을 융자 대상외로 하고 있습니다. 이 점을 오해한 자금 계획을 세우지 않도록 주의하세요.
정확한 인식은 이렇습니다 — 풀론은 「두금이 필요 없다」가 아니라 「제비용과 수중 자금의 확보는 별도로 필요하다」는 것. 두금 제로라도 제비용분의 자기자금과 융자 후 예비 자금은 반드시 확보해 두어야 합니다.
정리
부동산 투자의 두금은 물건 가격의 일정 비율이 실무 기준이지만, 실제 필요액은 금융기관의 LTV가 결정합니다 — 풀론에 가까운 설계의 오릭스은행부터 자기자금 2~3할을 요구하는 신용조합까지 폭이 크므로, 복수 기관 비교가 필수입니다. 자기자금을 두껍게 넣는 것은 심사 평가와 다음 융자로의 확장에 유리하게 작용하지만, 수중 유동성과의 밸런스도 잊어서는 안 됩니다. 풀론을 노리는 경우에도 제비용과 예비 자금은 별도 확보가 전제입니다. 자신의 속성과 자금 상황을 정리한 뒤 복수 금융기관에 상담하면서 현실적인 자금 계획을 세우는 것이 성공적인 투자의 확실한 첫걸음이며, 각 기관의 최신 조건은 반드시 공식 사이트나 창구에서 직접 확인하시기 바랍니다.
참고 자료 (공식·공개 출처)
- 오릭스은행 「不動産投資ローン」 — https://www.orixbank.co.jp/personal/property/
- 오릭스은행 「借り入れに必要な諸費用」 — https://www.orixbank.co.jp/personal/property/charges.html
- 오릭스은행 「団体信用生命保険」 — https://www.orixbank.co.jp/personal/property/group-credit-life-insurance.html
- 신세이 인베스트먼트&파이낸스 「不動産購入ローン」 — https://www.shinsei-if.com/real-estate/buyer/
- 리소나은행 「不動産購入ローン」 — https://www.resonabank.co.jp/hojin/service/kakushu/real_estate/
- AG비즈니스서포트 「不動産投資ローン」 — https://www.aiful-bf.co.jp/products/mortgage_loan/investment.html
- 일본정책금융공고 「第6回 資金調達の準備をしよう」 (2024년 3월) — https://www.jfc.go.jp/n/finance/sougyou/column/202403/index.html
- 일본정책금융공고 「融資対象」 — https://www.jfc.go.jp/n/finance/search/pdf/chusho_chouki.pdf
- 주택금융지원기구 「フラット35(保証型)ご利用条件」 — https://www.flat35.com/loan/lineup/hosyo/conditions.html
- Wealth Agent 「オリックス銀行の不動産投資ローン」 (제3자 정리) — https://www.agent-hp.com/orix-bank/
- Wealth Agent 「香川銀行の不動産投資ローン」 (제3자 정리) — https://www.agent-hp.com/kagawa-bank/
- Wealth Agent 「筑波銀行・湘南信用金庫・あすか信用組合・千葉銀行の不動産投資ローン」 (제3자 정리) — https://www.agent-hp.com/