
빈집을 상속했을 때의 세금 — 3가지 세목과 공제의 전체 지도
이 글의 핵심 요약
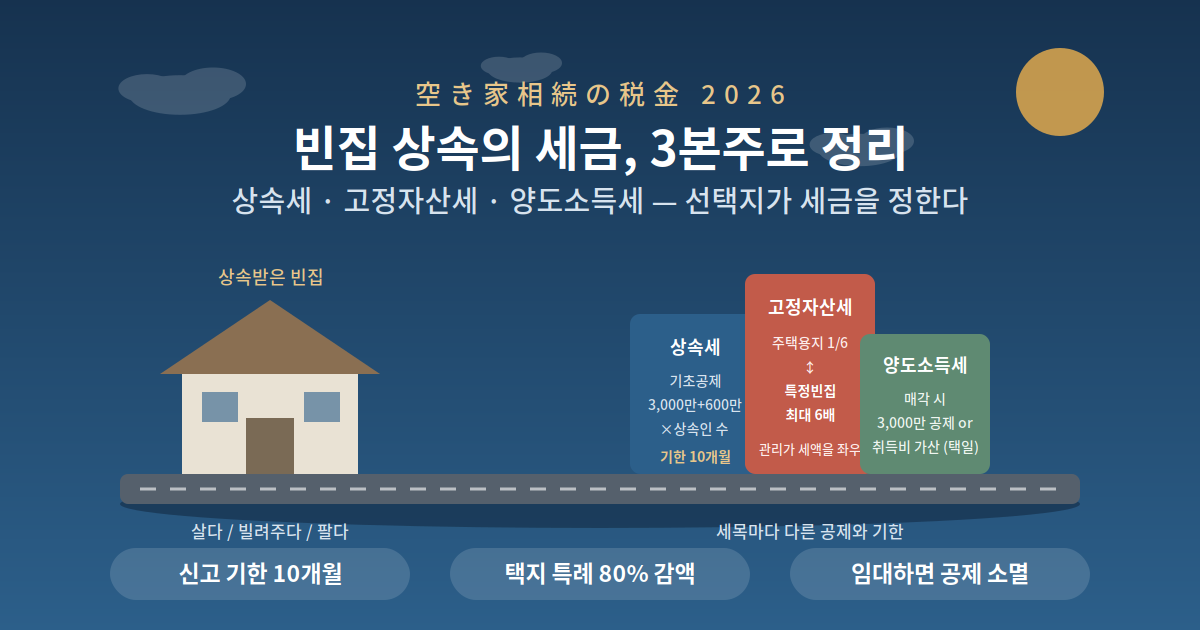
- 상속 빈집의 세금은 상속세 · 고정자산세 · (매각 시) 양도소득세의 3본주 — 선택지(살다 / 빌려주다 / 팔다)에 따라 걸리는 세금이 달라집니다.
- 상속세는 기초공제 「3,000만엔 + 600만엔 × 법정상속인 수」를 넘을 때만 신고 · 납세 — 기한은 사망일 다음 날부터 10개월.
- 최대 함정 2가지: 특정빈집 지정 시 고정자산세 최대 6배, 그리고 한 번이라도 임대하면 3,000만엔 공제 소멸.
빈집 매각의 3,000만엔 공제는 매각편에서 상세히 다뤘으므로, 이 글은 상속 직후에 펼쳐 봐야 할 세금 전체 지도 — 상속세의 기초공제와 기한, 고정자산세의 리스크, 선택지별 세금 구조에 집중합니다. 국세청 · 국토교통성 · 도쿄도 주세국 자료 기준입니다.
1. 먼저 — 당신은 어느 케이스인가
| 선택지 | 중심이 되는 세금 | 주의점 |
|---|---|---|
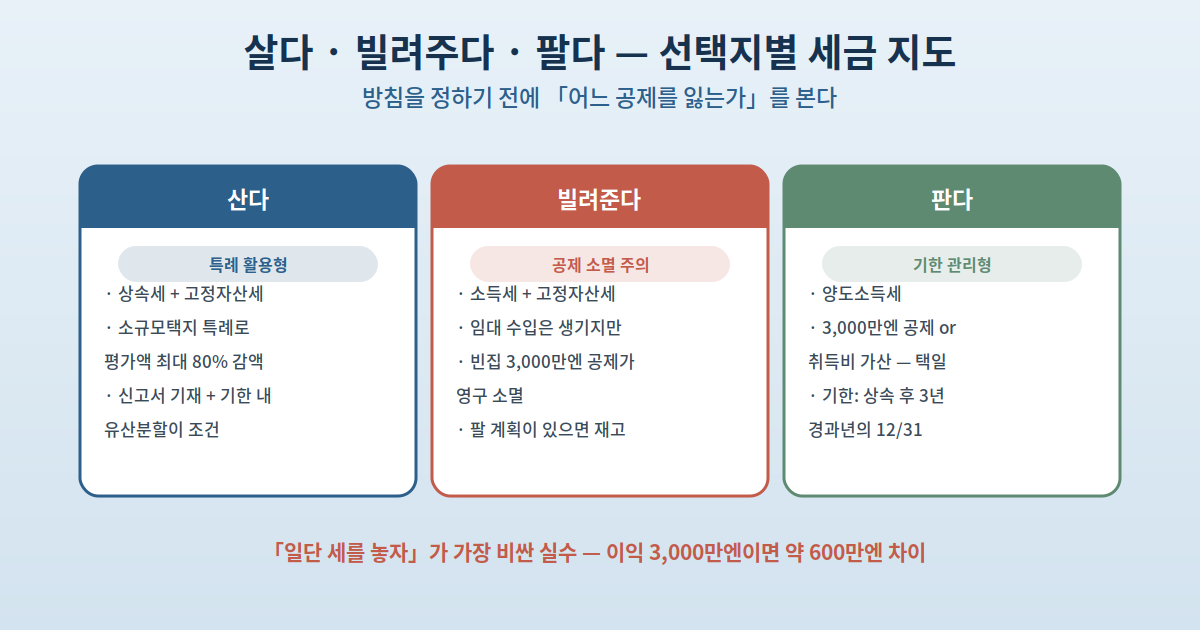
| 산다 (거주) | 상속세 + 고정자산세 | 소규모택지 특례로 상속세 평가액 최대 80% 감액 여지 |
| 빌려준다 (임대) | 소득세 + 고정자산세 | 빈집 3,000만엔 공제가 소멸 — 나중에 팔 계획이면 치명적 |
| 판다 (매각) | 양도소득세 | 3,000만엔 공제 or 취득비 가산 — 병용 불가, 택일 |
2. 상속세 — 기초공제와 10개월 기한
- 기초공제: 3,000만엔 + 600만엔 × 법정상속인 수 — 상속인 2명이면 유산 총액 4,200만엔까지 비과세(신고 불요).
- 신고 · 납세 기한: 사망일 다음 날부터 10개월 이내(국세청 No.4205).
- 평가: 토지는 노선가 방식(또는 배율 방식), 가옥은 고정자산세 평가액(No.4602).
- 소규모택지 특례(No.4124): 자택 부지의 평가액을 최대 80% 감액 — 단 자동 적용이 아니라 신고서 기재 + 유산분할협의서 사본 등 첨부 + 기한 내 유산분할이 조건.
- 상속등기가 미완이어도 신고 기한은 바뀌지 않습니다 — 등기와 신고를 따로 관리하세요.
3. 고정자산세 — 가만히 둬도 오르는 리스크
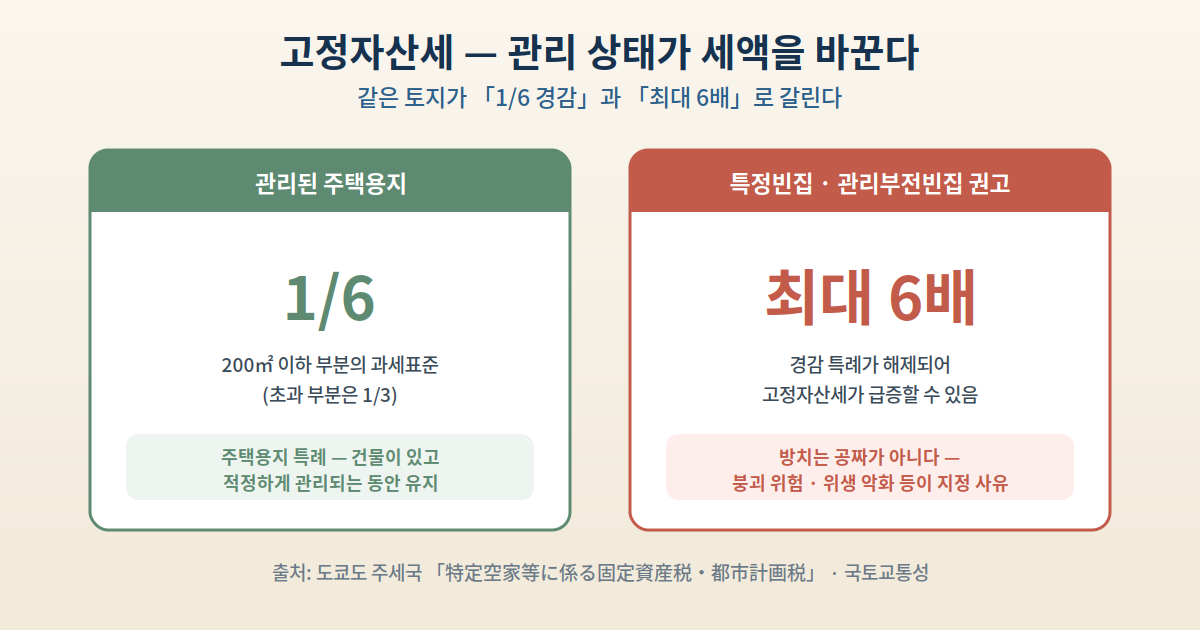
- 주택용지 특례: 200㎡ 이하 부분은 과세표준 1/6, 초과 부분은 1/3로 경감.
- 그러나 「특정빈집」 「관리부전빈집」으로 권고를 받으면 이 경감이 해제 — 고정자산세가 최대 6배가 될 수 있습니다(도쿄도 주세국).
- 즉 「방치」는 공짜가 아닙니다 — 관리 상태가 그대로 세액을 바꿉니다.
4. 팔 때 — 3,000만엔 공제의 요건(요약)
- 1981년 5월 31일 이전 건축(맨션 제외) / 고인이 사망 직전까지 혼자 거주 / 상속 후 사업 · 임대 · 거주 미사용 / 상속 개시 후 3년 경과년의 12월 31일까지 매각 / 대금 1억엔 이하.
- 2024년 1월 1일 이후: 매각 시점에 내진 미달이어도 다음 해 2월 15일까지 내진개수 또는 철거하면 대상 가능 / 상속인 3명 이상은 상한 2,000만엔.
- 상세 요건과 절차 서류는 빈집 매각 세금 편을 참조하세요.
5. 또 하나의 절세 — 취득비 가산 특례
- 낸 상속세의 일부를 취득비에 가산해 매각 이익을 압축(No.3267).
- 빈집 공제와는 같은 매각에 중복 적용 불가 — 어느 쪽이 유리한지 사전 시산이 필수.
- 상속 부동산의 취득비는 고인의 취득 금액을 승계 — 옛 매매계약서 수색이 여기서도 절세의 열쇠입니다.
주의 — 가장 비싼 실수는 「일단 세를 놓자」입니다. 임대로 돌리는 순간 빈집 3,000만엔 공제의 자격을 잃고, 이익 3,000만엔이라면 세금 약 600만엔(장기 20.315% 기준)의 차이로 돌아옵니다. 팔 가능성이 조금이라도 있다면, 임대 전에 반드시 시산을.
포인트 — 상속 직후의 체크 순서: ① 유산 총액이 기초공제를 넘는지 계산(넘으면 10개월 시계 가동) → ② 소규모택지 특례의 적용 가부(기한 내 유산분할이 조건) → ③ 살다 / 빌려주다 / 팔다의 방침 결정(임대는 공제 소멸을 각오하고) → ④ 팔 경우 두 특례의 시산 비교 → ⑤ 빈집 상태 관리(특정빈집 지정 회피). ①과 ⑤는 방치하면 자동으로 악화되는 항목이라 최우선입니다.
정리
상속 빈집의 세금은 상속세(기초공제 + 10개월) · 고정자산세(특례 1/6 ↔ 특정빈집 6배) · 양도소득세(3,000만엔 공제 or 취득비 가산)의 3본주입니다. 선택지에 따라 쓸 수 있는 공제가 달라지고, 임대 전환은 공제 소멸이라는 대가가 따릅니다 — 방침 결정 전에 세무사 등 전문가와 시산 비교를 권합니다.
참고 자료 (공식 출처)
- 국세청 No.4102 (상속세가 걸리는 경우) / No.4205 (신고와 납세) / No.4602 (토지 가옥의 평가) / No.4124 (소규모택지 특례) — https://www.nta.go.jp/
- 국세청 No.3306 (빈집 특례) / No.3267 (취득비 가산 특례) / No.3270 (상속 취득의 취득비 · 시기)
- 국토교통성 「공가 대책 · 空き家の譲渡所得の3,000万円特別控除」
- 도쿄도 주세국 「特定空家等に係る固定資産税・都市計画税」