
빈집의 고정자산세 — 「6배」가 아니라 「약 3.5배」인 이유
이 글의 핵심 요약
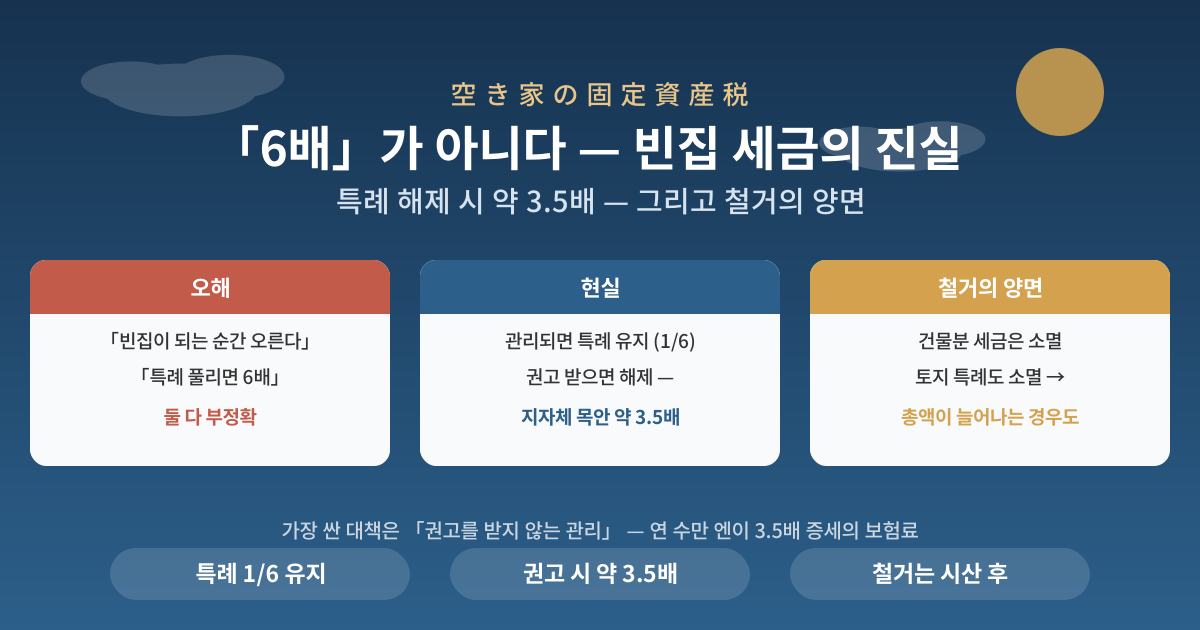
- 적절히 관리되는 빈집은 주택용지 특례(토지 고정자산세 최대 1/6)를 계속 받습니다 — 「빈집이 되는 순간 세금이 오른다」는 오해입니다.
- 오르는 것은 「관리불전공가 · 특정공가」로 권고를 받았을 때 — 특례가 해제되며, 지자체 안내 기준 약 3.5배가 현실적 목안입니다(「6배」는 부담조정을 무시한 단순 역산으로 부정확).
- 철거해 나대지로 만들어도 건물분은 사라지지만 토지 특례가 빠져 총액이 늘어나는 경우가 있습니다 — 철거는 보조금 · 세금 증가분의 합산 판단이 필요합니다.
빈집 세무 시리즈 — 국토교통성 · 도쿄도 주세국 · 요코하마시 · 고베시 공식 자료 기준으로, 숫자가 가장 많이 와전되는 주제를 정리합니다.
1. 기본 구조 — 토지와 건물, 두 개의 세금
- 고정자산세는 매년 1월 1일 시점의 소유자에게 — 세액 = 과세표준액 × 표준세율 1.4%, 시가화구역에서는 도시계획세 0.3%가 추가됩니다.
- 계산 예(요코하마시 공식 예시 — 토지 150㎡ · 건물 104㎡): 고정자산세 87,600엔 + 도시계획세 28,200엔 = 연 115,800엔.
2. 주택용지 특례 — 「집이 서 있는 토지」의 경감
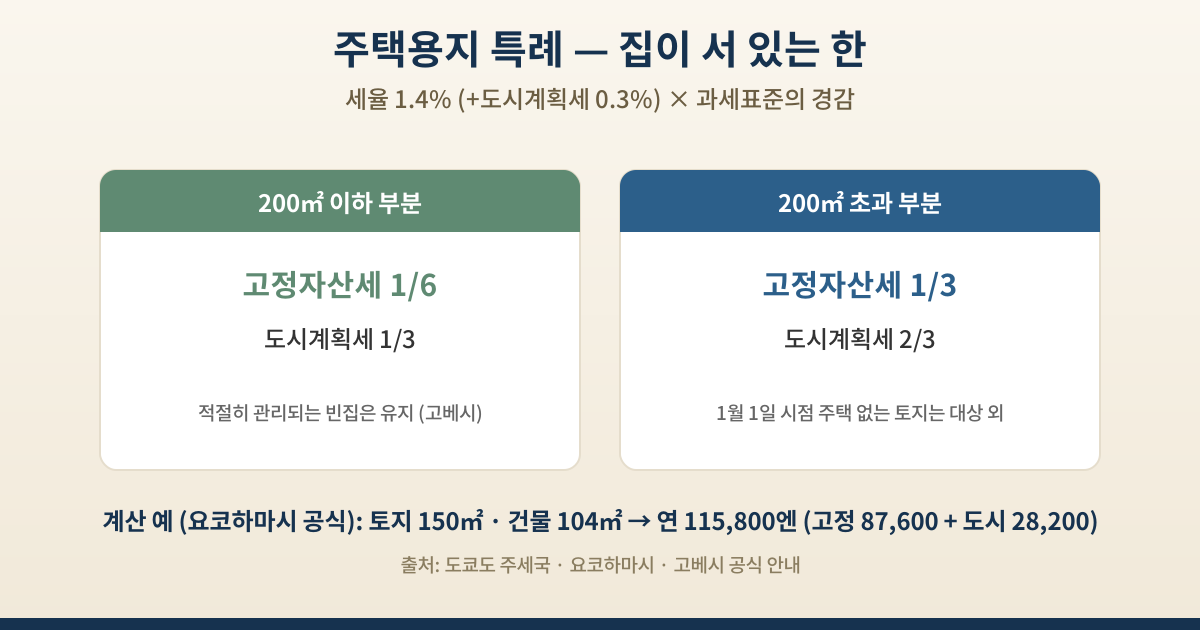
| 구분 | 고정자산세 | 도시계획세 |
|---|---|---|
| 200㎡ 이하 부분 (소규모 주택용지) | 과세표준 1/6 | 1/3 |
| 200㎡ 초과 부분 | 1/3 | 2/3 |
- 적절히 관리되는 빈집은 특례 유지(고베시 안내) — 거주 여부가 아니라 「주택이 서 있고 관리되는가」가 기준입니다.
- 반대로 1월 1일 시점에 주택이 없는 토지는 원칙적으로 특례 대상이 아닙니다 — 철거 타이밍이 중요한 이유입니다.
3. 「6배」의 오해 — 현실은 약 3.5배
- 관리불전공가 · 특정공가로 권고를 받으면 특례가 해제됩니다(2023년 법 개정으로 관리불전공가까지 확대).
- 흔히 「1/6이 풀리니 6배」라고 알려져 있지만, 실제로는 부담조정 제도 때문에 과세표준이 즉시 전액으로 돌아가지 않아 — 지자체 안내 기준 「일반적으로 약 3.5배 정도」가 현실적 목안입니다(원문 정리).
- 즉 공포 마케팅의 「6배」도, 「안 오른다」는 낙관도 부정확 — 권고를 받지 않는 관리가 가장 싼 대책입니다.
4. 철거의 양면 — 건물세 소멸 vs 토지세 증가
- 철거하면 건물분 세금은 없어지지만, 주택용지 특례도 사라져 토지분이 올라 총액이 늘어나는 사례가 있습니다.
- 결과는 건물 평가액 vs 토지 평가액의 비율에 따라 달라지므로 개별 시산이 필수 — 철거 보조금(지자체별)과 세금 증가분, 유지비 · 사고 리스크까지 합산해 판단합니다.
5. 상황별 정리
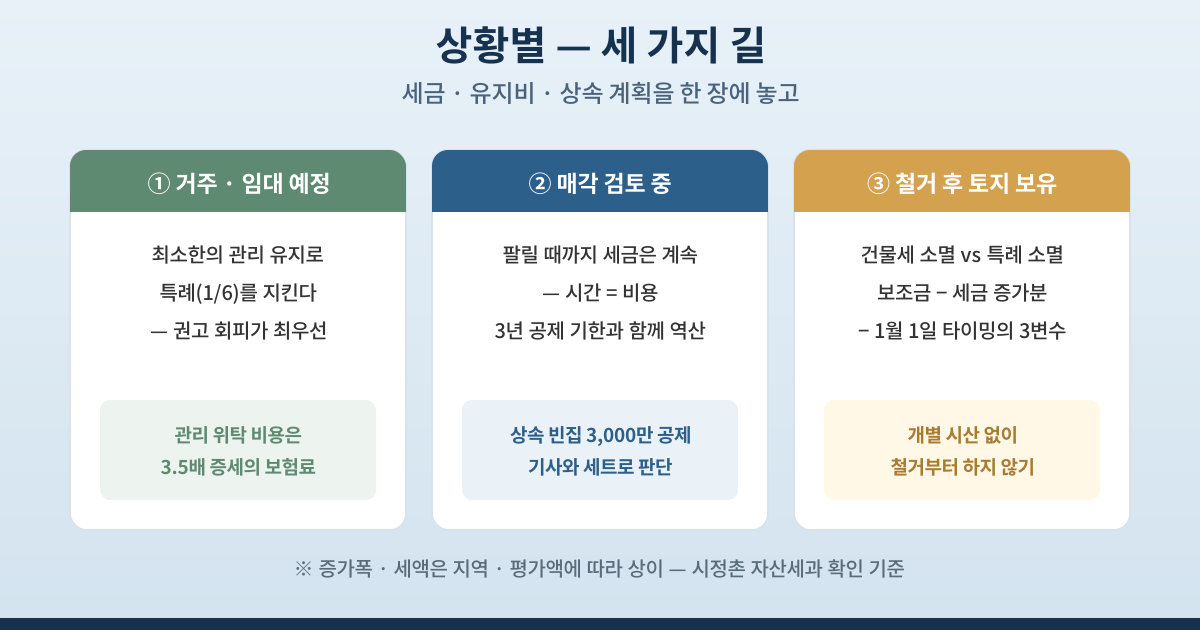
- 거주 · 임대 예정: 최소한의 관리를 유지해 특례 지키기.
- 매각 검토 중: 팔릴 때까지 세금은 계속 발생 — 3년 공제 기한(상속 빈집편)과 함께 일정을 역산.
- 철거 후 토지 보유: 철거비 + 세금 증가분의 합산으로 — 1월 1일을 넘기는 타이밍도 고려.
주의
① 「약 3.5배」는 지자체 안내 기준의 일반 목안이며, 실제 증가폭은 지역 · 평가액 · 부담조정 상황에 따라 다릅니다. ② 「6배가 부정확」하다는 설명 역시 즉시 적용 기준의 이야기 — 장기적으로는 차이가 커질 수 있으므로 개별 확인이 원칙입니다. ③ 특례 해제는 「권고」 단계부터 — 조언 · 지도 단계에서 개선하면 피할 수 있습니다. ④ 세액 시산은 시정촌 과세 명세서와 자산세과 확인 기준으로.
포인트
빈집 3부작(마쓰도 창구편 · 3년 공제편 · 본편)을 묶으면 의사결정 순서가 나옵니다: ① 관리 유지로 특례 지키기(권고 회피) → ② 3년 공제 기한 역산으로 매각 일정 설계 → ③ 철거는 보조금 − 세금 증가분 − 1월 1일 타이밍의 3변수 시산 후. 한국 거주 상속인이라면 관리 대행(월 1회 순회 등)의 비용이 특례 유지의 「보험료」에 해당합니다 — 연 수만 엔의 관리비로 3.5배 증세를 피하는 구조이므로, 방치가 아니라 관리 위탁이 합리적입니다. 당사도 상속 물건의 관리 · 매각 일정 설계를 함께 지원하고 있습니다.
정리
빈집의 고정자산세는 「되는 순간 6배」가 아니라, 「권고를 받으면 약 3.5배」가 현실적 그림입니다. 관리 유지로 특례를 지키고, 매각은 3년 공제 기한으로, 철거는 총액 시산 후에 — 세금 · 유지비 · 상속 계획을 한 장에 놓고 판단하시기 바랍니다.
참고 자료 (공식 출처)
- 국토교통성 — 빈집 대책 특설 사이트 (법 개정 · 관리불전공가) · 「주택용지 특례에 관한 빈집 대책상의 조치」
- 도쿄도 주세국 — 고정자산세 · 도시계획세 안내 / 요코하마시 — 「토지에 관한 특례」 · 「令和8년도 세부담 계산 예」 / 고베시 — 「빈집 부지의 고정자산세」
- 참고: 쓰루오카시 · 다카야마시 · 도야마시 관련 자료