
빈집 처분, 2026년에 정해야 하는 3가지 이유와 선택지
이 글의 핵심 요약
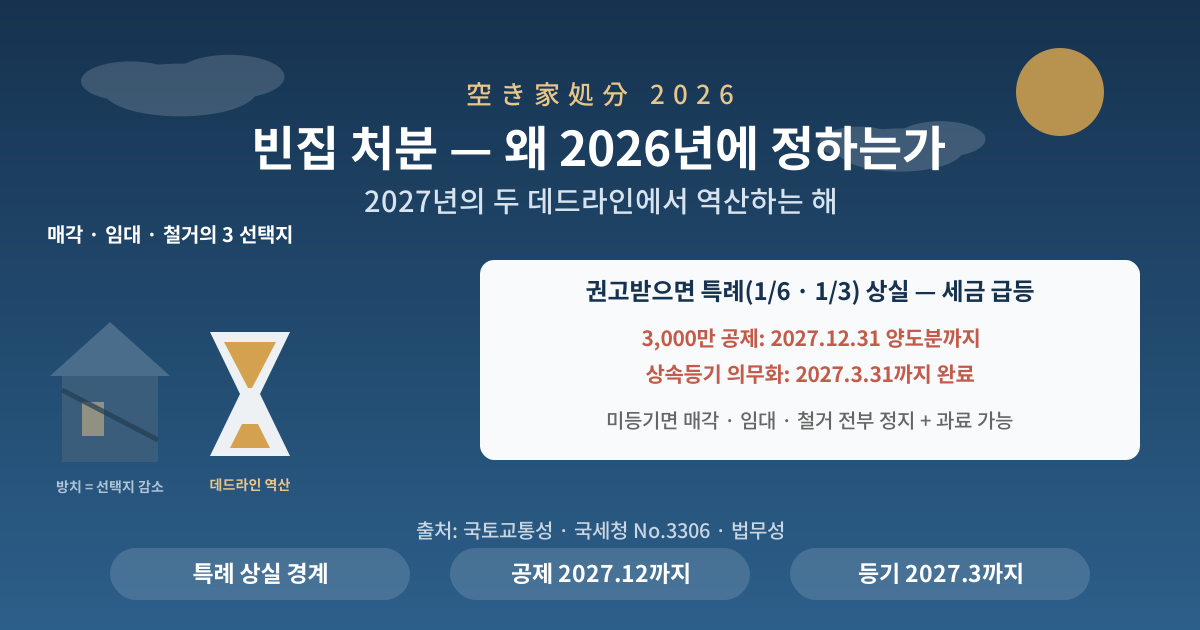
- 빈집은 방치할수록 선택지가 줄고 비용이 늡니다 — 관리 부실로 관리부전 · 특정빈집 지정 → 권고를 받으면 주택용지 특례(과세표준 1/6 · 1/3)를 잃어 고정자산세가 급등할 수 있습니다.
- 처분은 매각 · 임대 · 철거의 3 선택지 — 매각이라면 상속 빈집 3,000만 엔 특별공제(2027년 12월 31일까지)를 놓치지 않는 것이 핵심입니다.
- 상속등기 의무화(2024.4.1 시행)로 2027년 3월 31일까지 등기 완료가 필요 — 미등기면 매각 · 임대 · 철거 모두 막히고, 과료 대상이 될 수 있습니다.
빈집 시리즈의 처분 총론편입니다 — 국토교통성 빈집대책 특설사이트 · 국세청 · 법무성 자료 기준으로, 「왜 지금인가」와 「무엇부터인가」를 정리합니다.
1. 왜 2026년인가 — 3개의 데드라인
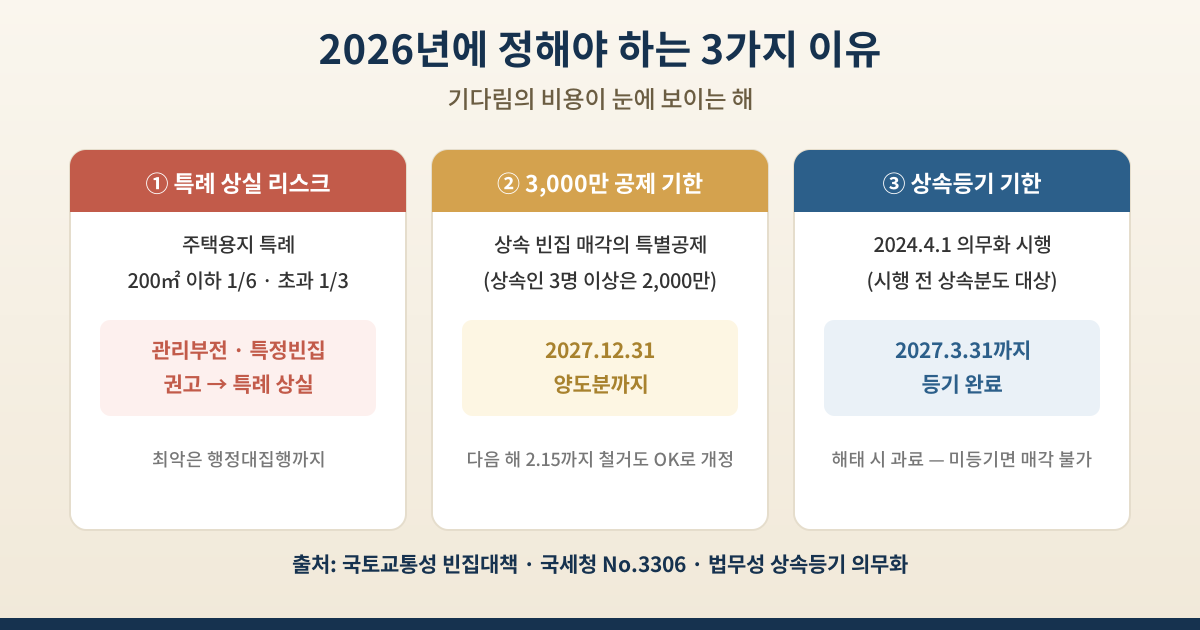
| 이유 | 내용 |
|---|---|
| ① 특례 상실 리스크 | 주택용지 특례: 200㎡ 이하 과세표준 1/6 · 초과분 1/3 — 관리부전 · 특정빈집으로 권고받으면 상실, 세부담 급등 |
| ② 3,000만 공제 기한 | 상속 빈집 매각의 양도소득 특별공제 — 2027년 12월 31일 양도분까지 |
| ③ 상속등기 기한 | 2024.4.1 의무화 (시행 전 상속분도 대상) — 2027년 3월 31일까지 등기, 해태 시 과료 가능 |
2. 방치의 끝 — 특정빈집과 행정대집행
- 방치 기간이 길수록 노후화 · 손상이 진행되어 매매 · 임대 모두 어려워집니다 (국토교통성).
- 붕괴 위험 · 불법투기 등 지역 문제로 이어지면 행정 지도 → 권고 → 행정대집행(강제철거)까지 갈 수 있습니다.
3. 처분 전 — 가족 합의가 먼저
- 국토교통성도 「누가 살지 · 철거할지 · 팔지 · 빌려줄지」의 가족 상의를 첫 단계로 권합니다.
- 감정이 아니라 건물 상태 · 입지 · 시장가치 · 유지비용으로 객관 평가 — 지자체 빈집 상담창구 · 빈집뱅크 등록 지원도 활용할 수 있습니다.
4. 매각의 실무 — 흐름과 비용
- 중개 매각(시장가격에 가깝지만 시간 소요) vs 매입(買取)(빠른 현금화, 가격은 낮아지는 경향).
- 중개수수료 상한: 원칙 매매가 × 3% + 6만 엔(세별) — 800만 엔 미만의 빈집은 최대 30만 엔(세별)의 특례 상한이 적용됩니다.
- 등기 · 측량 · 인스펙션 비용이 추가될 수 있고, 하자(누수 · 기초 균열)를 숨기면 계약부적합책임 — 정직한 상태 공개가 원칙입니다.
- 상속등기가 끝나지 않으면 매각 절차 자체가 진행 불가 — 등기 상태 확인이 출발점입니다.
5. 3,000만 엔 특별공제 — 요건 요약
⚠️ 요건과 변경점 (국세청 No.3306)
① 적용 기간: 2016.4.1~2027.12.31 양도분. ② 2024.1.1 이후 양도분부터 상속인이 3명 이상이면 한도 2,000만 엔으로 축소. ③ 같은 날 이후 양도분은 양도 다음 해 2월 15일까지 철거해도 적용 가능하게 개정 — 「매각 후 철거」 형태도 쓰기 쉬워졌습니다. ④ 피상속인이 사망 직전까지 혼자 거주 · 1981년 5월 31일 이전 건축 등 상세 요건 있음 — 개별 적용은 세무사 · 세무서 확인이 전제입니다.
6. 상속등기 의무화 — 2027년 3월이 벽
- 법무성 — 2024년 4월 1일 시행, 시행 전에 시작된 상속의 미등기 부동산도 대상이며 2027년 3월 31일까지 등기해야 합니다.
- 상속인이 여럿이면 전원 동의가 필요 — 상속인 확정 · 유산분할협의가 선행돼야 하고, 통상 사법서사에게 의뢰합니다.
💡 포인트 — 빈집 시리즈의 역산 순서
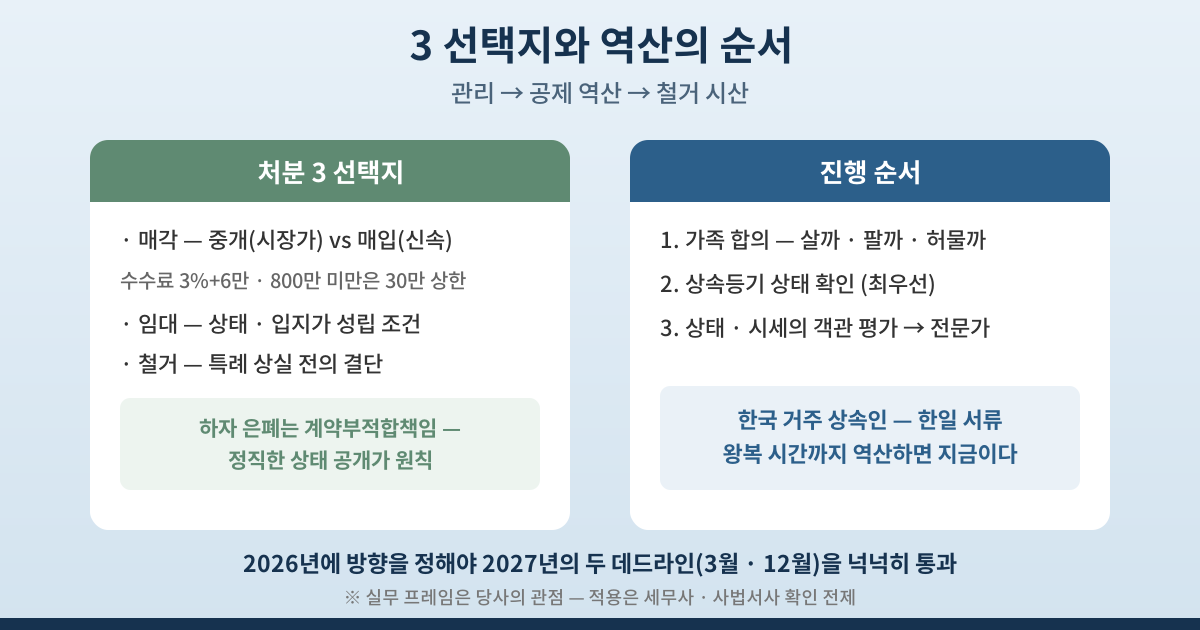 당사가 빈집 상담에서 쓰는 순서는 「관리 → 공제 역산 → 철거 시산」입니다. ① 먼저 관리 상태를 세워 특례 상실(고정자산세 급등)을 막고, ② 매각한다면 3,000만 공제의 데드라인(2027.12.31)과 요건(1981.5.31 이전 건축 등)에서 역산해 양도 연도를 정하고, ③ 철거가 유리한지(다음 해 2.15까지 철거 특례 활용 포함)를 시산합니다. 한국 거주 상속인이라면 여기에 상속등기(2027.3.31 기한)의 한일 서류 왕복 — 사인증명 · 인감 대체 서류 — 일정이 더해지므로, 실질 준비 기간은 겉보기보다 짧습니다. 2026년에 방향을 정해야 2027년의 두 데드라인(3월 등기 · 12월 공제)을 모두 넉넉히 통과할 수 있다는 것이 이 기사의 실무적 결론입니다.
정리
빈집은 방치할수록 세금 · 비용 · 법적 리스크가 늘어나는 자산입니다. 가족 합의 → 등기 확인 → 상태 · 시세 평가 → 매각/임대/철거의 선택 — 그리고 3,000만 공제(2027.12)와 상속등기(2027.3)의 데드라인에서 역산해 2026년 중에 방향을 정하시기 바랍니다. 세부 적용은 세무사 · 사법서사 · 중개사 확인을 전제로.
참고 자료 (공식 출처)
- 국토교통성 — 빈집대책 특설사이트 「빈집이 되면 조기에 행동하기」 · 「부모와 자식이 이야기하기」 · 「빈집 양도소득 3,000만 엔 특별공제」 · 「활용 · 적절 관리 대책 강화」
- 국세청 — No.3306 「피상속인의 거주용 재산(빈집)을 팔았을 때의 특례」
- 법무성 — 「상속등기 신청 의무화에 대하여」