
상속받은 본가의 고정자산세 — 2026년에 알아둘 3가지 주의점
이 글의 핵심 요약
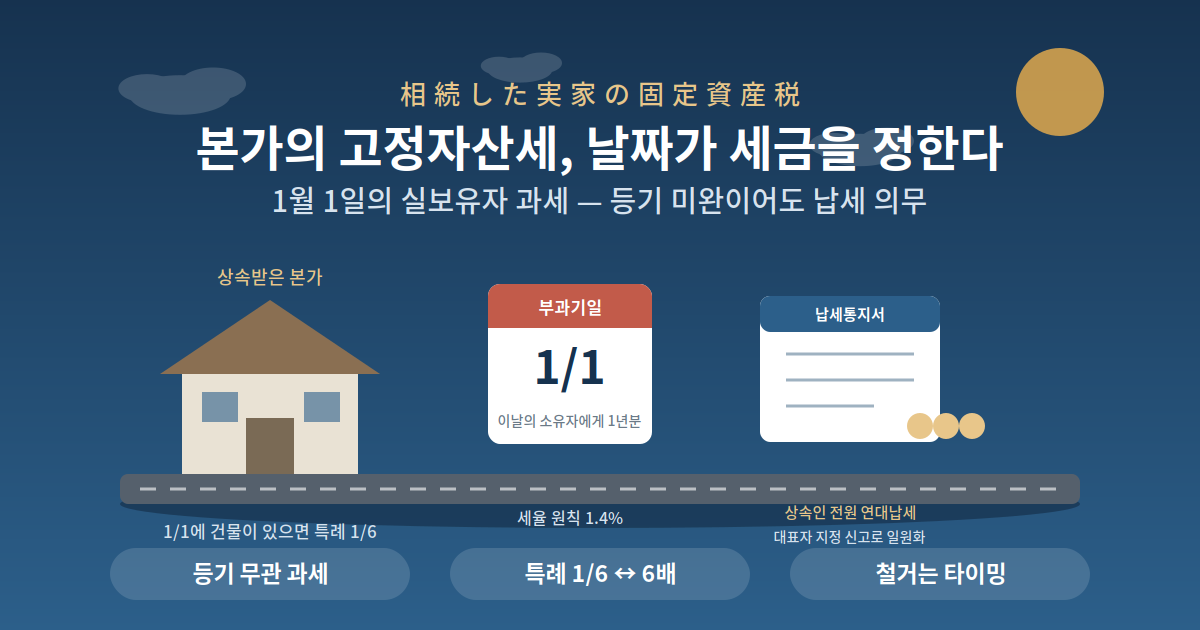
- 고정자산세는 매년 1월 1일(부과기일) 시점의 소유자에게 부과 — 명의 변경(등기)이 안 끝났어도 실제 보유한 상속인이 납세 의무를 집니다. 세율은 원칙 1.4%.
- 상속인이 여럿이면 전액 연대납세 — 「상속인 대표자 지정 신고」로 납세통지서 수령 창구를 일원화할 수 있습니다.
- 최대 함정은 철거 타이밍: 1월 1일에 건물이 없으면 주택용지 특례(1/6)가 사라져 토지분이 최대 6배 — 철거는 해를 넘긴 직후가 유리할 수 있습니다.
빈집 상속 세금 3본주 편에서 전체 지도를 그렸으므로, 이 글은 그중 고정자산세의 실무 각론 — 누가 · 언제부터 · 얼마나, 그리고 철거 타이밍의 함정에 집중합니다. 오사카시 · 도쿄도 주세국 · 국세청 자료 기준입니다.
1. 누가, 언제부터 내나 — 1월 1일의 원칙
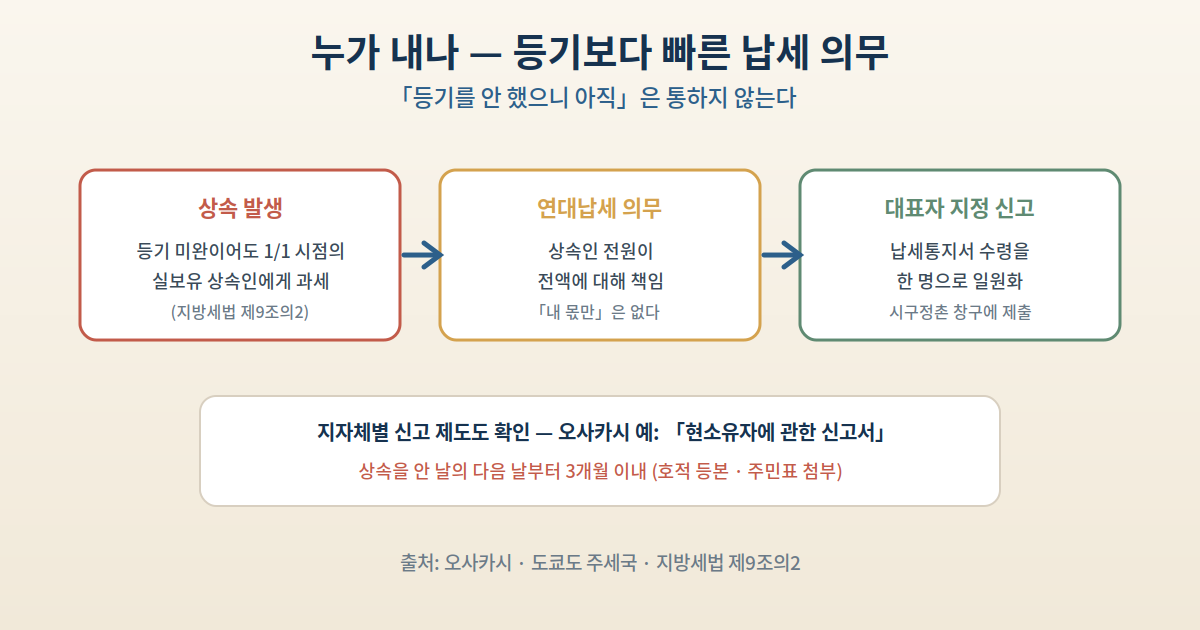
- 과세 기준일은 매년 1월 1일(부과기일) — 이날 시점의 소유자에게 1년분이 부과됩니다.
- 상속등기가 미완이어도 1월 1일 시점에 실제 보유한 상속인이 납세 의무(지방세법 제9조의2의 현소유자 규정).
- 상속인이 복수면 전액에 대한 연대납세 의무 — 「누가 얼마」가 아니라 전원이 전액에 책임.
- 시구정촌에 「상속인 대표자 지정 신고」를 내면 납세통지서 수령을 한 명으로 일원화 가능.
- 오사카시 예: 상속 사실을 안 날의 다음 날부터 3개월 이내에 「현소유자에 관한 신고서」 제출(호적 등본 · 주민표 등 첨부) — 지자체별 신고 제도를 확인하세요.
2. 주택용지 특례 — 1/6의 가치
- 주택이 있는 토지의 과세표준: 200㎡ 이하 부분 1/6, 초과 부분 1/3로 경감.
- 조건은 단 하나 — 「1월 1일 현재 주택이 존재할 것」.
- 따라서 철거하면 다음 해부터 특례 소멸 → 토지분 최대 6배. (철거한 해에 1월 1일 시점 건물이 있었다면 그 해의 건물분 세금은 부과됩니다.)
3. 철거 타이밍의 함정 — 연말이냐 연초냐
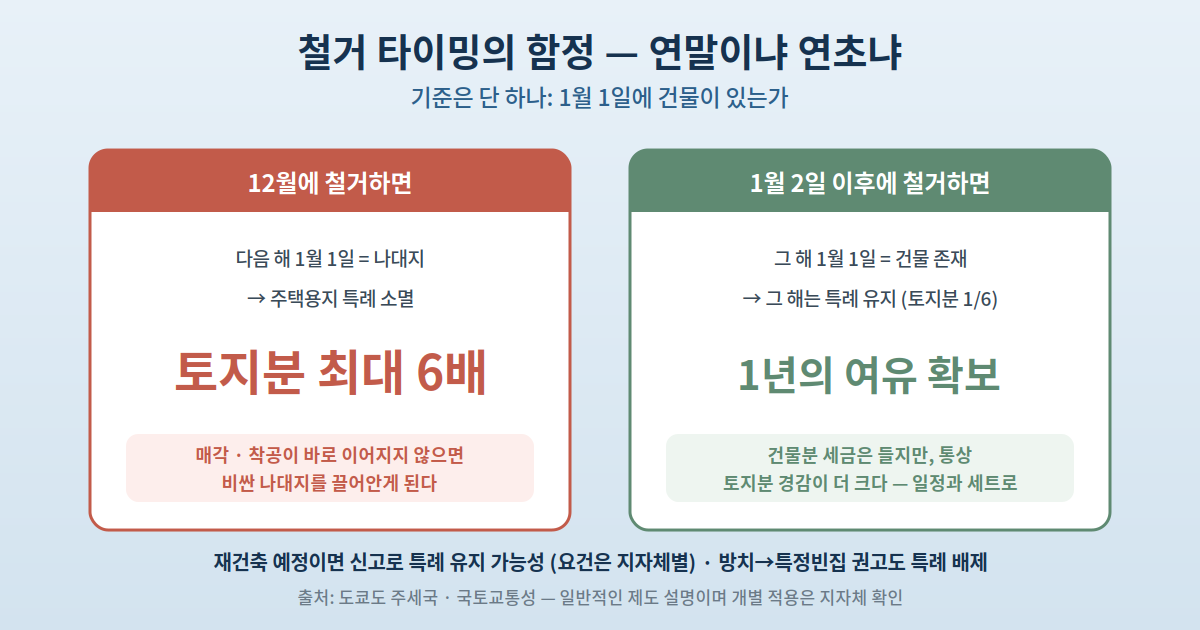
- 12월에 철거: 다음 해 1월 1일에 나대지 → 다음 해부터 바로 특례 소멸.
- 1월 2일 이후 철거: 그 해 1월 1일엔 건물 존재 → 그 해는 특례 유지(건물분은 과세되지만 토지분 경감이 보통 더 큼).
- 매각 · 재건축 일정과 묶어 철거 시기를 정하는 것이 실무의 요령 — 재건축 예정이라면 일정 요건의 신고로 특례가 유지될 수 있습니다(요건은 지자체별 상이, 사전 상담 필수).
4. 빈집 방치의 리스크 — 철거 안 해도 6배
- 관리가 나빠져 「관리부전빈집」 「특정빈집」으로 지정 → 권고를 받으면, 건물이 있어도 주택용지 특례에서 배제됩니다(국토교통성 · 법개정 반영).
- 특정빈집: 붕괴 위험 · 위생 유해 · 경관 훼손 등으로 주변에 악영향을 주는 빈집.
- 즉 「철거해도 6배, 방치해도 6배」가 될 수 있는 구조 — 관리 또는 출구(매각 · 활용)의 조기 결정이 답입니다.
5. 팔 때 · 등기할 때의 세금 (요약)
- 매각: 빈집 3,000만엔 특별공제(상속 후 3년 경과년의 12/31까지 · 대금 1억엔 이하 등, No.3306) 또는 취득비 가산 특례(No.3267) — 택일.
- 취득비는 고인의 취득 금액 · 비용을 승계(No.3270).
- 상속등기: 2024년 4월 의무화 — 과거 미등기분은 2027년 3월 31일까지. 등록면허세는 과세대장 가격의 0.4%(No.7191).
- 상속에 의한 취득은 부동산취득세 원칙 비과세(오사카부 Q&A).
주의 — 「등기를 안 했으니 세금도 아직」은 통하지 않습니다. 고정자산세는 등기와 무관하게 1월 1일의 실제 보유자에게 부과되고, 상속인 전원이 연대납세 의무를 집니다. 납세통지서가 고인 명의로 계속 오는 상태를 방치하면 체납 리스크만 쌓입니다 — 대표자 지정 신고부터 처리하세요.
포인트 — 상속 직후의 고정자산세 체크 순서: ① 대표자 지정 신고(+ 지자체별 현소유자 신고, 오사카시는 3개월 이내) → ② 주택용지 특례의 유지 조건 확인(관리 상태 포함) → ③ 출구 방침(유지 / 임대 / 매각 / 재건축) 결정 → ④ 철거가 필요하면 1월 1일을 넘긴 타이밍 + 매각 일정과 세트로 설계. 세금은 「액수」보다 「날짜」로 줄이는 것이 고정자산세의 특징입니다.
정리
상속 본가의 고정자산세는 ① 1월 1일의 실보유자 과세(등기 무관 · 연대납세) ② 주택용지 특례 1/6의 유지 조건 ③ 철거 · 방치 양쪽에 있는 6배 리스크의 3가지로 정리됩니다. 날짜 설계(부과기일 · 철거 시기 · 특례 기한)가 절세의 중심이므로, 지자체 창구 · 세무사와 함께 일정표부터 만드시기 바랍니다.
참고 자료 (공식 출처)
- 오사카시 「固定資産税」 · 「現所有者に関する申告など」 · 토지 · 가옥 FAQ — https://www.city.osaka.lg.jp/
- 도쿄도 주세국 「固定資産税・都市計画税」 / 국토교통성 「空き家対策特設サイト(法改正)」
- 국세청 No.3306 (빈집 특례) / No.3267 (취득비 가산) / No.3270 (상속 취득비) / No.7191 (등록면허세)
- 법무성 「相続登記の申請義務化について」 / 지방세법 제9조의2 (e-Gov)
- 오사카부 「不動産取得税Q&A」