
상속한 맨션의 매각 — 2027년 3월까지 알아둘 3가지 수순
이 글의 핵심 요약
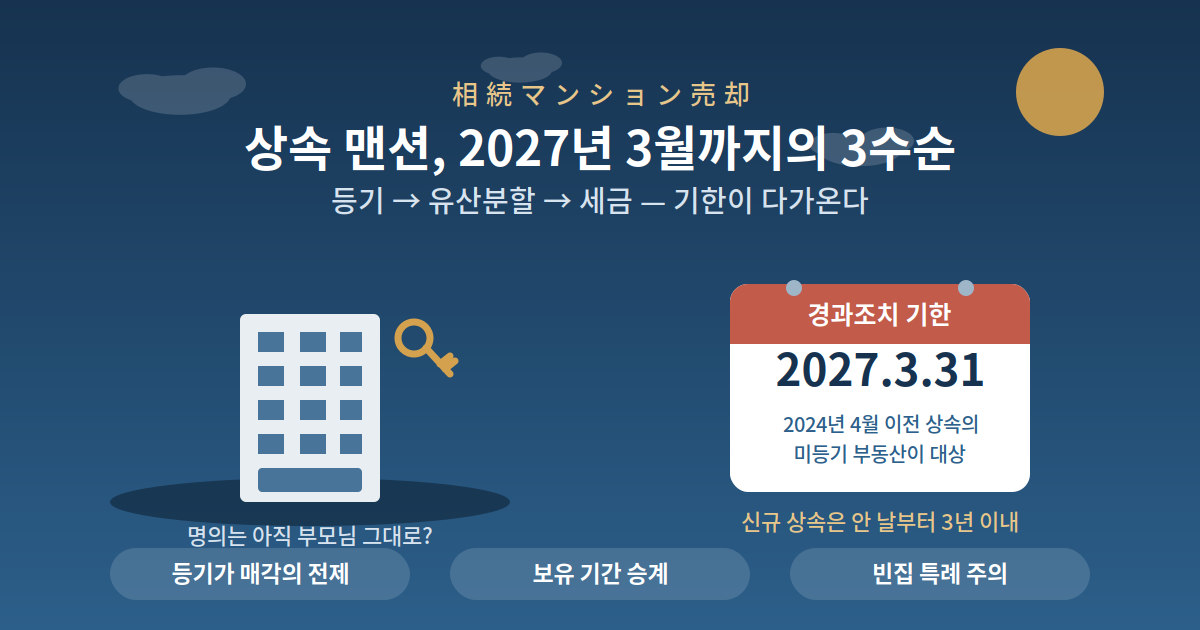
- 상속등기는 「안 날부터 3년 이내」가 법적 의무 — 2024년 4월 이전 상속분의 경과조치 기한이 2027년 3월 31일입니다.
- 양도 세율은 피상속인의 취득 시기를 승계해 판정 — 5년 초과면 20%(15%+5%)입니다.
- 분양맨션(구분소유)은 「빈집 3,000만엔 특별공제」의 대상에서 제외되기 쉬우므로 과신 금물입니다.
부모님에게 물려받은 맨션 — 살 것인가, 빌려줄 것인가, 팔 것인가. 어느 길이든 피할 수 없는 것이 등기·유산분할·세금의 3가지 수속입니다. 특히 옛날에 상속받고 등기를 미뤄 온 분은 2027년 3월 31일이라는 기한이 눈앞에 있습니다. 이 글에서는 법무성·국세청의 공식 자료를 기준으로, 3가지 수순과 맨션 특유의 세금 함정을 정리합니다.
1. 먼저 결정 — 「살기 · 빌리기 · 팔기」
- 살기 — 상속등기만 마치면 당분간 거주 가능합니다.
- 빌리기 — 관리회사 계약과 임대 조건 설정이 필요합니다.
- 팔기 — 등기 → 유산분할 → 세금 신고의 3수속을 순서대로. 등기 완료가 매매의 전제이므로 등기를 최우선으로 하세요.
2. 【수순 ①】 상속등기 — 2027년 3월 31일의 기한
주의 — 옛 상속분도 대상
상속등기는 2024년 4월 1일부터 의무화 — 기한은 「상속 개시와 취득을 안 날부터 3년 이내」입니다. 2024년 4월 이전의 상속으로 미등기인 부동산도 대상이며, 그 경과조치 기한이 2027년 3월 31일입니다. 수십 년 전 상속받은 맨션이 조부모 명의 그대로라면, 지금이 움직일 때입니다.
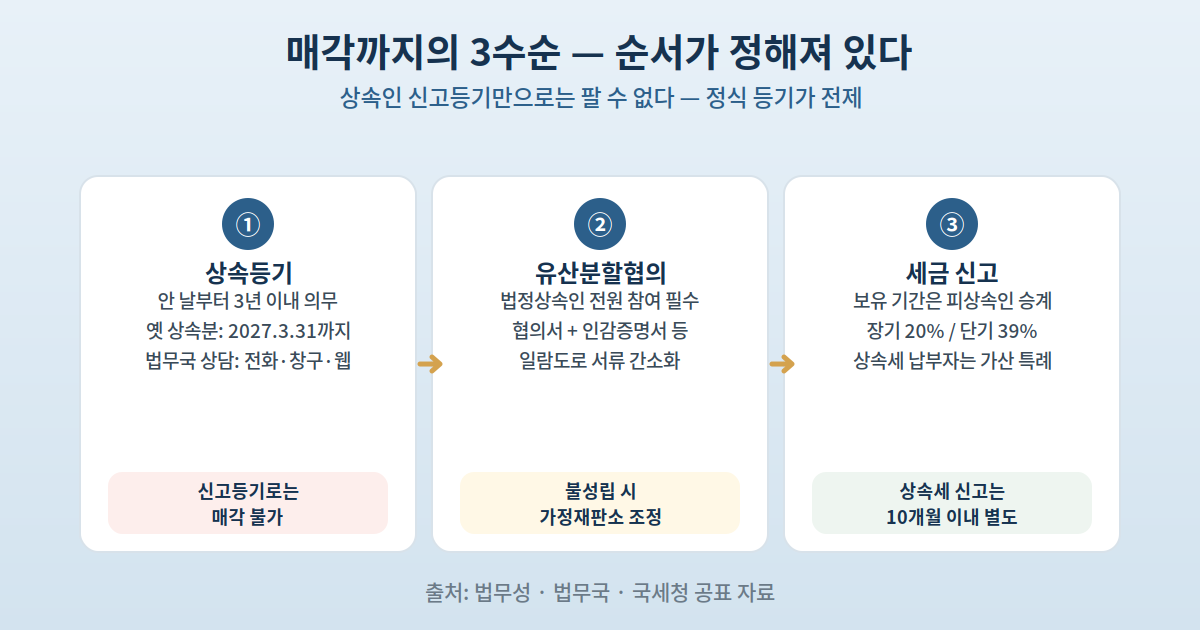
- 유산분할 합의가 늦어질 때는 「상속인 신고등기」로 의무를 이행할 수 있지만, 매각·저당권 설정에는 정식 상속등기가 별도로 필요합니다.
- 법무국 등기 상담은 전화 · 창구 대면 · 웹회의의 3가지 방식으로 가능합니다.
3. 【수순 ②】 유산분할협의와 서류 준비
- 상속인이 복수라면 법정상속인 전원 참여의 유산분할협의가 필요 — 일부만의 합의는 법적 효력이 없습니다.
- 합의 내용은 유산분할협의서로 작성하고, 등기에는 협의서 · 전원의 인감증명서 · 피상속인의 호적 관련 서류 등이 필요합니다. 법정상속정보 일람도를 만들면 호적등본 묶음을 대신할 수 있어 편리합니다.
- 합의가 안 되면 가정재판소의 유산분할 조정·심판 — 조정은 다른 상속인 전원을 상대방으로 신청합니다.
- 다른 부동산의 존재가 불명확하면 「소유부동산기록증명제도」로 명의인별 목록을 발급받을 수 있습니다.
4. 【수순 ③】 매각 시 세금 — 승계되는 보유 기간
- 계산식: 판 금액 − 취득비 − 매각 비용 = 양도소득.
- 보유 기간은 피상속인의 취득 시기를 승계(No.3270) — 부모가 20년 보유한 맨션은 상속 직후 팔아도 장기양도(20%)입니다. 5년 이하면 단기 39%.
- 취득비 서류가 없으면 개산 5%뿐 — 세 부담이 커질 수 있으므로 부모 세대의 구입 계약서 찾기가 먼저입니다.
- 상속세를 납부했다면 취득비 가산 특례(No.3267)로 상속세 일부를 취득비에 더할 수 있습니다 — 적용 조건은 세리사·국세 상담센터 확인을.
5. 「빈집 3,000만엔 공제」는 분양맨션에 쓰기 어렵다
포인트 — 맨션 특유의 함정
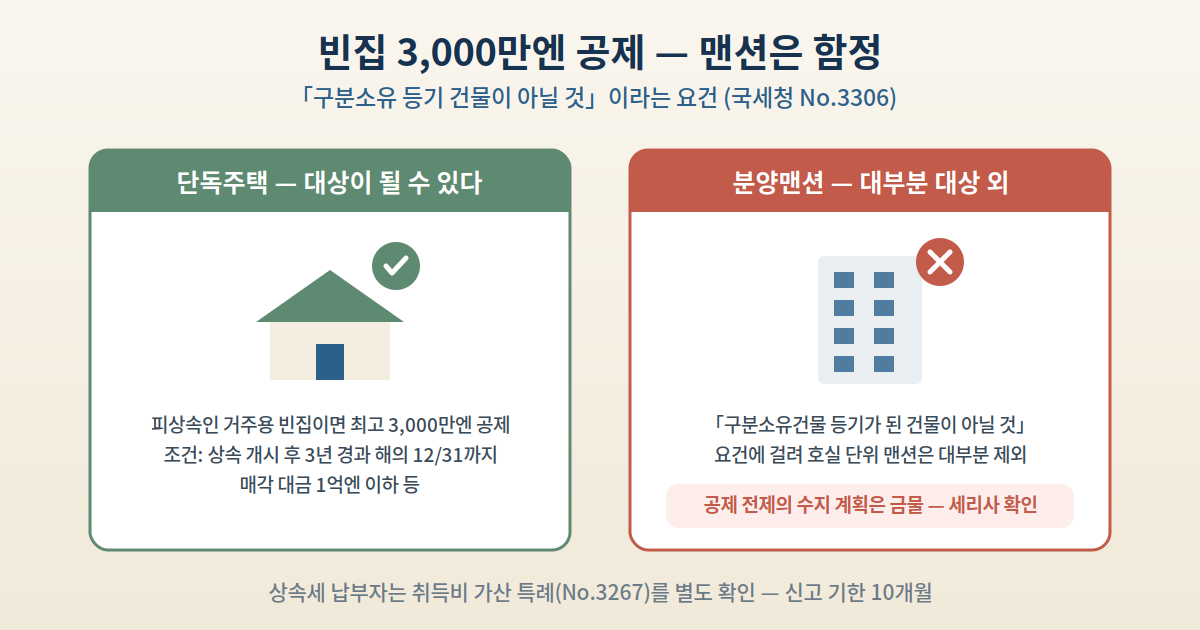
피상속인 거주용(빈집) 특례(No.3306)에는 「구분소유건물 등기가 된 건물이 아닐 것」이라는 요건이 있어, 일반 분양맨션의 호실은 대부분 대상 외입니다. 단독주택 상속과 혼동해 「3,000만엔 공제받을 수 있겠지」라고 계획하면 수지가 완전히 어긋납니다. 적용 가능한 경우라도 상속 개시 후 3년 경과 해의 12월 31일까지 · 대금 1억엔 이하 등의 조건이 있습니다.
※ 상속세 신고는 등기와 무관하게, 유산 총액이 기초공제를 넘으면 사망일 다음 날부터 10개월 이내입니다(No.4205).
정리
상속 맨션의 매각은 ① 상속등기(2024년 4월 이전 분은 2027년 3월 31일 기한 — 신고등기만으로는 팔 수 없음) ② 전원 참여의 유산분할협의(법정상속정보 일람도 활용) ③ 세금(보유 기간은 피상속인 승계 · 취득비 서류 찾기 · 상속세 납부자는 가산 특례)의 3수순입니다. 그리고 분양맨션은 빈집 3,000만엔 공제의 대상 외가 되기 쉽다는 것이 단독주택과의 결정적 차이 — 특례를 전제로 한 수지 계획은 세우지 말고, 세리사 확인을 거쳐 진행하시기 바랍니다.
참고 자료 (공식 출처)
- 법무성 「相続登記の申請義務化に関するQ&A」 — https://www.moj.go.jp/MINJI/minji05_00565.html
- 법무성 「相続人申告登記について」 — https://www.moj.go.jp/MINJI/minji05_00602.html
- 법무국 「法定相続情報証明制度」 — https://houmukyoku.moj.go.jp/homu/page7_000013.html
- 법무성 「所有不動産記録証明制度」 — https://www.moj.go.jp/MINJI/minji05_00740.html
- 재판소 「遺産分割調停」 — https://www.courts.go.jp/saiban/syurui/syurui_kazi/kazi_07_12/index.html
- 국세청 「No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3270.htm
- 국세청 「No.3267 相続財産を譲渡した場合の取得費の特例」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
- 국세청 「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
- 국세청 「No.3208 · No.3211 · No.4205」 — https://www.nta.go.jp/
- 도쿄법무국 「相続登記 필요서류 체크리스트」 — https://houmukyoku.moj.go.jp/tokyo/content/001396077.pdf