
세후 캐시플로가 마이너스가 되는 3가지 원인과 회피책
이 글의 핵심 요약
- 세후 캐시플로 = 임대료 수입 − 론 상환액 − 세금 − 제경비 — 실제로 손에 남는 현금입니다.
- 감가상각이 끝나면 장부상 경비가 사라져 세부담이 급증 — 마이너스로 전락하기 쉬운 전형 패턴입니다.
- 구입 전에 「상각 종료 후」까지의 시뮬레이션을 해 두는 것이 최대의 회피책입니다.
「장부상으로는 흑자인데 통장의 돈이 줄어든다」 — 부동산 투자에서 가장 많은 당혹입니다. 원인은 장부상 이익과 현금 수지의 어긋남, 특히 감가상각과 론 원금 상환의 구조에 있습니다. 이 글에서는 국세청 택스앤서를 기준으로, 세후 캐시플로의 구조, 마이너스가 되는 3가지 원인, 그리고 회피책을 정리합니다.
1. 세후 캐시플로란 — 「장부」가 아니라 「통장」의 숫자
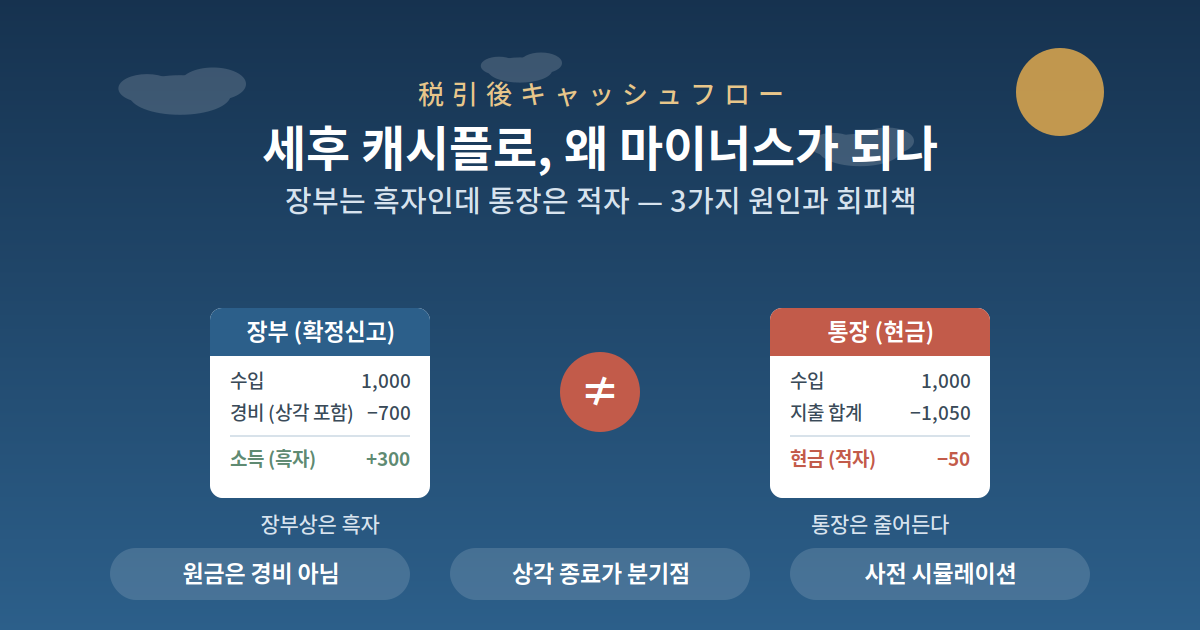
계산식: 세후 캐시플로 = 임대료 수입 − 론 상환액(원금+이자) − 세금 − 제경비
주의 — 원금 상환은 경비가 아니다
론 상환 중 원금 부분은 필요경비에 들어가지 않습니다(이자 부분만 경비 · 국세청 No.1370 취지). 즉 현금은 매달 나가는데 장부상 경비는 되지 않는 지출 — 여기가 「장부 흑자 · 현금 적자」의 출발점입니다.
2. 마이너스가 되는 3가지 원인
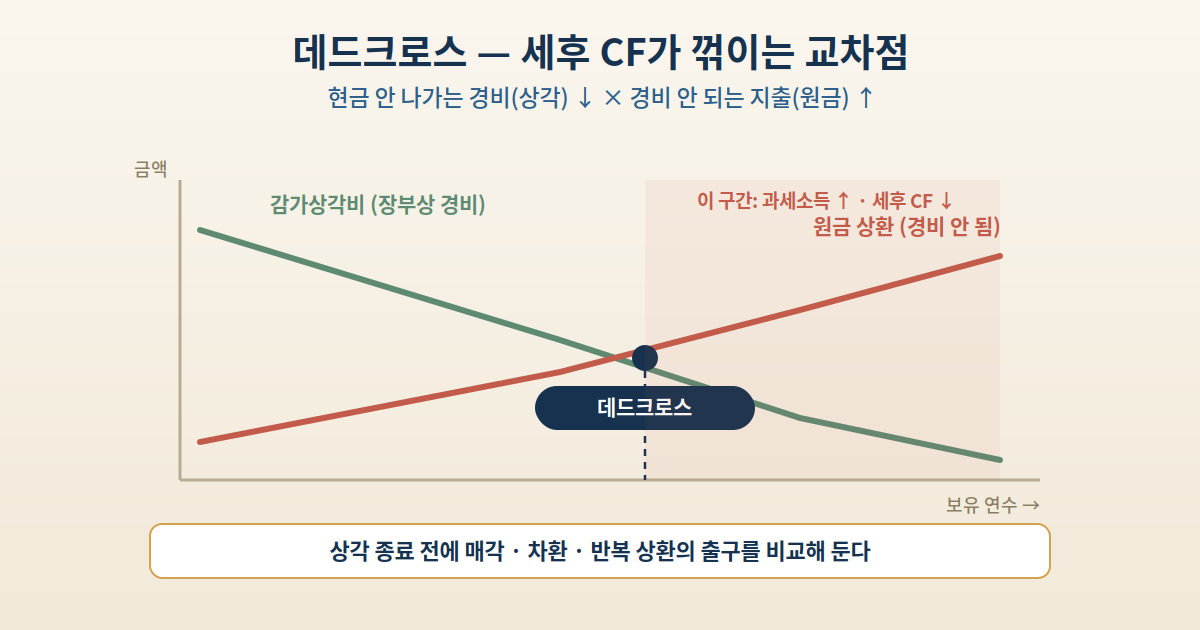
- 감가상각의 종료 — 감가상각비는 현금 지출이 없는 「장부상 경비」입니다(건물만 대상, 토지 제외 · No.2100). 내용연수가 지나면 이 경비가 제로가 되어 과세소득이 급증 — 론 상환액은 그대로인데 소득세·주민세만 늘어나는 국면이 옵니다.
- 데드크로스 — 감가상각비가 줄고 원금 상환 비중이 늘어나는 교차점. 이 지점을 넘으면 「경비 안 되는 지출(원금)」이 「현금 안 나가는 경비(상각)」를 웃돌아 세후 CF가 악화됩니다.
- 누진세율의 직격 — 소득세는 5~45%의 누진세율(No.2260) + 부흥특별소득세 2.1%. 급여소득이 높은 분일수록 부동산소득에 걸리는 세율이 높아, 상각 종료 후의 충격이 큽니다.
3. 경비가 되는 것 / 안 되는 것
| 경비 O | 경비 X · 주의 |
|---|---|
| 고정자산세 · 등록면허세 · 부동산취득세 (No.2215) | 론 원금 상환 |
| 차입금의 이자 부분 | 사용 개시 전의 이자는 취득비에 산입 (No.3264) |
| 건물 감가상각비 · 관리비 · 수선비 | 적자 손익통산 시 토지분 차입 이자는 통산 대상 외 (No.1391) |
4. 회피책 — 구입 전과 보유 중에 할 수 있는 것
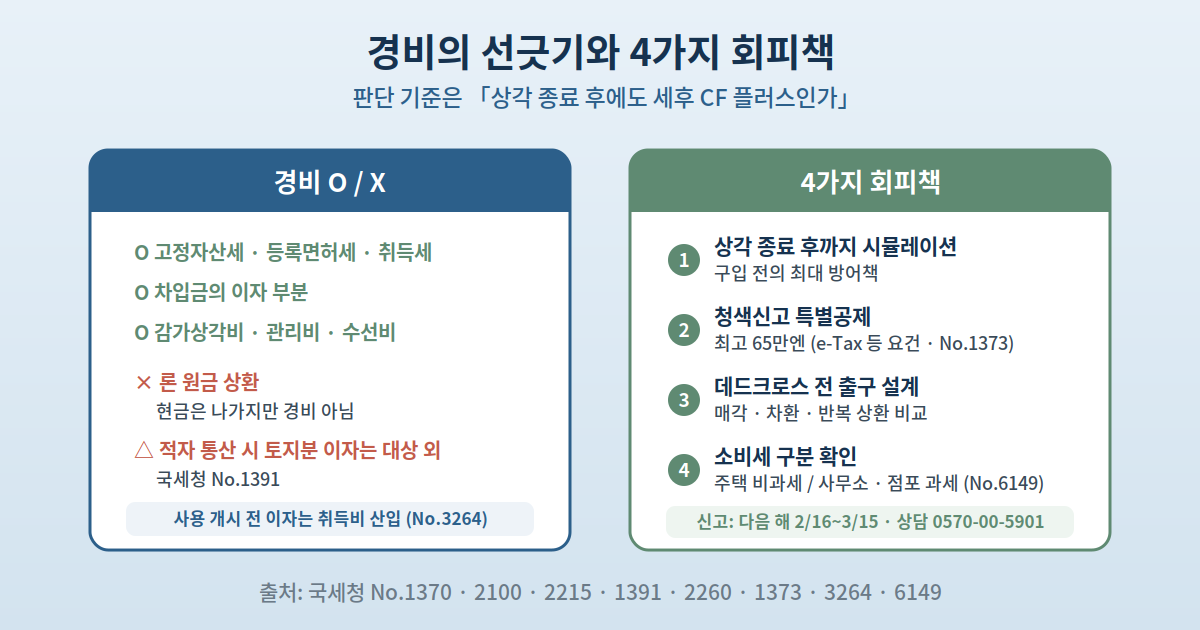
- ① 상각 종료 후까지의 시뮬레이션 — 구입 전에 「상각이 끝난 해의 세후 CF」까지 계산하세요. 이것이 최대의 회피책입니다.
- ② 청색신고 특별공제의 활용 (No.1373) — 사업적 규모 + 정규 부기로 최고 55만엔, e-Tax 등 요건 충족 시 최고 65만엔 공제(미달 시 10만엔). 장부·영수증의 정비가 전제입니다.
- ③ 데드크로스 전의 출구 설계 — 상각 종료가 보이는 시점에 매각·차환·반복 상환 등의 선택지를 비교하세요.
- ④ 소비세 구분의 확인 — 주택 임대는 비과세, 사무소·점포 임대는 과세(No.6149) — 용도 혼재 물건은 구분 관리가 필요합니다.
포인트 — 부동산 투자의 숫자는 「표면이율 → NET이율 → 세후 CF」의 3층으로 깊어집니다. 최종 판단 기준은 언제나 세후 CF가 상각 종료 후에도 플러스인가 — 확정신고(다음 해 2월 16일~3월 15일) 전의 의문은 국세상담 다이얼(0570-00-5901), 개별 설계는 세리사와 함께 진행하세요.
정리
세후 캐시플로의 마이너스 전락은 ① 감가상각 종료에 따른 과세소득 급증 ② 데드크로스(상각 감소 × 원금 증가) ③ 누진세율의 직격이라는 3가지 구조 요인에서 옵니다. 원금 상환이 경비가 되지 않는다는 기본을 출발점으로, 구입 전에 상각 종료 후까지 시뮬레이션하고, 청색신고 65만엔 공제와 데드크로스 전의 출구 설계로 대비하세요. 장부의 흑자가 아니라 통장의 현금 — 그것이 임대 경영의 진짜 성적표입니다.
참고 자료 (공식 출처)
- 국세청 「No.1370 不動産収入を受け取ったとき(不動産所得)」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1370.htm
- 국세청 「No.2100 減価償却のあらまし」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2100.htm
- 국세청 「No.2215 固定資産税、登録免許税又は不動産取得税」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2215.htm
- 국세청 「No.1391 不動産所得が赤字のときの他の所得との通算」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1391.htm
- 국세청 「No.2260 所得税の税率」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
- 국세청 「No.1373 事業としての不動産貸付けとの区分」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1373.htm
- 국세청 「No.3264 借入金の利子が取得費になるとき」 — https://www.nta.go.jp/taxes/shiraberu/joto/3264.htm
- 국세청 「No.6149 資産の貸付けの具体例」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6149.htm