
수선적립금은 경비가 될까? — 2가지 계상 시기와 4가지 요건
이 글의 핵심 요약
- 수선적립금은 「장래 수선을 위한 예치금」이므로 원칙적으로 지급 시점에는 경비 불가 — 실제 수선이 이루어진 연도에 경비가 됩니다(국세청).
- 단, 4가지 요건을 모두 충족하면 「지급한 연도」에 경비 계상 가능 — 대부분의 관리조합 적립금이 여기 해당할 수 있습니다.
- 자택 사용분은 경비 불가 · 일부 임대는 비율 안분 — 문제는 「되느냐」가 아니라 「언제 잡느냐」입니다.
매달 꼬박꼬박 나가는 수선적립금 — 확정신고에서 경비로 잡을 수 있을까요? 답은 「잡을 수 있다, 단 시기의 규칙이 있다」입니다. 이 글에서는 국세청 질의응답과 국토교통성 표준관리규약을 기준으로 정리합니다. (청색신고 65만엔 공제는 별도 기사에서 — 이 글은 경비 계상의 각론입니다.)
1. 수선적립금이란 — 관리비와의 차이
- 대규모 수선에 대비해 구분소유자가 매월 관리조합에 적립하는 돈.
- 관리비 = 현재 서비스의 대가 / 수선적립금 = 장래 공사를 위한 적립 — 성격이 다르므로 세무 취급도 다릅니다.
2. 원칙 — 「수선이 완료된 연도」에 경비
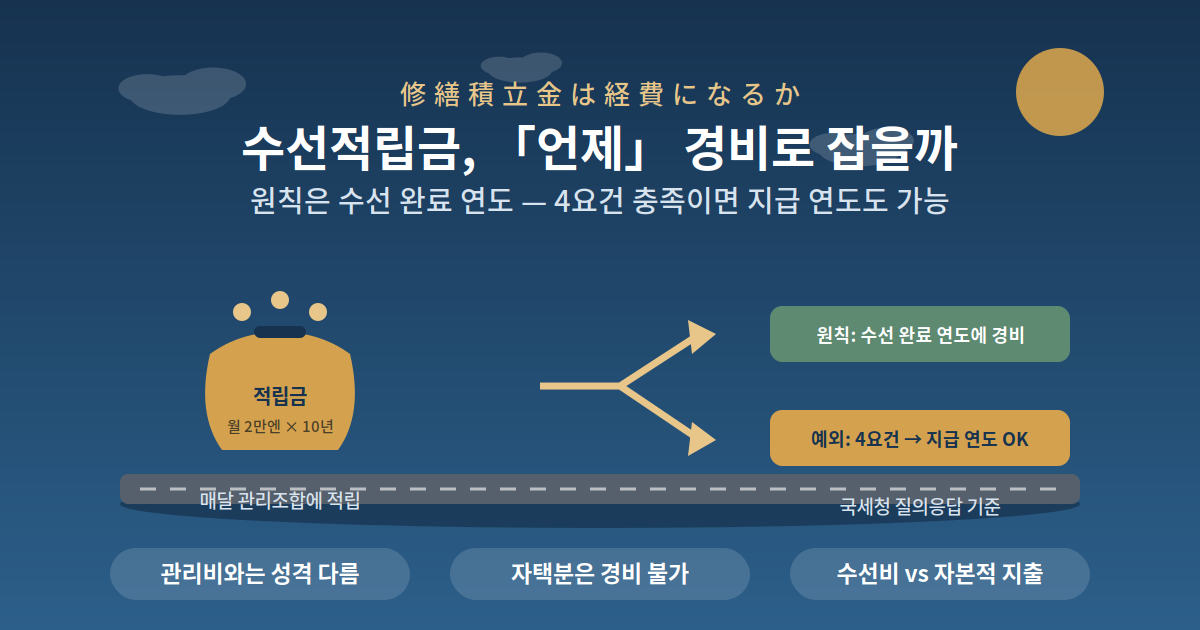
- 원칙: 지급 시 경비 불가 → 실제 수선 지출 시 경비.
- 예: 월 2만엔 × 10년 = 240만엔을 냈어도, 그 기간에 대규모 수선이 없으면 원칙상 경비 0.
- 배경은 수익 · 비용 대응의 회계 원칙입니다.
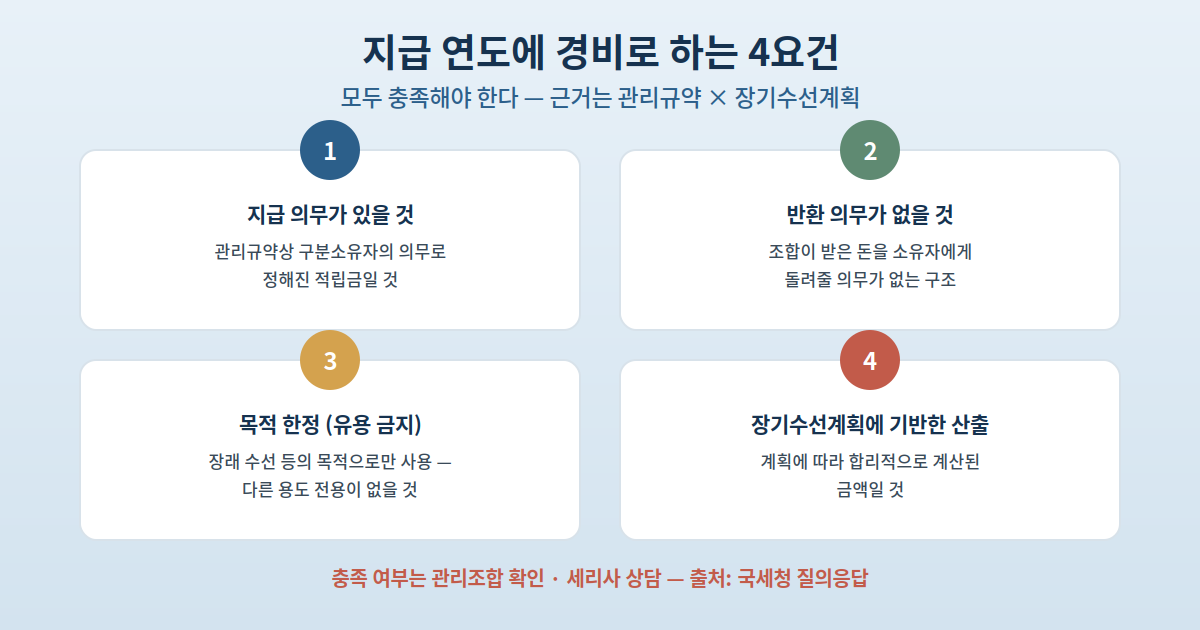
3. 「지급한 연도」에 경비로 하는 4가지 요건 (모두 충족)
| 요건 | 내용 |
|---|---|
| ① | 관리조합에 대한 지급 의무가 있을 것 |
| ② | 조합이 받은 적립금을 구분소유자에게 반환할 의무가 없을 것 |
| ③ | 장래 수선 등의 목적으로만 쓰이고 다른 용도로 유용되지 않을 것 |
| ④ | 장기수선계획에 따라 합리적으로 산출될 것 |
4가지를 모두 충족하면 「지급기일이 속하는 연분의 필요경비에 산입해도 무방하다」는 것이 국세청의 입장입니다. 충족 여부는 관리규약 · 장기수선계획에 달려 있으므로, 관리조합 확인 또는 세리사 상담을 권합니다.
4. 수선비 vs 자본적 지출 — 실제 공사 때의 구분
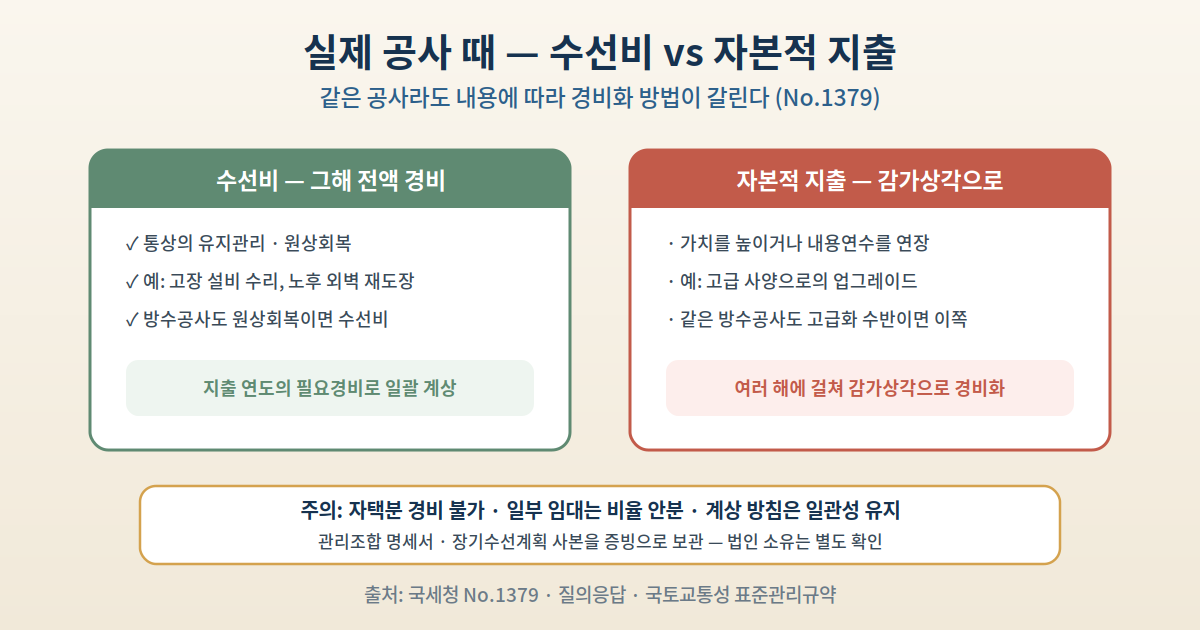
- 수선비 — 통상의 유지관리 · 원상회복(고장 설비 수리, 노후 외벽 재도장 등) → 지출 연도의 경비.
- 자본적 지출 — 가치 향상 · 내용연수 연장 → 감가상각으로 수년에 걸쳐 경비화(국세청 No.1379).
- 적립금에서 지급된 대규모 공사비도 이 구분 판단이 필요 — 같은 방수공사라도 원상회복이면 수선비, 고급화 수반이면 자본적 지출이 될 수 있습니다.
5. 자택 겸용 · 법인 소유의 주의
- 자택 사용분은 부동산소득의 경비 불가 — 일부 임대라면 임대 비율만 안분 계상.
- 법인 소유는 법인세 처리가 개인과 다를 수 있음 — 세리사 · 세무서 확인.
- 관리비와 적립금이 함께 청구되면 각각 나눠 계상 — 관리조합 명세서를 보관하세요.
주의 — 한 번 「지급 연도 계상」을 선택했다면 일관성 있게 계속하는 것이 안전합니다. 연도마다 유리한 쪽을 오가는 처리는 세무조사에서 지적의 대상이 되기 쉽습니다 — 방침을 정하고 명세서 · 장기수선계획 사본을 증빙으로 남기세요.
포인트 — 실무의 순서: ① 관리규약 · 장기수선계획으로 4요건 확인 ② 충족하면 지급 연도 경비(대부분의 표준관리규약형 조합이 해당 가능) ③ 실제 대규모 수선 시에는 수선비 vs 자본적 지출 구분. 수선적립금은 NET 수익 계산의 고정 지출이기도 하므로, 세무와 수지 양쪽에서 같은 숫자를 쓰는 습관이 중요합니다.
정리
수선적립금의 세무는 「언제 경비로 잡느냐」의 문제입니다. 원칙은 수선 완료 연도, 예외는 4요건(지급 의무 · 반환 의무 없음 · 목적 한정 · 장기수선계획 기반) 충족 시의 지급 연도 계상 — 자택분 제외와 관리비 안분, 수선비 vs 자본적 지출 구분까지 챙기고, 불확실하면 세리사 · 세무서에 확인하시기 바랍니다.
참고 자료 (공식 출처)
- 국세청 「賃貸用マンションの修繕積立金の取扱い」 — https://www.nta.go.jp/law/shitsugi/shotoku/04/12.htm
- 국세청 「No.1379 修繕費とならないものの判定」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1379.htm
- 국토교통성 「マンション標準管理規約」 — https://www.mlit.go.jp/jutakukentiku/house/mansionkiyaku.html
- 국세청 「確定申告書等作成コーナー (부동산소득)」