
오래된 단독주택 매각 — 손해 보지 않는 3가지 방법과 세금 유의점
이 글의 핵심 요약
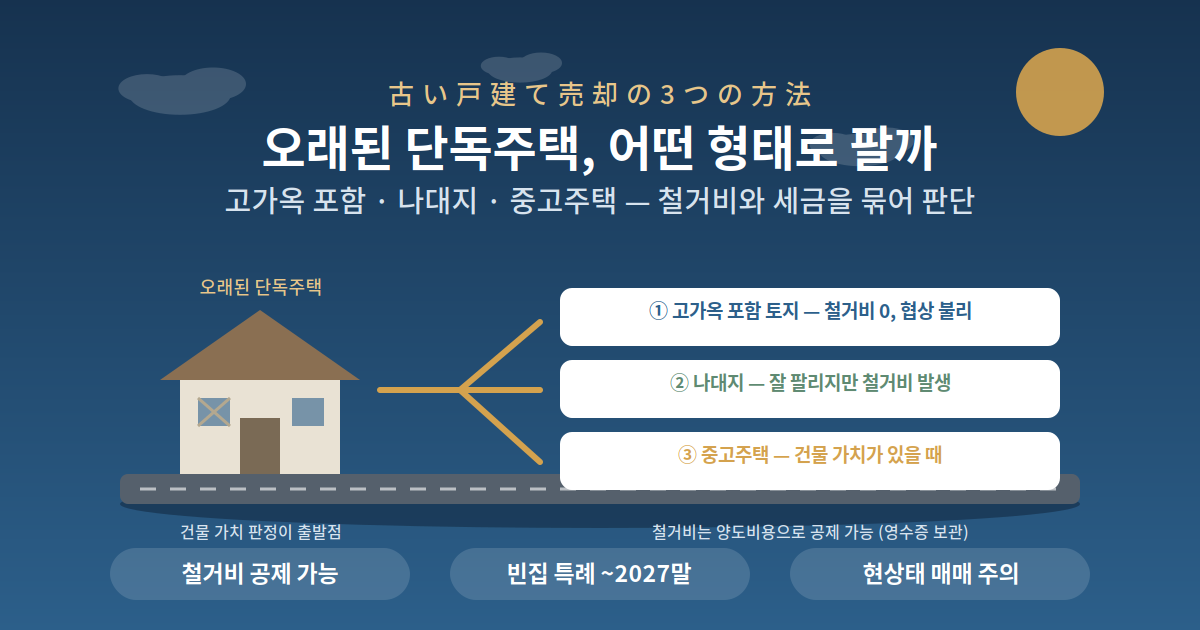
- 파는 방식은 3가지: 고가옥(古家) 포함 토지 / 나대지(철거 후) / 중고 단독주택 — 건물 가치와 철거비의 저울질이 선택 기준입니다.
- 철거비는 양도비용으로 공제 가능(토지 매각 목적일 때) — 영수증 보관이 조건입니다.
- 현상태(現状有姿) 매매는 분쟁의 온상 — 인스펙션 + 기존주택 매매 하자보험(1 · 2 · 5년 / 200 · 500 · 1,000만엔)으로 방어할 수 있습니다.
빈집 특례의 요건 · 기한은 빈집 세금 편에서, 축 40년 맨션은 별도 편에서 다뤘으므로 — 이 글은 오래된 「단독주택」을 어떤 형태로 파는가라는 선택의 실무에 집중합니다. 국세청 · 국토교통성 자료 기준입니다.
1. 파는 방식은 3가지 — 내 집은 어느 쪽인가
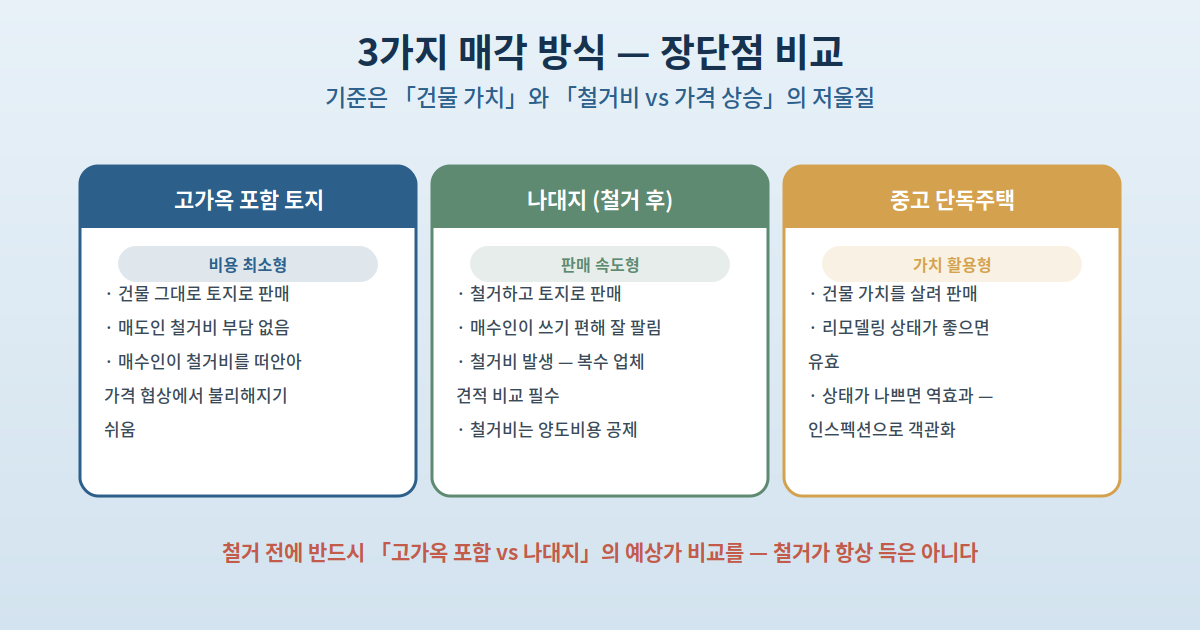
| 방식 | 장점 | 단점 |
|---|---|---|
| ① 고가옥 포함 토지 | 매도인의 철거비 부담 없음 | 매수인이 철거비를 떠안아 가격 협상에서 불리 |
| ② 나대지 (철거 후) | 매수인이 쓰기 편해 잘 팔림 | 철거비 발생 — 복수 업체 견적 비교 필수 |
| ③ 중고 단독주택 | 건물 가치가 있으면 가격에 반영 | 상태가 나쁘면 역효과 — 리모델링 상태가 열쇠 |
2. 철거하고 팔 때 — 비용과 세금
- 세금은 양도소득(매각가 − 취득비 − 양도비용)에 과세(국세청 No.3202).
- 토지 매각을 위한 건물 철거비는 양도비용으로 공제(No.3255) — 철거비 200만엔이면 과세 대상이 200만엔 줄어듭니다. 영수증 보관 필수.
- 단, 철거해도 매각가가 그만큼 오르지 않으면 손해 — 철거 전에 「고가옥 포함 vs 나대지」의 예상가 비교를 중개사와 먼저.
3. 상속 실가라면 — 빈집 특례 (기한 주의)
- 요건 충족 시 양도소득에서 최대 3,000만엔 공제(국세청 No.3306) — 상속인 3명 이상이면 상한 2,000만엔(2024년 이후 매각).
- 제도의 대상 기간: 2016년 4월 1일~2027년(레이와 9년) 12월 31일의 매각 — 기한이 보이는 제도입니다.
- 주요 요건: 1981년 5월 31일 이전 건축 / 고인 단독 거주 / 매각 전(또는 매각 다음 해 2월 15일까지) 내진 개수 또는 철거 등 — 상세는 빈집 세금 편 참조.
4. 현상태(現状有姿) 매매의 함정과 방어
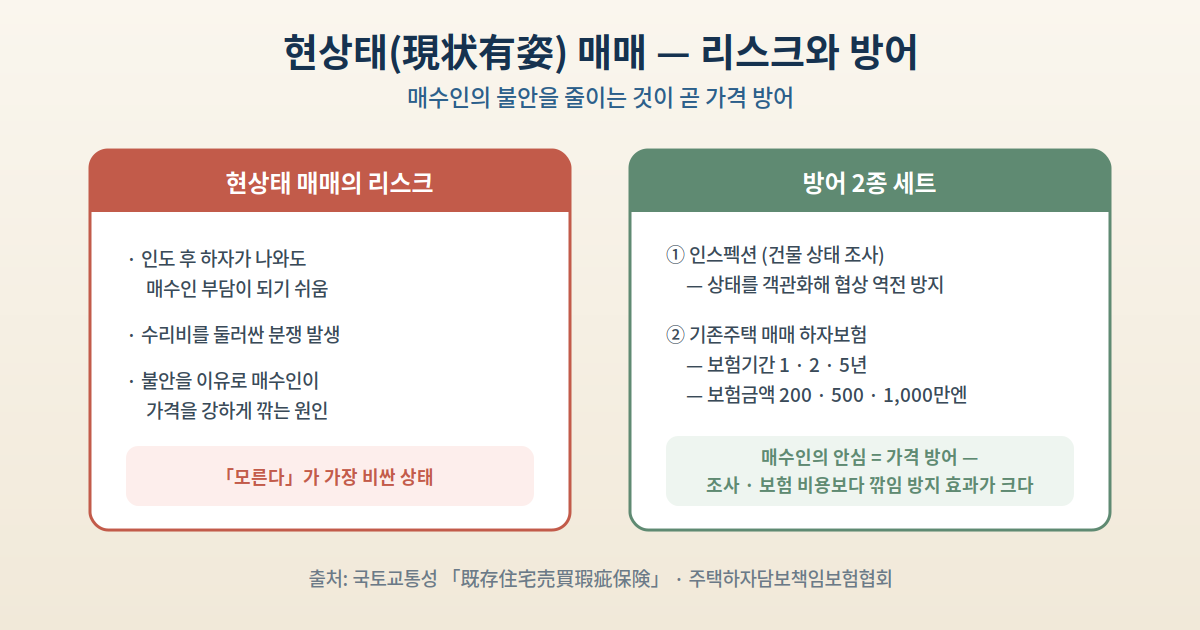
- 현상태 매매는 인도 후 하자가 나와도 매수인 부담이 되기 쉬워 분쟁과 가격 후려치기의 원인이 됩니다.
- 방어책 ①: 인스펙션(건물 상태 조사) — 팔기 전에 상태를 객관화해 협상 재료의 역전을 막습니다.
- 방어책 ②: 기존주택 매매 하자보험 — 보험기간 1년 · 2년 · 5년, 보험금액 200만 · 500만 · 1,000만엔에서 설정(주택하자담보책임보험협회). 매수인의 안심 = 가격 방어입니다.
5. 시세 확인 — 공짜 도구부터
- 국토교통성 「부동산정보라이브러리」에서 실거래가 · 공시지가를 무료 확인.
- 다만 도로 폭 · 일조 · 형상 · 연식으로 차이가 커서, 복수 중개사의 사정 비교가 가장 확실합니다.
주의 — 「철거하면 잘 팔린다」는 절반만 맞습니다. 철거하는 순간 ① 철거비 지출 ② (연초를 넘기면) 주택용지 특례 해제로 고정자산세 상승 ③ 빈집 특례의 「철거 요건」 충족 — 플러스와 마이너스가 동시에 움직입니다. 철거의 손익은 반드시 매각 시나리오와 세금을 묶어 시산하세요.
포인트 — 선택 순서: ① 건물 가치 판정(중고주택으로 팔 수 있는가) → ② 아니라면 고가옥 포함 vs 나대지의 예상가 · 철거비 비교 → ③ 상속 실가면 빈집 특례 요건 · 기한(2027년 말) 확인 → ④ 현상태로 팔 경우 인스펙션 + 하자보험으로 가격 방어 → ⑤ 복수 사정으로 확정. ②와 ③이 맞물리는 경우(특례 요건을 위한 철거)가 가장 시산 효과가 큽니다.
정리
오래된 단독주택은 「고가옥 포함 / 나대지 / 중고주택」의 3방식 중 건물 가치와 철거비 · 세금을 묶어 선택하는 것이 손해를 막는 길입니다. 철거비의 양도비용 공제, 빈집 특례의 2027년 말 기한, 현상태 매매의 하자보험 방어까지 — 시산과 서류 준비를 중개사 · 세무사와 병행하시기 바랍니다.
참고 자료 (공식 출처)
- 국세청 No.3202 (양도소득 계산 · 분리과세) / No.3255 (양도비용) / No.3306 (빈집 특례) — https://www.nta.go.jp/
- 국토교통성 「既存住宅売買瑕疵保険」 (PDF) / 「不動産情報ライブラリ」 — https://www.reinfolib.mlit.go.jp/
- 주택하자담보책임보험협회 「既存住宅購入をお考えの方」