
원룸 맨션 매각에서 손실이 났을 때 — 세금과 신고의 주의점
이 글의 핵심 요약
- 원룸 맨션의 양도 손실은 원칙적으로 급여소득·사업소득과 손익통산할 수 없습니다.
- 감가상각으로 건물 취득비가 깎이기 때문에, 구입가보다 싸게 팔아도 세무상으로는 이익이 되는 경우가 있습니다.
- 신고 기한은 매각 다음해 2월 16일~3월 15일 — 분리과세로 확정신고가 필요합니다.
「산 가격보다 싸게 팔았으니 세금은 없겠지」 — 원룸 투자 매각에서 가장 흔한 오해입니다. 세무상의 손익은 체감과 다르게 계산되고, 손실이라고 생각했는데 과세되는 케이스가 실제로 있습니다. 이 글에서는 국세청의 공식 택스앤서를 기준으로, 손실 시의 세무 구조, 「숨은 이익」이 생기는 이유, 비용 산입의 가부, 세율과 신고 수속까지 정리합니다.
1. 손실이어도 세금? — 분리과세의 구조
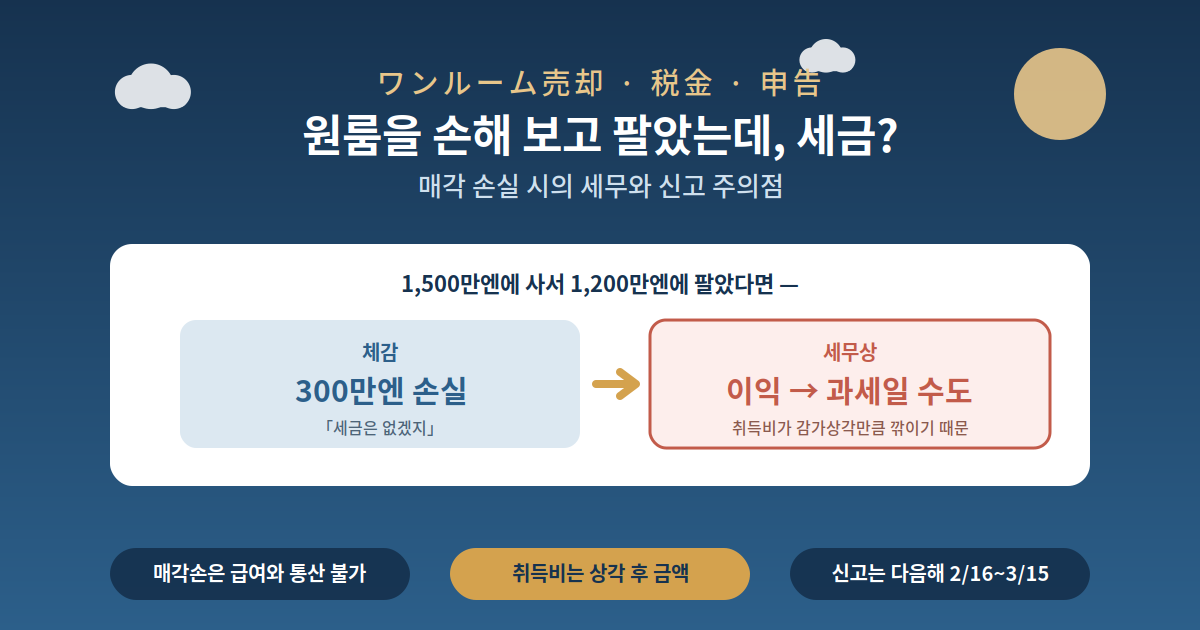
부동산 매각의 손익은 급여 등과 분리해 계산하는 신고분리과세입니다. 여기서 중요한 룰 — 매각손은 급여소득·사업소득과 손익통산할 수 없습니다(국세청 No.3203). 투자용 원룸의 손실은 그대로 자기 부담이며, 급여에서 공제해 세금을 돌려받는 구조가 아닙니다. (거주용 재산의 양도 손실에는 한정적인 특례가 있지만, 투자용에는 적용되지 않습니다 — No.3390.)
2. 「매각손」이라 생각했는데 세무상 이익이 되는 이유
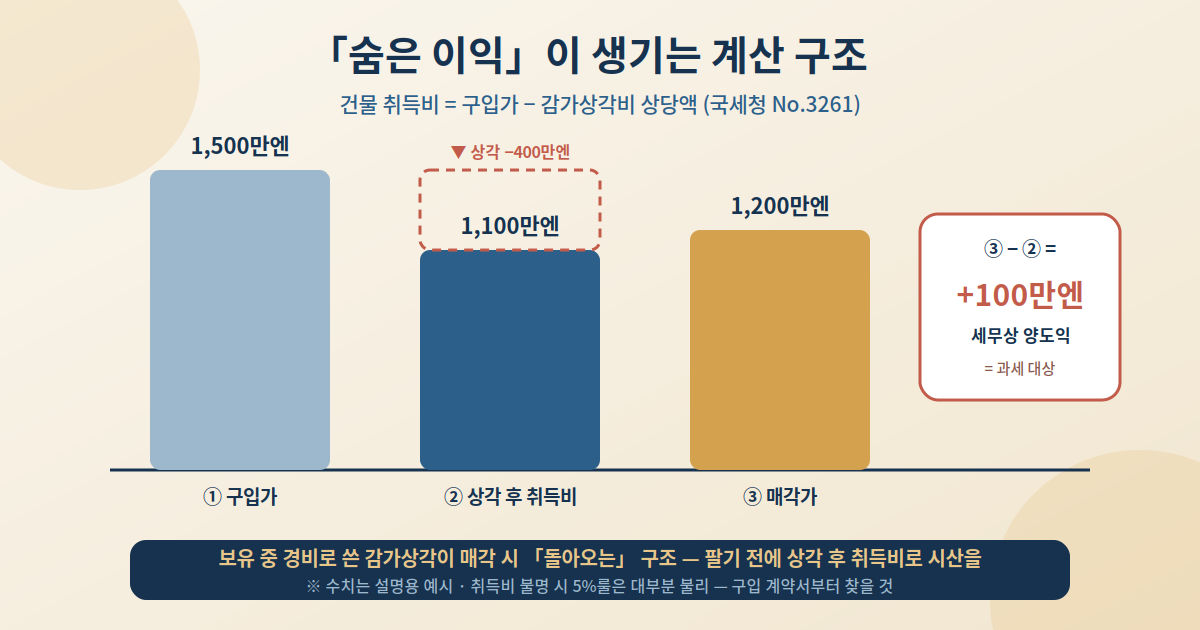
핵심 — 취득비는 감가상각만큼 깎인다
건물의 취득비는 구입가 그대로가 아니라 감가상각비 상당액을 뺀 금액입니다(No.3261). 예를 들어 1,500만엔에 사서 1,200만엔에 팔았다면 체감상 300만엔 손실이지만, 보유 중 감가상각으로 취득비가 1,100만엔까지 내려가 있었다면 세무상으로는 100만엔의 양도익 — 과세 대상입니다.
임대 기간 중 매년 경비로 계상해 온 감가상각이, 매각 시에 취득비 차감으로 「돌아오는」 구조입니다. 또 취득비를 알 수 없는 경우에는 매각 대금의 5%를 개산취득비로 쓸 수 있지만(No.3258), 대부분 세금이 무거워지므로 구입 시 계약서를 찾는 것이 먼저입니다.
3. 양도비용 — 인정되는 것, 안 되는 것
| 인정됨 (양도비용 산입 ○) | 인정 안 됨 (✕) |
|---|---|
| 중개수수료 · 인지세 · 입퇴료(立退料) · 건물 해체비 · 위약금 | 수선비 · 고정자산세 등 유지관리비 |
※ 국세청 No.3255 기준. 「매각을 위해 직접 든 비용」만 산입되고, 보유 중의 유지 비용은 들어가지 않는다는 구분입니다.
4. 이익이 난 경우의 세율 — 5년의 벽
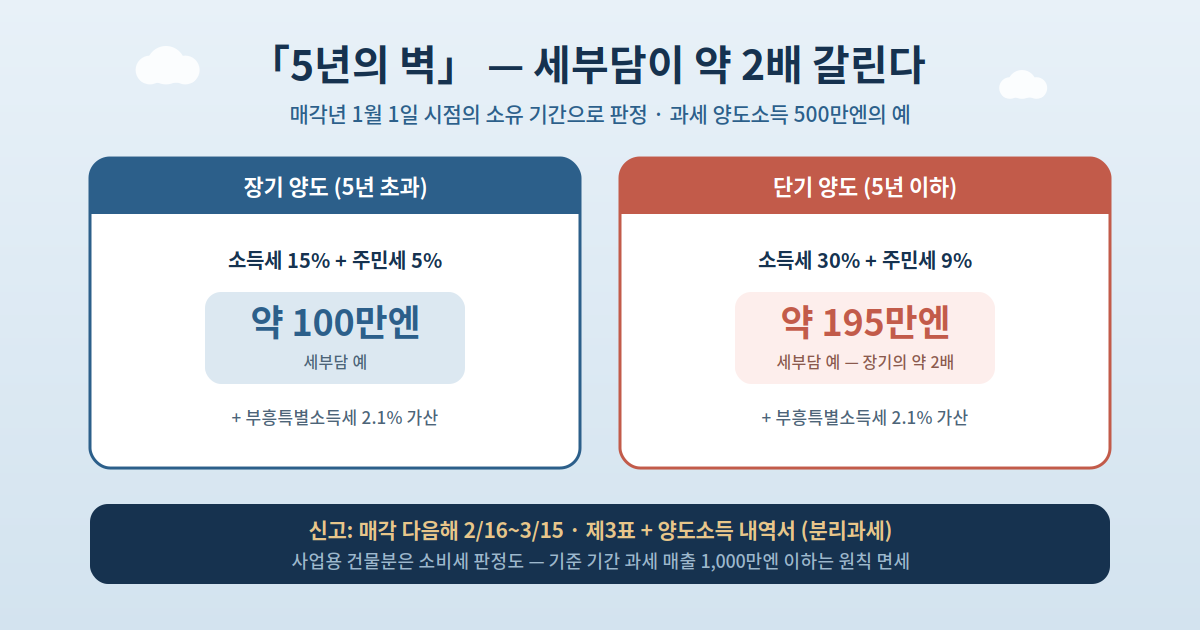
| 구분 (매각년 1월 1일 시점) | 세율 | 과세 양도소득 500만엔의 세부담 예 |
|---|---|---|
| 장기 (소유 5년 초과) | 소득세 15% + 주민세 5% | 약 100만엔 |
| 단기 (소유 5년 이하) | 소득세 30% + 주민세 9% | 약 195만엔 |
※ 양쪽 모두 부흥특별소득세 2.1%가 가산됩니다(No.3208·3211). 같은 이익인데 단기는 세부담이 약 2배 — 매각 타이밍이 5년 전후라면 1월 1일 판정 기준으로 연도를 확인하는 것이 중요합니다.
5. 확정신고의 수속과 소비세 주의점
- 기한 — 매각 다음해 2월 16일~3월 15일 (No.3102).
- 서류 — 확정신고서 + 분리과세용 「신고서 제3표」 + 「양도소득의 내역서」.
- 소비세 — 투자용(사업용) 건물의 매각은 소비세 과세 대상입니다(토지는 비과세 · No.3240). 다만 개인 사업자로 기준 기간의 과세 매출 1,000만엔 이하라면 원칙 면세(No.6121) — 임대 규모에 따라 달라지므로 해당 여부를 확인하세요.
포인트 — 매각을 정하기 전에 「감가상각 후 취득비」로 세무상 손익을 시산해 보세요. 체감 손익과 세무 손익의 갭을 모른 채 팔면, 「손해 보고 팔았는데 납세까지」라는 이중 충격이 됩니다. 수치가 애매하면 세리사 확인이 안전합니다.
정리
원룸 매각의 세무는 3가지를 기억하면 됩니다 — ① 매각손은 급여와 통산 불가(투자용은 특례 없음), ② 취득비는 감가상각만큼 깎이므로 「싸게 팔아도 세무상 이익」이 있을 수 있음, ③ 이익이 나면 5년 초과 여부로 세율이 약 2배 차이(장기 20.315% vs 단기 39.63%, 부흥세 포함). 신고는 매각 다음해 2/16~3/15의 분리과세 확정신고이고, 사업용 건물분은 소비세 판정도 필요합니다. 매각 전 시산과 전문가 확인이 이중 충격을 막는 유일한 방법입니다.
참고 자료 (국세청 공식)
- 국세청 「No.3203 不動産を譲渡して譲渡損失が生じた場合」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3203.htm
- 국세청 「No.3202 譲渡所得の計算のしかた (분리과세)」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm
- 국세청 「No.3261 建物の取得費の計算」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3261.htm
- 국세청 「No.3255 譲渡費用となるもの」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3255.htm
- 국세청 「No.3258 取得費が分からないとき」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3258.htm
- 국세청 「No.3208 / No.3211 장단기 양도소득의 세액 계산」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
- 국세청 「No.3102 譲渡所得の申告期限」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3102.htm
- 국세청 「No.3390 주택론이 남은 마이홈의 양도 손실 특례」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3390.htm
- 국세청 「No.3240 個人が事業用建物等を譲渡した場合の消費税」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3240.htm
- 국세청 「No.6121 納税義務者」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6121.htm
- 국세청 「令和7年分 土地や建物の譲渡所得のあらまし」 — https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/pdf/O/O10.pdf