
원룸 투자의 매각 타이밍 — 2026년 중고 시세와 3가지 판단 기준
이 글의 핵심 요약
- 매각 타이밍은 「소유 5년 초과 · 시황 고가 · 수익 악화」의 3가지 기준으로 판단하는 것이 기본입니다.
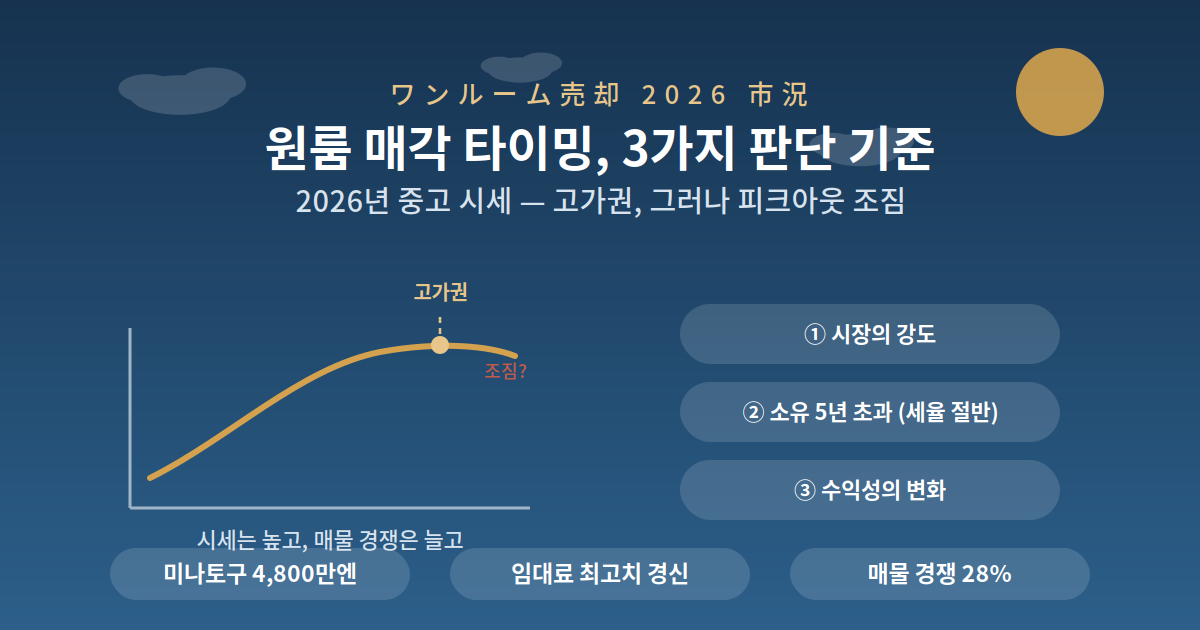
- 도쿄 23구의 중고 원룸 시세는 여전히 고가권 — 다만 피크아웃(정점 전환)의 조짐도 보이기 시작했습니다.
- 차익 세율은 5년 초과로 거의 절반 — 연도를 넘기는 시점 조정이 절세의 열쇠입니다.
매각은 「손절」이 아니라 전략적 출구입니다. 지금이 그 시기인지를 판단하려면 느낌이 아니라 데이터가 필요합니다. 이 글에서는 REINS·일본부동산연구소·민간 시황 리포트의 공표 데이터를 기준으로, 2026년 10월 시점의 중고 원룸 시세, 매각 판단의 3가지 기준, 그리고 매각 준비의 실무를 정리합니다.
1. 2026년 중고 원룸 시세 — 고가권, 그러나 조짐
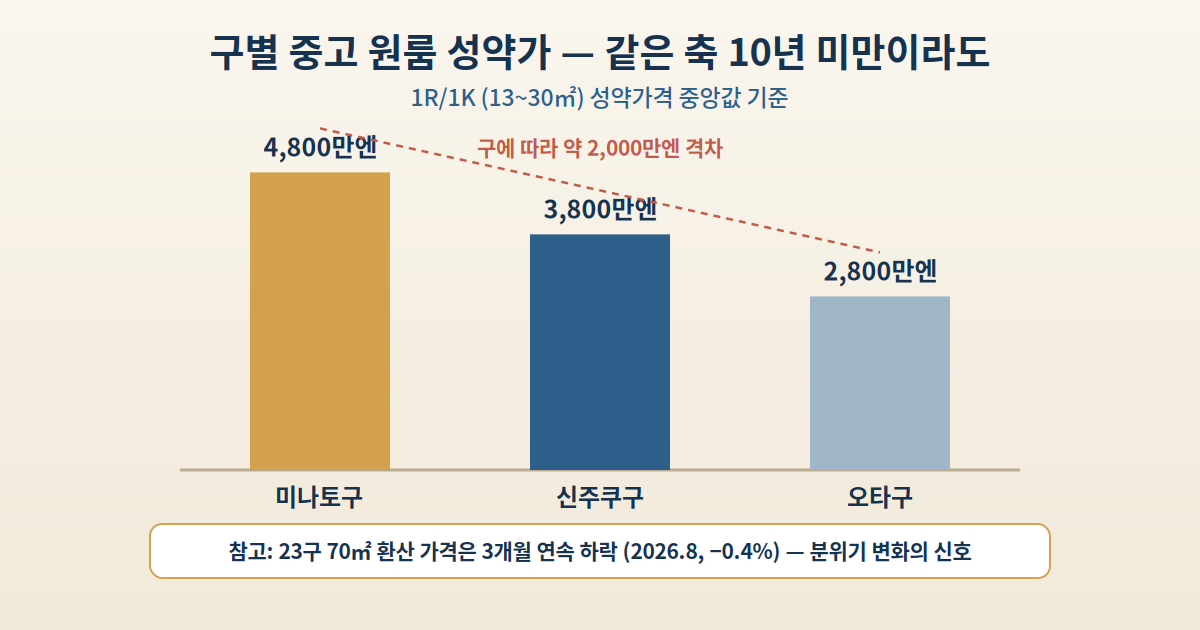
| 에리어 (1R/1K · 13~30㎡ · 축 10년 미만) | 성약가격 중앙값 기준 |
|---|---|
| 미나토구 | 4,800만엔 |
| 신주쿠구 | 3,800만엔 |
| 오타구 | 2,800만엔 |
- 같은 축 10년 미만이라도 구에 따라 약 2,000만엔의 격차 — 오사카시는 도쿄 23구보다 한 단계 낮은 수준입니다.
- 참고 신호: 도쿄 23구 70㎡ 환산 중고 맨션 가격은 2026년 8월 12,677만엔으로 전월 대비 −0.4%, 3개월 연속 하락 — 원룸과는 다른 시장이지만 전체 분위기 변화의 신호로 볼 수 있습니다.
2. 매각 타이밍의 3가지 판단 기준
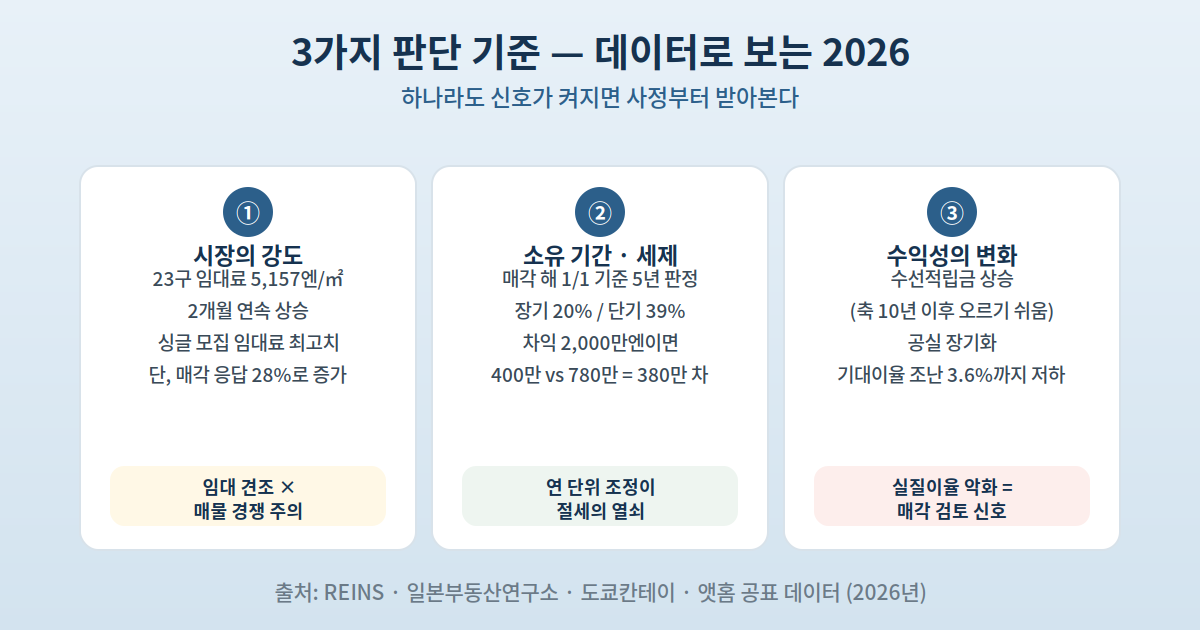
- ① 시장의 강도 — 도쿄 23구 분양 맨션 임대료는 2026년 7월 5,157엔/㎡로 2개월 연속 상승, 싱글용 모집 임대료는 2026년 8월에 2015년 1월 이후 최고치 경신. 임대 수요는 견조합니다. 단, 투자가 조사에서 「기존 물건 매각」 응답이 28%로 올라 — 매물 경쟁 증가에는 주의가 필요합니다.
- ② 소유 기간과 세제 — 매각한 해의 1월 1일 기준 5년 초과면 장기 20%(15%+5%), 이하면 단기 39%(30%+9%). 차익 2,000만엔이면 약 400만엔 vs 약 780만엔 — 380만엔 차이입니다. 연 단위 조정이 절세의 핵심입니다.
- ③ 수익성의 변화 — 수선적립금 상승(축 10년 이후 오르기 쉬움), 공실 장기화로 실질이율이 악화되면 매각 검토의 신호입니다.
3. 물건 상태가 매각가에 미치는 영향
- 투자용 원룸의 가격은 기본적으로 수익환원으로 정해집니다 — 임대료가 높으면 가격 상승, 관리비·수선적립금이 높으면 하락 요인.
- 도쿄 조난 지구의 기대이율은 3.6%까지 저하(일본부동산연구소 제54회 투자가 조사) — 이율 저하 국면은 매도자에게 유리한 환경입니다.
- 관리 상태도 평가 대상 — 맨션 관리계획 인정 제도의 기준(장기수선계획 30년 이상 + 기간 내 대규모 수선 2회 이상 등)을 충족하는 관리는 플러스 재료입니다.
- 수도권 중고 맨션의 축년대별 성약 데이터(2026년 4~6월)에서는 일부 지역·축년대를 제외하고 ㎡ 단가가 전년 동기 대비 상승했습니다.
4. 매각 준비의 실무
- 복수사 사정 — 임대 수입·관리비·수선적립금을 정확히 전달해야 정확한 사정이 나옵니다.
- 실수령액 계산 — 중개수수료 · 론 중도상환 수수료 · 등기 비용까지 차감한 숫자로 판단하세요.
- 현실적인 호가 — 처음부터 너무 높은 호가는 장기 미판매 → 가격 인하 → 교섭력 약화로 이어집니다. 시장 데이터와 사정가를 기준으로, 매각 활동은 수개월을 예상하세요.
주의 — 데이터를 읽을 때
23구 시황 수치 중 일부는 원룸이 아닌 70㎡ 환산 데이터로, 원룸 시장과 직접 비교는 어렵습니다. 또한 취득비 증빙이 없으면 개산 5%로 과세소득이 커질 수 있으므로 계약서·영수증 보관이 전제이고, 세무 판단은 세리사 확인이 안전합니다.
포인트 — 2026년 10월의 구도는 「임대료 최고치 경신 × 가격 고가권 × 피크아웃 조짐 × 매물 증가」입니다. 즉 팔기에 나쁘지 않은 창이 열려 있지만, 경쟁자도 늘고 있는 국면 — 5년 판정이 가까운 물건은 연도 조정을 먼저 확인하고, 조건이 갖춰진 물건부터 순서대로 출구를 검토할 가치가 있습니다.
정리
원룸 매각 타이밍은 ① 시장의 강도(임대료 최고치 vs 매물 경쟁 28%) ② 소유 기간의 세제(5년 초과로 세율 절반 — 2,000만엔 차익이면 380만엔 차이) ③ 수익성 변화(수선적립금·공실)의 3가지 축으로 판단합니다. 2026년 시세는 고가권이지만 피크아웃 조짐이 있는 이중 국면 — 복수사 사정과 실수령액 계산, 현실적 호가 설정으로 수개월 단위의 매각 활동을 설계하시기 바랍니다.
참고 자료 (공식 출처)
- 국세청 「No.3208 長期譲渡所得」 · 「No.3211 短期譲渡所得」 — https://www.nta.go.jp/
- 국토교통성 「マンション管理計画認定制度」 — https://www.mlit.go.jp/jutakukentiku/house/keikakunintei.html
- REINS 「首都圏中古マンション 管理費・修繕積立金の動向」 (2025년도) · 「Market Watch」 (2026년 4월) · 「地域別・築年帯別成約状況」 (2026년 4~6월) — https://www.reins.or.jp/
- 일본부동산연구소 「제54회 부동산투자가 조사」 (2026년 4월) — https://www.reinet.or.jp/
- 도쿄칸테이 시황 리포트 2026 · 도쿄 23구 임대료 리포트 (2026년 7월) — https://www.kantei.ne.jp/
- 앳홈 「주요 도시 임대 모집 임대료 동향」 (2026년 8월) — https://www.athome.co.jp/
- 원룸 매각 시세 데이터 (민간 집계, 도쿄 23구 · 오사카시 · 축년별)