
의사가 부동산 투자에서 실패하는 3가지 함정과 회피책
이 글의 핵심 요약
- 의사는 고속성(高属性) 덕분에 과잉 융자를 받기 쉬워, 캐시플로 악화로 실패하는 케이스가 많습니다.
- 서브리스 계약의 임대료 감액·해지 비용 리스크를 모른 채 계약하면 큰 손실로 이어집니다.
- 매각 시 잔채 초과(오버론)가 나도 양도 손실은 급여소득과 손익통산할 수 없다는 세무 룰에 주의가 필요합니다.
「선생님 같은 분이라면 풀론이 나옵니다」 — 의사·치과의사 등 고소득 전문직은 부동산 영업의 최우선 타깃입니다. 융자가 잘 나온다는 것은 무기이자 함정. 이 글에서는 소비자청·국토교통성·국세청의 공식 자료와 보도된 실패 사례를 기준으로, 의사(를 비롯한 고속성 직군)가 빠지기 쉬운 3가지 함정과 계약 전 확인 사항을 정리합니다.
1. 왜 의사가 타깃이 되는가
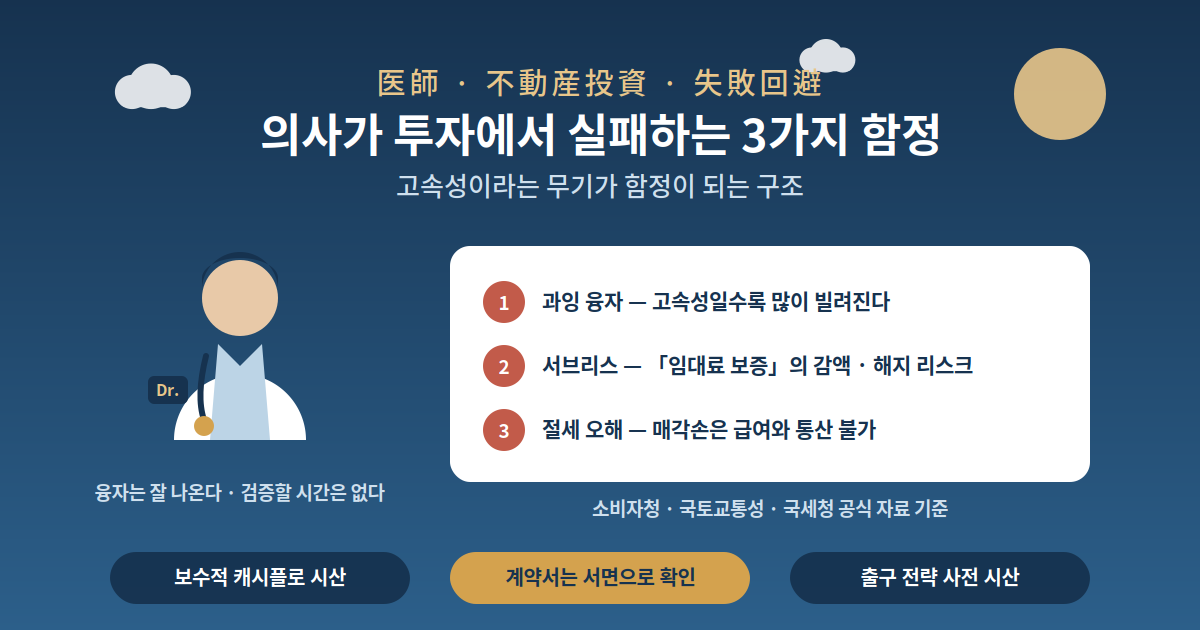
- 융자가 잘 나온다 — 안정된 고수입과 사회적 신용으로 금융기관의 융자 문이 넓고, 의사 전용 투자 론에는 일반 투자가와 다른 조건이 설정되기도 합니다.
- 시간이 없다 — 다망한 의사는 물건 조사에 충분한 시간을 들이지 못해, 영업 담당자의 설명을 그대로 믿기 쉽습니다.
즉 「빌릴 수 있는 능력」과 「검증할 시간의 부족」이 겹치는 것이 구조적 약점입니다. 과거 스루가은행에 대한 금융청 행정처분(2018년)이 보여 주듯, 융자가 잘 나오는 속성일수록 과잉 융자의 무대가 되기 쉽습니다.
2. 함정 ① 서브리스 계약 — 「임대료 보증」의 실태
서브리스는 관리회사가 오너에게서 물건을 일괄 임차해 입주자에게 전대하는 구조로, 「공실이어도 임대료 보증」이 세일즈 포인트입니다. 그러나 공적 기관이 이미 경고하고 있습니다.
공적 경고
소비자청: 「임대료 감액을 둘러싼 트러블 등이 발생」 주의 환기 / 국토교통성: 서브리스 권유의 문제 행위로 「장래 임대료 감액 리스크」 「계약 해지 가능성」 「수선비 부담」 설명 부족을 지적. 보도 사례로는 복수 물건 구입 후 해지를 시도한 의사가 「해지 불가능한 계약」에 직면하고, 해지에 반년치 서브리스 임대료를 요구받은 케이스도 있습니다.
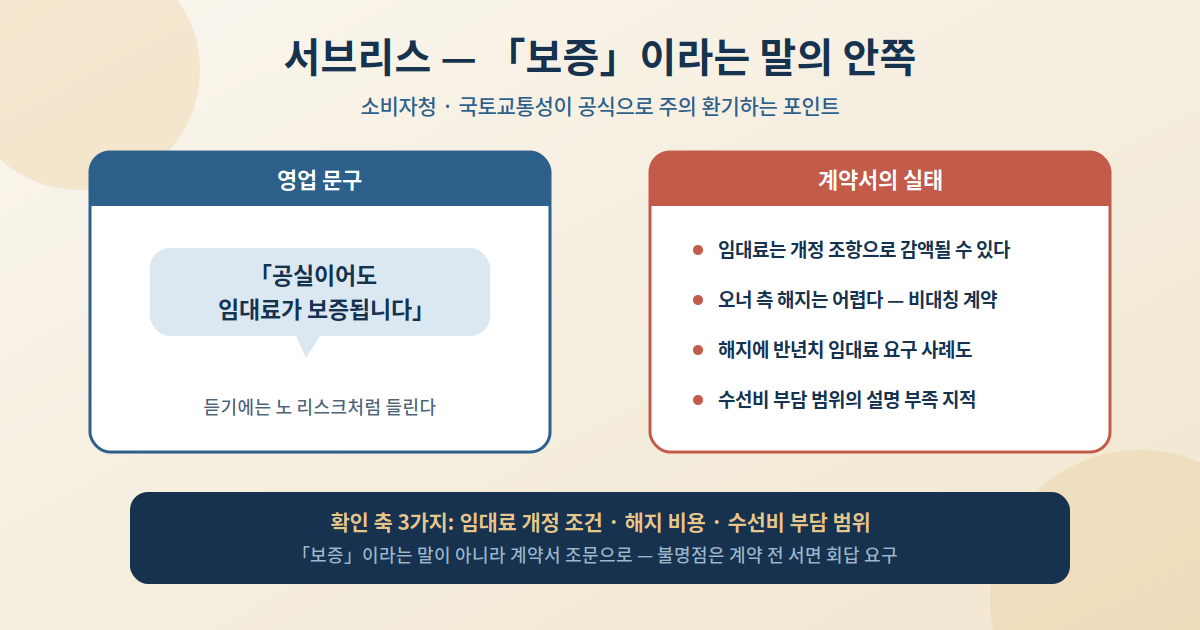
「보증」이라는 말과 달리, 임대료는 개정 조항으로 내려갈 수 있고, 해지는 오너 쪽이 어려운 비대칭 계약이 많다 — 이것이 실태입니다.
3. 함정 ② 매각 때 드러나는 「지참금」
부동산 투자의 실패는 많은 경우 매각 시점에 확정됩니다. 구입 시의 낙관적인 매각가 전망과 실제 사정액의 갭 — 보도 사례로는 12건의 물건 매각 시 1,000만엔 이상의 지참금(持ち出し)이 필요하다고 판명된 케이스가 있습니다.
세무의 결정타 — 토지·건물의 양도 손실은 급여소득 등 다른 소득과 손익통산할 수 없습니다(국세청). 즉 고수입 의사라도 매각손을 급여에서 공제할 수 없어, 손실은 그대로 자기 부담이 됩니다.
4. 함정 ③ 「절세」의 오해 — 감가상각의 역습
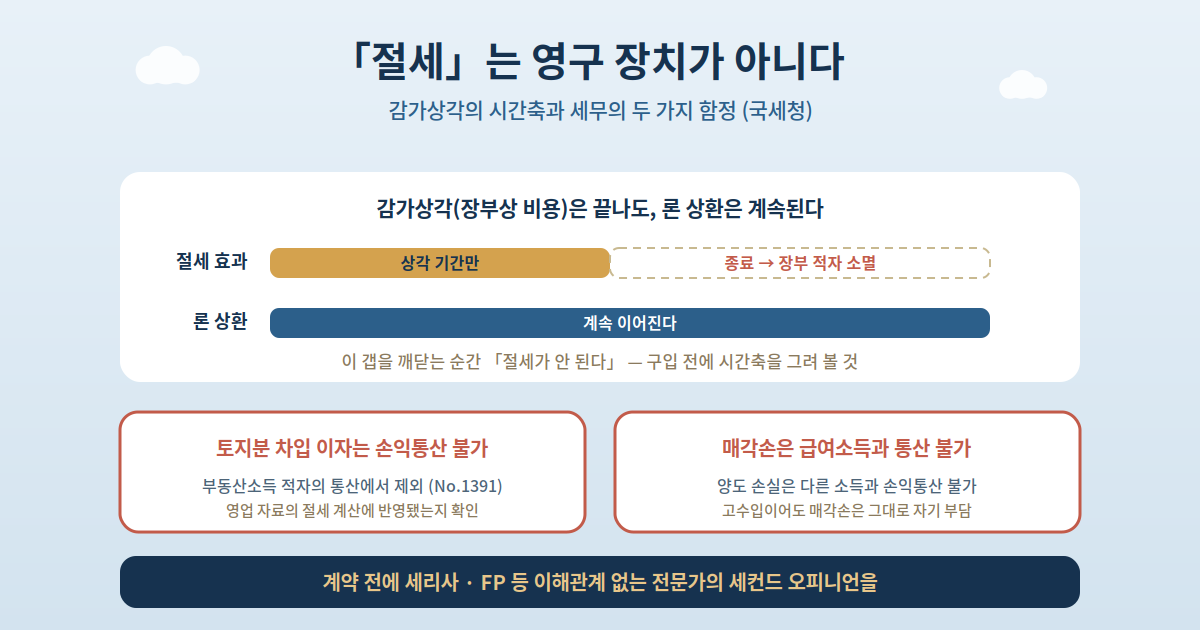
- 토지분 이자는 통산 불가 — 부동산소득이 적자라면 조건부로 다른 소득과 손익통산이 가능하지만, 「토지 등 취득을 위한 부채 이자 상당분」은 대상 외입니다(국세청 No.1391). 영업 자료의 절세 효과 계산에 이 제외가 반영되어 있는지 확인하세요.
- 감가상각은 언젠가 끝난다 — 감가상각은 현금 지출이 없는 장부상 비용입니다. 상각 기간이 끝나면 장부상 적자(=절세 효과)는 사라지지만 론 상환은 계속됩니다. 이 시점에 「절세가 안 된다」고 깨닫는 의사가 많습니다 — 절세는 기간 한정의 효과이지 영구 장치가 아닙니다.
5. 계약 전 3가지 확인 — 회피책
- ① 보수적 캐시플로 시산 — 만실 상정이 아니라 공실률을 반영하고, 관리비·수선적립금·론 상환을 뺀 실질 수취액으로 판단합니다.
- ② 서브리스 계약서의 정밀 확인 — 「임대료 보증」이라는 말이 아니라 임대료 개정 조건 · 해지 비용 · 수선비 부담 범위를 계약서 레벨로 확인하고, 불명점은 계약 전에 서면 회답을 요구하세요.
- ③ 출구 전략의 사전 시산 — 구입 시점에 「언제·얼마에 팔리나」를 복수 시나리오로 시산하고, 론 잔고와 상정 매각가의 차(함의손)가 생길 경우 자기자금으로 메울 수 있는지 미리 확인합니다.
포인트 — 3가지 함정의 공통분모는 「검증 없이 계약」입니다. 바쁠수록 세리사·FP 등 이해관계 없는 전문가의 세컨드 오피니언을 계약 전에 끼워 넣는 것이 가장 효율적인 방어입니다.
정리
의사의 부동산 투자 실패에는 3가지 공통 패턴이 있습니다 — 고속성이 부른 과잉 융자, 서브리스 리스크의 경시, 절세 효과의 오해(토지분 이자 통산 불가 + 감가상각의 기간 한정성). 그리고 실패를 확정시키는 것은 매각 시의 지참금과 「양도손은 급여와 통산 불가」라는 세무 룰입니다. 회피책은 보수적 캐시플로 시산 · 서브리스 계약서 정밀 확인 · 출구 전략 사전 시산의 3가지 — 계약 전에 전문가의 검증을 거치는 것이 고속성이라는 무기를 지키는 길입니다.
참고 자료 (공식·공개 출처)
- 소비자청 「サブリース契約に関するトラブルにご注意ください!」 — https://www.caa.go.jp/policies/policy/consumer_policy/caution/caution_011
- 국토교통성 임대주택관리업법 포털 「適正化のための措置 (서브리스)」 — https://www.mlit.go.jp/tochi_fudousan_kensetsugyo/pm_portal/sublease.html
- 국세청 「不動産等を売却した方へ (레이와 7년분 확정신고 특집)」 — https://www.nta.go.jp/taxes/shiraberu/shinkoku/tokushu/keisubetsu/fudousan.htm
- 국세청 「No.1391 不動産所得が赤字のときの他の所得との通算」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1391.htm
- 국세청 「No.2100 減価償却のあらまし」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2100.htm
- 금융청 「スルガ銀行株式会社に対する行政処分について」 (2018) — https://www.fsa.go.jp/news/30/ginkou/20181005/20181005.html
- Doctor's라이프 「医師が語る不動産投資の怖い話」 (사례 보도) — https://magazine.shinryo.jp/doctorslife/dslf-vol-09/post-377/