
정기차지권부 저지(底地)의 매각 시세와 3가지 매각처
이 글의 핵심 요약
- 정기차지권부 저지는 잔존 기간이 짧을수록 높게 팔리기 쉬운 특수한 자산입니다 — 기한이 오면 토지가 반드시 돌아오기 때문입니다.
- 매각처는 차지인 · 전문 매입업자 · 투자가의 3택 — 가장 높은 값은 역시 차지인입니다.
- 가족 간 저지 매매에는 차지권의 증여 인정 리스크가 있어, 세리사 사전 상담이 필수입니다.
같은 저지라도 「보통차지권」이 아니라 「정기차지권」이 붙어 있다면 이야기가 달라집니다 — 계약 기간이 끝나면 토지가 반드시 지주에게 돌아오기 때문입니다. 이 글에서는 차지차가법·국세청·국토교통성의 공식 자료를 기준으로, 정기차지권부 저지의 구조, 시세의 사고방식, 3가지 매각처의 특징, 그리고 계약·세무의 주의점을 정리합니다. (보통차지권 저지의 시세는 별도 기사에서 다뤘습니다.)
1. 정기차지권부 저지란 — 「반드시 돌아오는」 토지
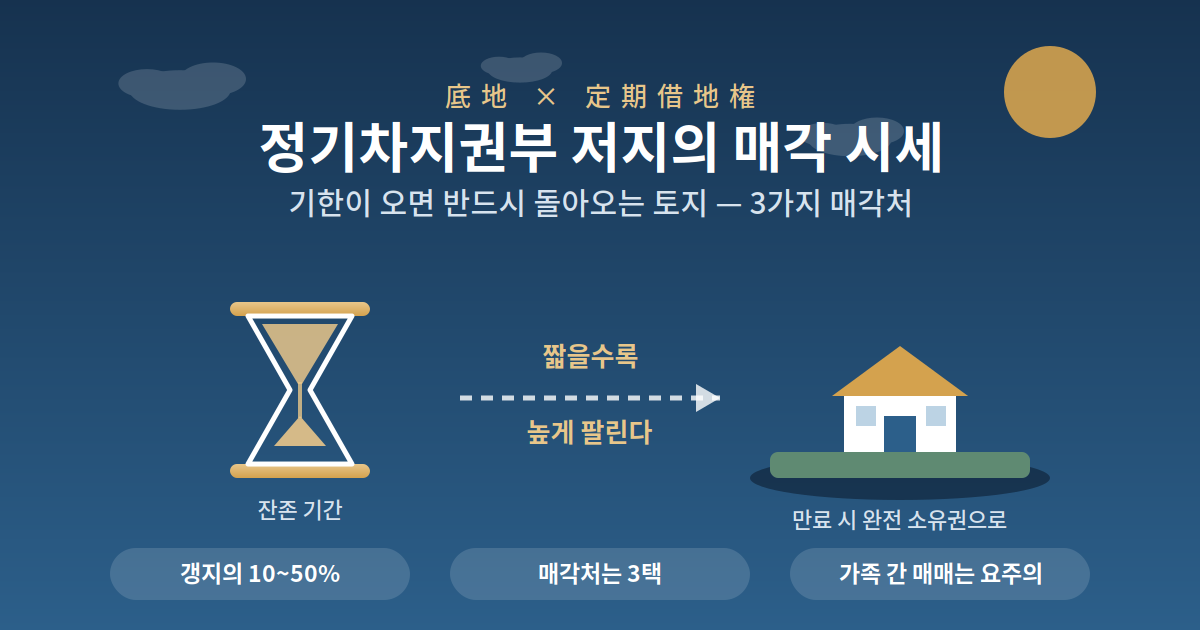
정기차지권은 갱신이 없는 차지권으로, 대표적으로 50년 이상의 일반정기차지권과 30년 이상 50년 미만의 사업용정기차지권 등으로 나뉩니다(차지차가법). 보통차지권과의 결정적 차이는 — 계약 기간 종료로 토지가 반드시 지주에게 돌아온다는 점입니다.
그래서 가치의 축도 반대로 움직입니다: 잔존 기간이 짧을수록 「완전 소유권으로 돌아올 날」이 가까워 저지의 가치는 올라갑니다. 잔존 기간이 매각 가격을 좌우하는 최중요 포인트입니다.
2. 시세의 사고방식
- 저지의 매각 가격은 일반적으로 갱지 가격의 10~50% 정도로 정리됩니다.
- 정기차지권부라면 여기에 잔존 기간 축이 더해져 — 짧을수록 고액이 되는 경향이 있습니다 (세무 평가도 잔존 기간에 따른 체감 방식 · 국세청 No.4612).
- 그리고 보통차지권 저지와 마찬가지로, 누구에게 파느냐로 시세가 크게 변동합니다.
3. 3가지 매각처 — 가격순 정리
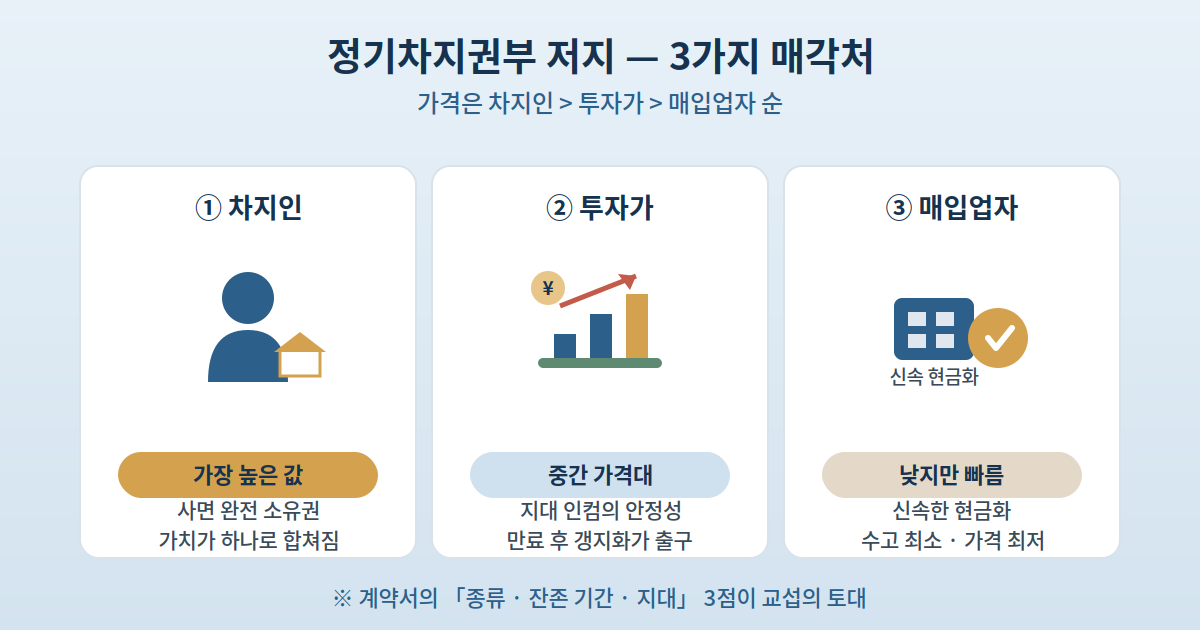
| 매각처 | 특징 | 가격 경향 |
|---|---|---|
| ① 차지인 | 사면 완전 소유권 — 가치가 합쳐진다 | 가장 높은 값 기대 |
| ② 투자가 | 지대 수입의 안정성에 착안 — 기한까지의 인컴 + 반환 후 갱지화 | 차지인보다 낮고 업자보다 높은 경향 |
| ③ 전문 매입업자 | 신속한 현금화 가능 | 가장 낮지만 빠르다 |
정기차지권부 저지는 「기한이 오면 갱지가 된다」는 출구가 명확해, 보통차지 저지보다 투자가라는 매각처가 현실성을 갖는 것이 특징입니다. 지대 이율과 잔존 기간을 숫자로 제시할 수 있으면 교섭이 쉬워집니다.
4. 매각 전 확인 — 계약 내용과 세금
- 계약서 확인 3점 — 정기차지권의 종류 / 잔존 기간 / 지대 금액. 이 3가지가 가격 산정의 토대입니다.
- 양도소득세 — 매각익에는 양도소득세가 과세됩니다.
- 교환 특례 — 저지와 차지권의 일부 교환은 고정자산 교환 특례의 대상이 될 가능성이 있습니다(국세청 No.3505). 매각 외의 출구로 검토할 가치가 있습니다.
주의 — 가족 간 매매의 증여 인정 리스크
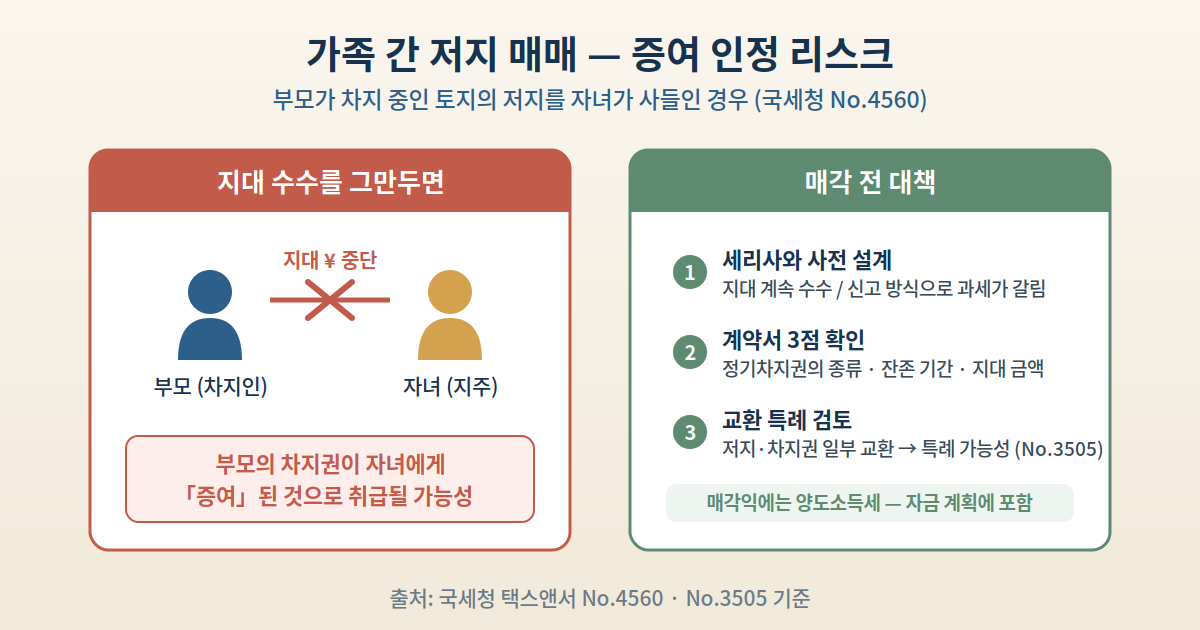 예를 들어 부모가 차지 중인 토지의 저지를 자녀가 사들인 뒤 지대 수수를 그만두면, 부모의 차지권이 자녀에게 증여된 것으로 취급될 가능성이 있습니다(국세청 No.4560). 가족 간 저지 매매는 반드시 세리사와 사전 설계를 — 지대를 계속 주고받을지, 사용대차 신고를 할지로 과세가 갈립니다.
정리
정기차지권부 저지는 「기한이 오면 반드시 돌아온다」는 성질 때문에 잔존 기간이 짧을수록 높게 팔리는, 보통차지 저지와는 반대 방향의 자산입니다. 매각처는 차지인(최고가) > 투자가(지대 인컴 착안) > 매입업자(신속 현금화)의 3택이고, 교섭의 토대는 계약서의 종류·잔존 기간·지대 3점 확인입니다. 세무에서는 양도소득세에 더해 가족 간 매매의 증여 인정 리스크(No.4560)와 교환 특례(No.3505)라는 논점이 있으므로, 매각 전 세리사 상담을 전제로 진행하시기 바랍니다.
참고 자료 (공식 출처)
- 차지차가법 (e-Gov 법령검색) — https://laws.e-gov.go.jp/law/403AC0000000090
- 국세청 「No.4612 一般定期借地権の目的となっている宅地の評価」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4612.htm
- 국세청 「No.3505 借地権と底地を交換したとき」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3505.htm
- 국세청 「No.4560 親が借地している土地の底地部分を子供が買い取ったとき」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4560.htm
- 국토교통성 「定期借地権の解説」 — https://www.mlit.go.jp/totikensangyo/totikensangyo_tk5_000117.html
- 국세청 저지 평가 관련 소송 자료 — https://www.nta.go.jp/about/organization/ntc/soshoshiryo/kazei/2017/pdf/12986.pdf
- 앳홈 「借地権の売却相場は?」 (민간 정리) — https://www.athome.co.jp/contents/for-sellers/sellers-knowhow/leasehold-selling-price/