
주차장 매각에서 손해 보지 않는 법 — 2026년의 세금과 수순
이 글의 핵심 요약
- 주차장 매각익에는 양도소득세가 적용 — 계산은 「양도가액 − (취득비 + 양도비용)」이 기본입니다.
- 취득비가 불명이면 매각가액의 5%(개산취득비)로 계상 가능 — 단 세금이 크게 늘어나므로 당시 서류 찾기가 먼저입니다.
- 매각 후의 확정신고는 원칙 필수 — 신고 누락은 추징과세 리스크입니다.
월극(월정) 주차장이나 코인파킹을 팔 때, 「건물이 없으니 간단하겠지」라고 생각하기 쉽지만 — 소비세 판정, 상속 주차장의 취득비, 이용자 대응 등 주차장 특유의 논점이 있습니다. 이 글에서는 국세청·법무국의 공식 자료를 기준으로, 매각의 흐름부터 세금 계산, 상속 주차장의 주의점, 확정신고까지 정리합니다.
1. 주차장 매각의 기본 흐름
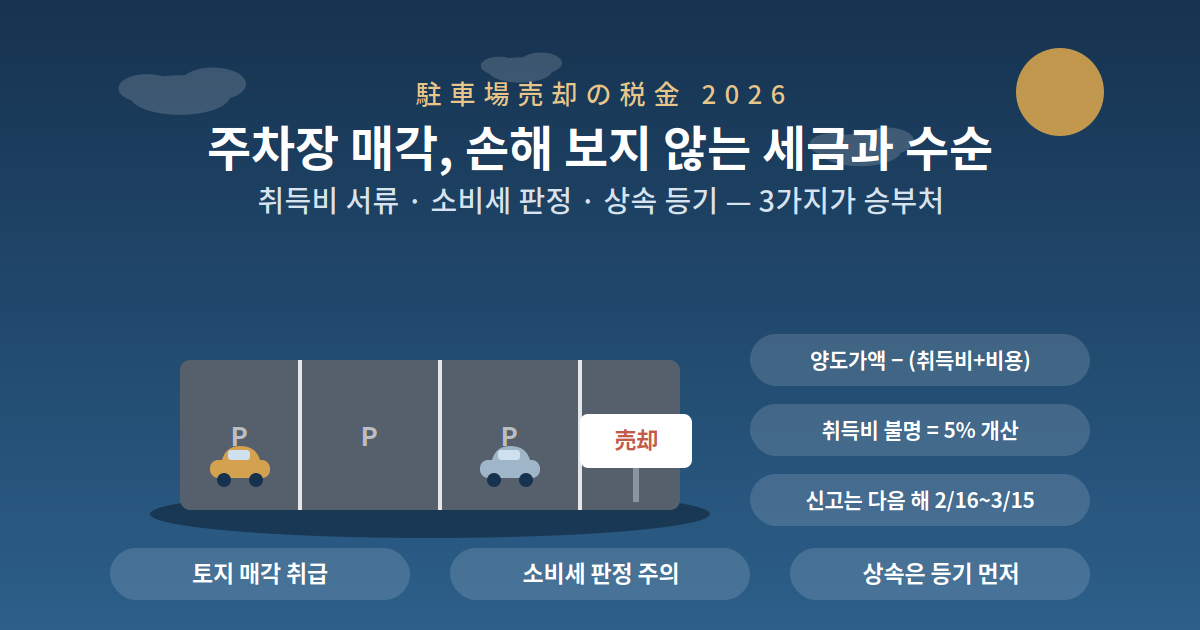
- 주차장은 세무상 「토지의 매각」으로 분류됩니다.
- 수순: 사정 → 매개계약 → 매수자 탐색 → 매매계약 → 결제·인도.
- 월극·코인파킹은 이용자(계약자) 대응이 필요합니다 — 해약 통지·정산을 일정에 넣으세요.
- 소유권 이전 등기는 사법서사 의뢰(비용은 매각 코스트에 계상), 광대한 주차장은 국토이용계획법상 신고가 필요한 경우가 있습니다.
2. 양도소득의 계산과 취득비
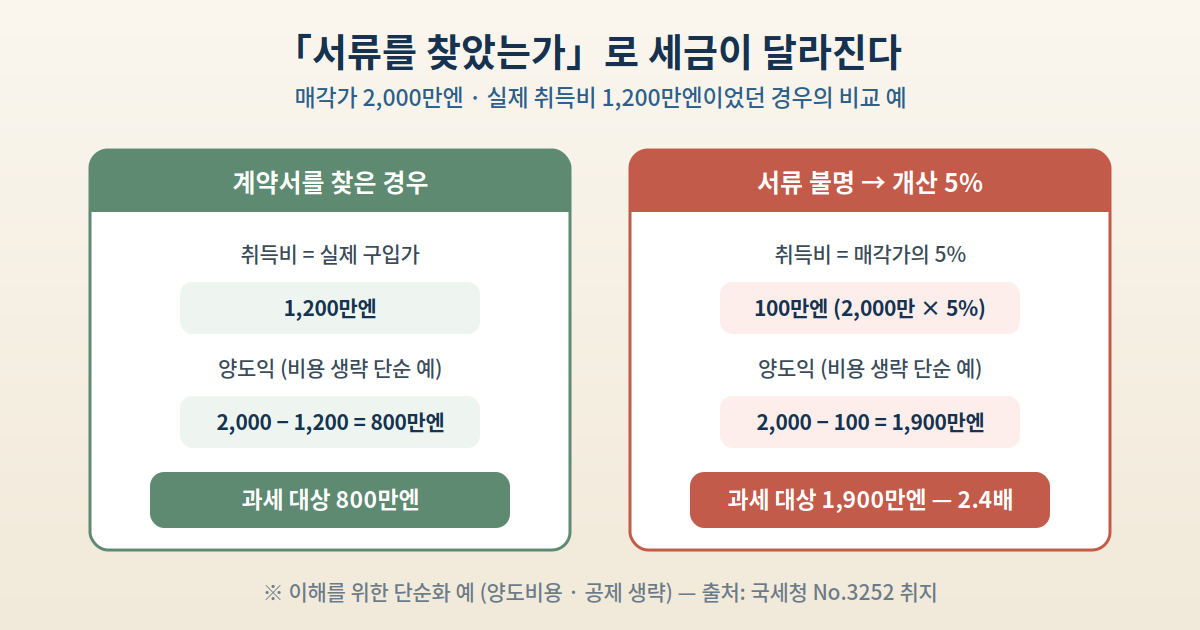
계산식: 양도가액 − (취득비 + 양도비용) − 특별공제액 = 양도소득
| 구분 | 포함되는 것 |
|---|---|
| 취득비 | 구입 대금 · 등록면허세 · 부동산취득세 · 인지세 · 토지 측량비 (No.3252) |
| 양도비용 | 중개수수료 · 측량비 · 매매계약서 인지대 · 건물(구조물) 해체 비용 (No.3255) |
주의 — 개산취득비 5%의 무게
취득비 불명 시에는 매각가액의 5%를 개산취득비로 쓸 수 있습니다(예: 2,000만엔 매각 → 개산취득비 100만엔). 그만큼 양도익이 부풀어 세금이 급증하므로, 매각 전에 당시의 매매계약서·영수증을 반드시 찾아보세요. 이 서류 찾기 하나가 수백만엔을 좌우할 수 있습니다.
3. 소비세와 인지세 — 주차장 특유의 판정
- 소비세 — 차량 관리·지면 정비(아스팔트 포장, 구획, 관리) 등을 동반하는 주차장 운영은 과세 대상, 단순한 갱지 임대는 비과세 가능성이 있습니다. 매각 전의 운영 형태로 취급이 갈리므로 세리사 확인이 안전합니다.
- 인지세 — 매매계약서, 토지 임차권 설정의 임대차계약서가 대상입니다.
4. 상속한 주차장의 매각 — 3가지 주의점
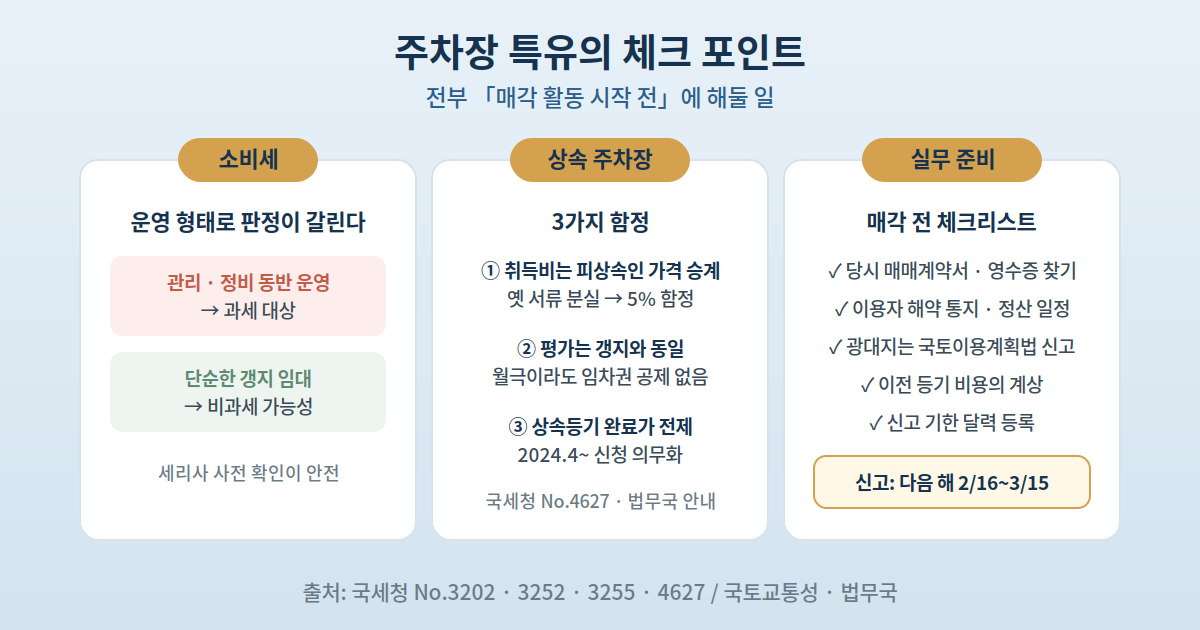
- 취득비는 피상속인의 구입 시 가격을 승계 — 옛 서류가 없는 케이스가 많아, 개산취득비 5%의 함정에 빠지기 쉽습니다.
- 상속세 평가는 갱지와 동일 — 월극 주차장이라도 임차권 공제가 없는 것이 원칙입니다(국세청 No.4627 취지).
- 상속등기 완료가 매각의 전제 — 2024년 4월 이후 상속등기 신청은 의무화되었습니다.
5. 확정신고 — 기한과 서류
- 양도익이 있으면 확정신고는 원칙 필수. 기한은 매각 다음 해의 2월 16일~3월 15일입니다.
- 필요 서류 — 매매계약서 / 취득비 증명 서류 / 양도비용 영수증 / 중개수수료 영수증 / 측량비 명세.
- 신고 오류는 세무서 문의로 이어질 수 있고, 신고 누락은 추징과세 리스크 — 서류는 매각 후에도 보관하세요.
포인트 — 주차장 매각의 승부처는 ① 취득비 서류 찾기(5% 개산 회피) ② 소비세 판정의 사전 확인 ③ 상속 물건은 등기 완료의 선행 — 이 3가지입니다. 모두 「매각 활동을 시작하기 전」에 해두는 일이라는 공통점이 있습니다. 복잡한 세무는 세리사 상담을 강하게 권장합니다.
정리
주차장 매각은 토지 매각으로서 양도소득세가 적용되고, 계산은 양도가액 − (취득비+양도비용)의 기본형입니다. 취득비 불명 시의 개산 5%는 세금 급증으로 직결되므로 서류 찾기가 최우선이고, 운영형 주차장은 소비세 과세 판정, 상속 주차장은 갱지 동일 평가·등기 의무화라는 특유 논점이 있습니다. 매각 다음 해 2월 16일~3월 15일의 확정신고까지가 매각의 완결 — 기한을 달력에 넣어 두고, 세무는 세리사와 함께 진행하시기 바랍니다.
참고 자료 (공식 출처)
- 국세청 「No.3202 譲渡所得の計算のしかた(分離課税)」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm
- 국세청 「No.3252 取得費となるもの」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3252.htm
- 국세청 「No.3255 譲渡費用となるもの」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3255.htm
- 국세청 「No.4627 貸駐車場として利用している土地の評価」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4627.htm
- 국토교통성 (국토이용계획법 신고 안내) — https://www.mlit.go.jp/totikensangyo/totikensangyo_tk2_000019.html
- 법무국 (상속등기 의무화 안내) — https://houmukyoku.moj.go.jp/homu/page_000001_00051.html