
주택론 잔채가 있는 맨션 매각 — 2026년 판단 기준과 절차
이 글의 핵심 요약
- 매각하려면 론 전액 상환 + 저당권 말소가 필요합니다 — 출발점은 「론 잔액」과 「사정액(査定額)」의 비교입니다.
- 언더론(사정액 > 잔액)이면 통상 매각 + 3,000만엔 특별공제를 활용할 수 있습니다.
- 오버론(사정액 < 잔액)이면 임의매각 또는 스미카에론(이사용 론)이 현실적인 선택지입니다.
「론이 남아 있는데 팔 수 있나요?」 — 자택 매각 상담에서 가장 많은 질문입니다. 답은 「팔 수 있다, 단 순서가 있다」입니다. 이 글에서는 국세청 · 법무국 · 주택금융지원기구와 각 은행의 공표 조건을 기준으로, 잔액과 사정액의 관계별 진행 방법을 정리합니다. (투자용 원룸의 론 잔채 매각은 별도 기사에서 다뤘습니다 — 이 글은 거주용 주택론이 중심입니다.)
1. 먼저 확인할 것 — 잔액과 사정액의 관계
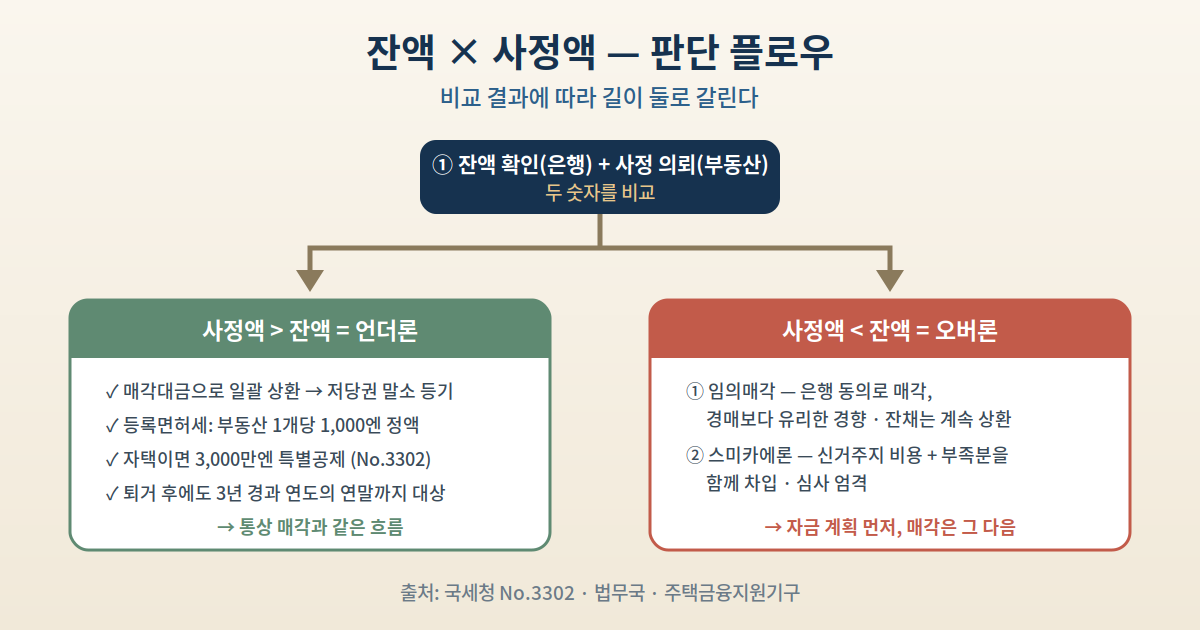
- 매각을 성립시키려면 론 전액을 상환하고 저당권(抵当権)을 말소해야 합니다.
- 사정액 > 잔액 = 언더론 / 사정액 < 잔액 = 오버론.
- 첫 단계는 ① 부동산 회사에 사정 의뢰 ② 금융기관에 현재 잔액 확인 ③ 두 숫자의 비교 — 여기서 진행 방법이 갈립니다.
2. 언더론의 경우 — 통상 매각의 흐름
- 매각대금으로 잔액을 일괄 상환 → 법무국에서 저당권 말소 등기.
- 말소 등기의 등록면허세는 부동산 1개당 1,000엔 정액 — 맨션은 토지 + 건물 2개로 통상 약 2,000엔.
- 자택 매각이라면 양도소득에서 최대 3,000만엔을 공제하는 특별공제(국세청 No.3302)를 활용할 수 있습니다 — 보유 기간의 장단과 무관.
- 이사 후 비어 있는 집도, 거주를 멈춘 날부터 3년이 지난 날이 속한 연도의 12월 31일까지 팔면 특례 대상이 될 수 있습니다.
3. 오버론의 경우 — 두 가지 선택지
- ① 임의매각(任意売却) — 매각대금으로 상환이 부족할 때 금융기관의 동의를 얻어 파는 방식. 주택금융지원기구는 일반적으로 경매보다 높은 가격에 팔릴 수 있다고 안내합니다. 단, 매각 후 남은 채무는 계속 상환해야 합니다.
- ② 스미카에론(이사용 론) — 신규 주택 구입비 + 기존 론의 부족분을 함께 빌리는 상품 (다음 섹션).
- 플랫35 이용자가 장기우량주택 등 요건을 갖추면 「금리승계특약부 플랫35」도 활용 가능 — 매수인이 기존 차입 금리를 그대로 이어받는 제도로, 금리 상승기에는 매각 경쟁력이 됩니다.
4. 스미카에론의 구조와 주요 은행 조건 (공표 기준)
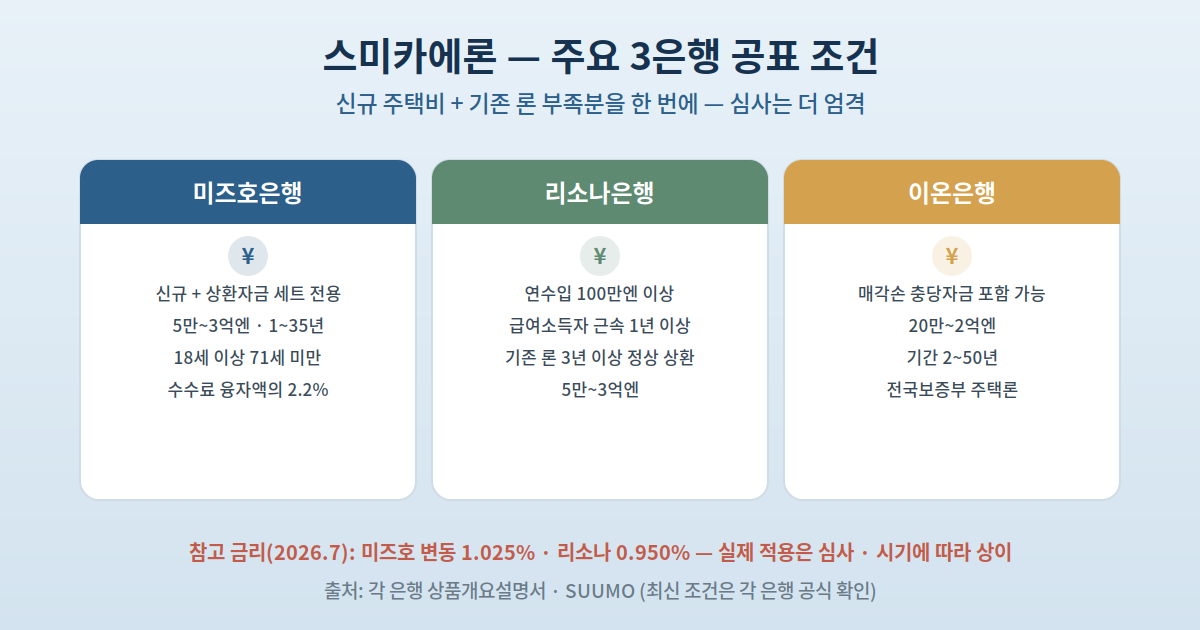
| 은행 | 주요 조건 |
|---|---|
| 미즈호은행 | 신규 취득자금 + 기존 론 상환자금 세트 전용 / 5만~3억엔 · 1~35년 / 만 18세 이상 71세 미만(완제 시 81세 미만) / 취급수수료 융자액의 2.2% |
| 리소나은행 | 전년 연수입 100만엔 이상 · 급여소득자는 근속 1년 이상 / 기존 론을 3년 이상 정상 상환한 것이 조건 / 5만~3억엔 |
| 이온은행 | 기존 론의 매각손 충당자금 포함 가능 / 20만~2억엔 · 기간 2~50년 |
참고 금리(SUUMO 소개, 2026년 7월 기준)는 미즈호 변동 1.025% · 리소나 0.950% 등 — 실제 적용 금리는 심사와 시기에 따라 다르므로 최신 상품설명서 확인이 전제입니다. 스미카에론은 일반 주택론보다 심사가 엄격하고 차입액이 커지므로, 상환 계획의 설계가 가장 중요합니다.
주의 — 오버론 상태에서 「일단 팔고 생각하자」는 순서가 거꾸로입니다. 임의매각은 신용정보에 영향이 있을 수 있고, 스미카에론은 차입 총액이 커집니다. 잔액 확인 → 사정 → 자금 계획 → 매각의 순서를 지키세요.
포인트 — 판단은 단순합니다: ① 잔액과 사정액을 비교한다 ② 언더론이면 통상 매각 + 3,000만엔 공제 ③ 오버론이면 임의매각 vs 스미카에론을 비교한다. 사정액은 회사에 따라 차이가 나므로 복수 사정으로 폭을 잡는 것이 안전하고, 세금 · 등기의 구체 절차는 세리사 · 사법서사와 확인하세요.
정리
론 잔채가 있는 맨션도 매각할 수 있습니다 — 갈림길은 잔액과 사정액의 대소입니다. 언더론이면 매각대금 상환 + 저당권 말소(등록면허세 부동산당 1,000엔) + 3,000만엔 특별공제의 통상 흐름, 오버론이면 임의매각(경매보다 유리한 경향, 잔채는 계속 상환) 또는 스미카에론(미즈호 · 리소나 · 이온 등, 심사 엄격)의 선택이 됩니다. 첫걸음은 현재 잔액과 사정액의 파악 — 여기서 모든 계획이 시작됩니다.
참고 자료 (공식 출처)
- 국세청 「No.3302 マイホームを売ったときの特例」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm
- 법무국 「住宅ローンを完済した方へ(抵当権抹消登記)」 — https://houmukyoku.moj.go.jp/homu/static/info-net_00001.html
- 주택금융지원기구 「融資物件の任意売却 / 金利承継特約付フラット35」 — https://www.flat35.com/
- 미즈호은행 「みずほ住み替えローン商品概要説明書」 — https://www.mizuhobank.co.jp/
- 리소나은행 「りそな住み替えローン」 — https://www.resonabank.co.jp/
- 이온은행 「全国保証付住宅ローン商品概要説明書」 — https://www.aeonbank.co.jp/
- 국토교통성 「登録免許税の軽減措置」