
중고 구분맨션 투자를 비교하는 5가지 판단 기준
이 글의 핵심 요약
- 중고 구분맨션은 적은 자금·높은 표면이율이 매력이지만, 싸다는 이유만으로 고르면 안 됩니다 — 비교 기준은 5가지입니다.
- 판단의 축은 실질이율 · 축년수/내진 · 관리 상태 · 임대 수요 · 출구 전략입니다.
- 융자는 금리만이 아니라 사무수수료 · 조기상환수수료 · 대상 지역 제한까지 묶어서 비교하세요.
같은 가격대의 중고 구분맨션이 두 개 있을 때, 무엇으로 우열을 가릴 것인가 — 이 질문에 답하는 것이 투자의 실력입니다. 이 글에서는 각 금융기관의 공표 조건과 국세청 자료를 기준으로, 물건 비교의 5가지 기준, 융자 조건의 비교 포인트, 그리고 중고 특유의 감가상각 세무까지 정리합니다. (자주 나오는 실패 패턴은 별도 기사에서 다뤘습니다.)
1. 중고 구분맨션이 주목받는 이유와 전제 리스크
- 매력 — 신축보다 구입가가 낮아 표면이율이 높아지기 쉽고, 관리조합이 건물 전체를 관리하므로 오너의 직접 대응 범위가 좁습니다.
- 리스크 — 설비 노후화 · 수선적립금 부족. 구입 전에 관리조합 의사록과 수선계획서를 확인하세요.
- 1981년 이전 구내진 기준 건물은 융자 심사에서 불리할 수 있습니다. 도심은 공실 리스크가 낮은 대신 비싸고, 교외는 싸지만 인구 변화 확인이 필수입니다.
2. 물건 비교의 5가지 판단 기준
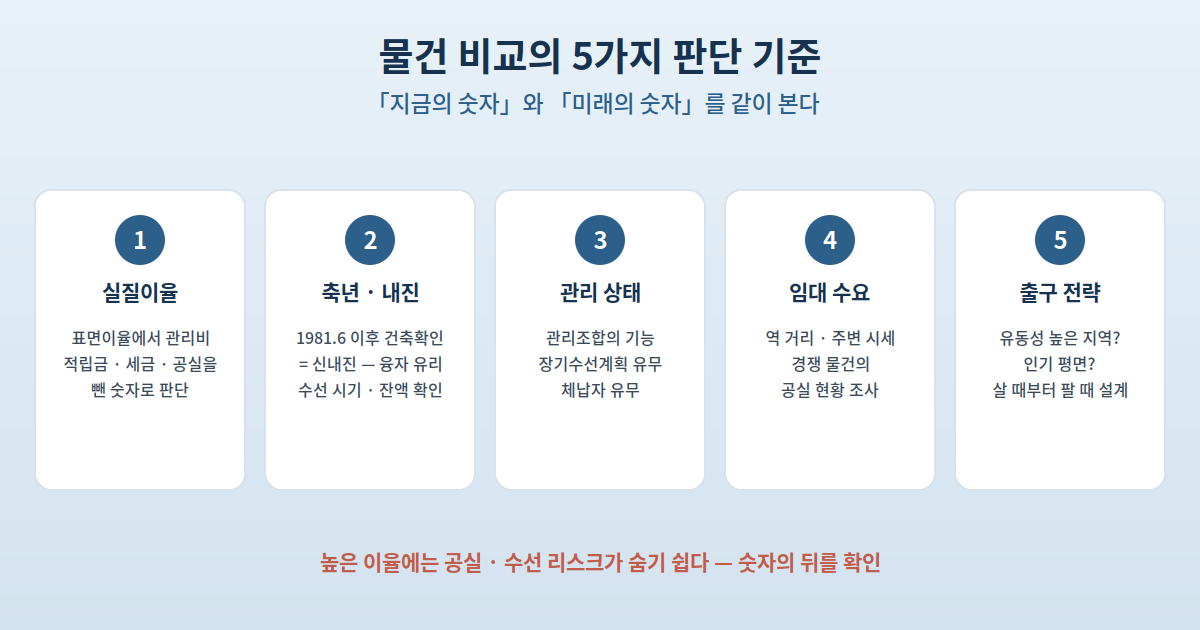
- 실질이율 — 표면이율(연간 임대수입 ÷ 물건가격)에서 관리비 · 수선적립금 · 고정자산세 · 공실 기간을 뺀 숫자로 판단합니다.
- 축년수와 내진 성능 — 1981년 6월 이후 건축확인 = 신내진 기준 적합으로 융자에 유리한 경향. 수선 시기와 적립금 잔액도 함께.
- 관리 상태 — 관리조합의 기능 · 장기수선계획 유무 · 체납자 유무가 수익에 직결됩니다.
- 임대 수요 — 역 거리 · 주변 임대 시세 · 경쟁 물건의 공실 현황.
- 출구 전략 — 유동성 높은 지역 · 인기 평면인지. 살 때부터 팔 때를 설계합니다.
주의 — 「이율이 높은 물건」에는 공실·수선 리스크가 숨어 있는 경우가 많습니다. 높은 숫자를 보면 기뻐하기 전에 그 숫자의 뒤(임대료의 지속성 · 적립금의 건전성)를 확인하세요.
3. 융자 조건 비교 — 금리 · 수수료 · 지역 제한 (2026년 10월 시점 공표 기준)
| 기관 | 주요 조건 |
|---|---|
| 오릭스은행 | 변동 표시금리 연 4.425%(2026.9.1, 실제는 우대 후) / 20세 이상 60세 미만 · 완제 시 85세 미만 · 근속 3년 이상 · 연수입 500만엔 이상 원칙 / 보증료·단신료 원칙 불요 / 자산관리회사 명의 이용 가능 |
| 잭스 (신판계) | 구입가(세금 포함)의 105%까지 — 제비용 포함 가능 / 금리: 장기프라임 + 0.050~7.000% / 사무수수료 22만엔(세금 포함) |
| SBJ은행 ANY론 | 100만~1억엔 · 3~35년 · 매매가의 90% 이내 / 사무수수료 2.200% · 조기상환수수료 2.000% / 변동(단기프라임 연동, 연 2회 조정) / 관동은 도쿄 23구·지바시·사이타마시·요코하마시 등으로 지역 제한 |
요코하마은행·리소나은행 등도 투자용 론을 취급하지만 실제 금리는 개별 심사에 따릅니다. 비교의 철칙: 금리 × 사무수수료 × 조기상환수수료 × 지역 제한의 4점 세트로 총 코스트를 보세요.
4. 중고 특유의 세무 — 내용연수 간이법의 함정
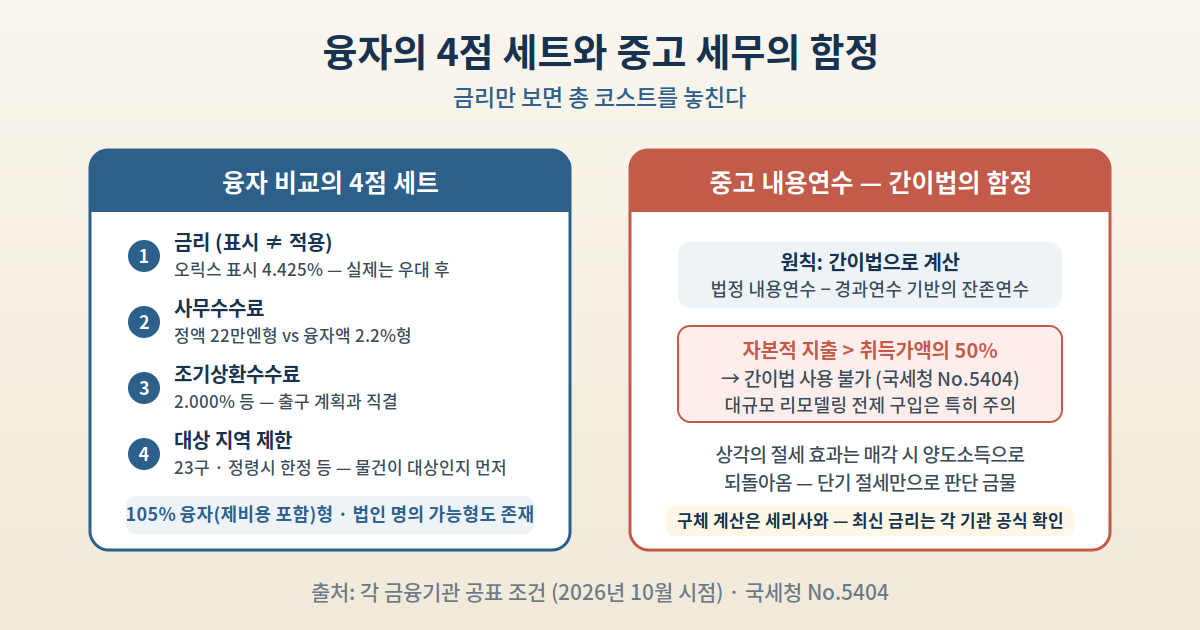
- 중고 자산의 내용연수는 일반적으로 간이법(법정 내용연수 − 경과연수 기반)으로 계산합니다.
- 자본적 지출이 취득가액의 50%를 넘으면 간이법을 쓸 수 없습니다(국세청 No.5404) — 대규모 리모델링 전제의 구입은 특히 주의.
- 감가상각의 절세 효과는 매각 시 양도소득 계산에 되돌아옵니다 — 단기 절세만 보고 판단하지 말고, 구체 계산은 세리사와.
포인트 — 5가지 기준은 결국 「지금의 숫자(실질이율)와 미래의 숫자(수선·수요·출구)를 같이 보라」는 이야기입니다. 물건 2~3개를 같은 표로 나란히 놓고 5기준 × 융자 4점 세트로 채점하면, 감이 아니라 근거로 고를 수 있습니다. 금융 조건은 수시로 바뀌므로 최신 조건은 각 기관 공식 확인을.
정리
중고 구분맨션의 비교는 ① 실질이율 ② 축년수·내진(1981년 6월 기준) ③ 관리 상태 ④ 임대 수요 ⑤ 출구 전략의 5기준으로, 융자는 금리·사무수수료·조기상환수수료·지역 제한의 4점 세트로 봅니다. 세무에서는 중고 내용연수의 간이법과 자본적 지출 50% 룰(No.5404)이 중고 특유의 논점 — 높은 표면이율의 뒤를 확인하고, 복수 물건을 같은 기준표로 채점하는 습관이 실패를 막는 지름길입니다.
참고 자료 (공식 출처)
- 오릭스은행 「金利一覧」 · 「不動産投資ローン商品説明書」 — https://www.orixbank.co.jp/
- 잭스 「融資条件一覧表」 — https://www.jaccs.co.jp/
- SBJ은행 「ANY住宅ローン 상품개요설명서」 — https://www.sbjbank.co.jp/
- 주택금융지원기구 「賃貸住宅融資金利」 — https://www.jhf.go.jp/kinri/chintai.html
- 국세청 「No.5404 中古資産の耐用年数」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5404.htm
- 각 금융기관 공표 조건 (2026년 10월 시점)