
차지권과 고정자산세, 누가 내나 — 2026년의 기본 룰
이 글의 핵심 요약
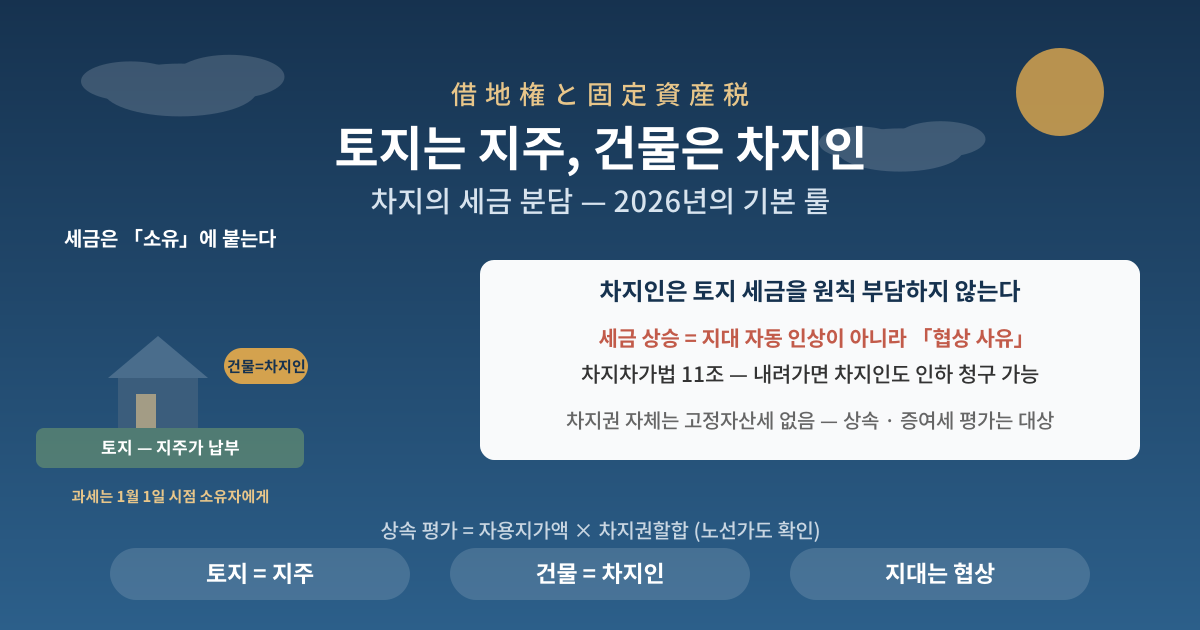
- 분담은 명확합니다 — 토지의 고정자산세는 지주, 건물의 고정자산세는 건물 명의인인 차지인(借地人)이 냅니다. 과세는 매년 1월 1일 시점의 소유자에게.
- 고정자산세가 오르면 지대가 자동으로 오르는 게 아니라, 「증감을 협상할 수 있다」는 것 — 차지차가법 제11조가 인정하는 쌍방향 권리로, 세금이 내려가면 차지인도 인하를 청구할 수 있습니다.
- 차지권 자체에 고정자산세는 없지만, 상속세 · 증여세에서는 평가 대상 — 자용지가액 × 차지권할합(노선가도 확인)으로 계산합니다 (국세청 No.4611).
차지권 시리즈 제2탄입니다 — 양도승낙료편의 자매 기사. 지자체 · 국토교통성 · 국세청 자료 기준으로, 차지의 세금 분담과 분쟁 포인트를 정리합니다.
1. 차지권의 기본 — 세금은 「소유」에 붙는다
- 차지권은 타인의 토지를 빌려 건물을 짓는 권리 — 보통차지권(갱신 가능)과 정기차지권(만료 시 종료)으로 나뉩니다.
- 토지의 소유권은 지주에게 있고 차지인은 「사용할 권리」만 가짐 — 고정자산세는 소유에 부과되므로, 소유하지 않은 토지에 세금은 원칙적으로 없습니다.
2. 분담의 구조 — 토지는 지주, 건물은 차지인
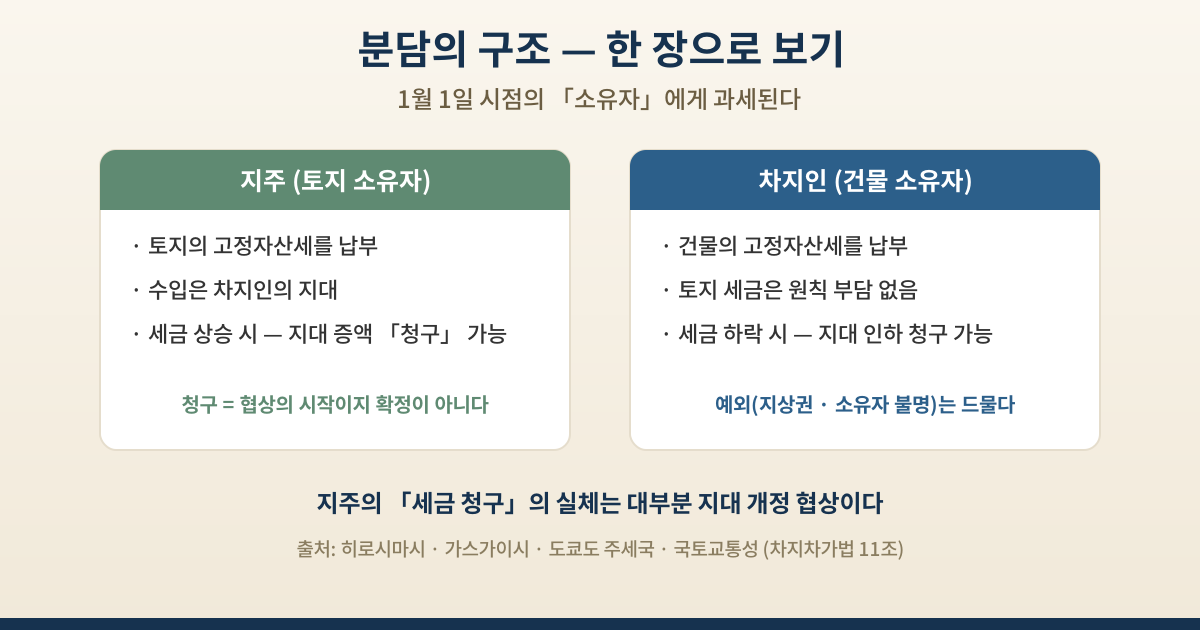
| 대상 | 납세의무자 | 근거 |
|---|---|---|
| 토지 | 지주 — 차지인은 원칙 부담 없음 | 1월 1일 기준 소유자 과세 (지자체 안내) |
| 건물 | 차지인 (건물 명의인) | 건물 소유자 과세 (지자체 안내) |
- 예외: 지상권(地上権) 설정 등 특정 조건에서는 지상권자가 세법상 소유자로 취급될 수 있으나 실무상 드뭅니다. 소유자 불명 토지의 「사용자 = 소유자 간주」 제도도 지대를 정상 납부하는 일반 차지인에게는 해당하지 않습니다 (국토교통성).
3. 세금이 오르면 지대도 오르나 — 「자동」이 아니라 「협상」
⚠️ 지주에게서 「세금 청구」가 왔다면
토지 세금을 차지인에게 직접 청구할 근거는 원칙적으로 없습니다 — 그 실체는 대부분 지대 개정 협상입니다. 차지차가법 제11조는 조세 공과의 증감 시 장래를 향한 지대 증감 청구를 쌍방에 인정하지만, 자동 반영이 아니라 협상이며, 지역 시세 · 주변 지대 수준도 함께 고려됩니다. 금액 다툼은 변호사 · 부동산감정사 상담을 권합니다.
4. 팔 때 · 상속할 때 — 차지권의 세금 취급
- 차지권 자체는 고정자산세 과세 대상이 아니지만, 상속세 · 증여세에서는 평가 대상 — 평가액은 자용지가액(갱지 기준) × 차지권할합, 할합은 지역별로 다르며 노선가도에서 확인합니다 (국세청 No.4611).
- 양도 시 지주 승낙을 위한 명의변경료(승낙료)는 양도비용으로 인정될 수 있으나, 고정자산세는 양도비용이 되지 않습니다 (국세청 No.3255).
- 차지비송(조건 변경 · 양도 허가의 법원 절차)에는 고정자산평가증명서가 필요하고, 신청 수수료 산정에도 평가액이 쓰입니다 (오사카지방법원).
💡 포인트 — 승낙료편과 세트로 읽는 차지권의 돈 지도
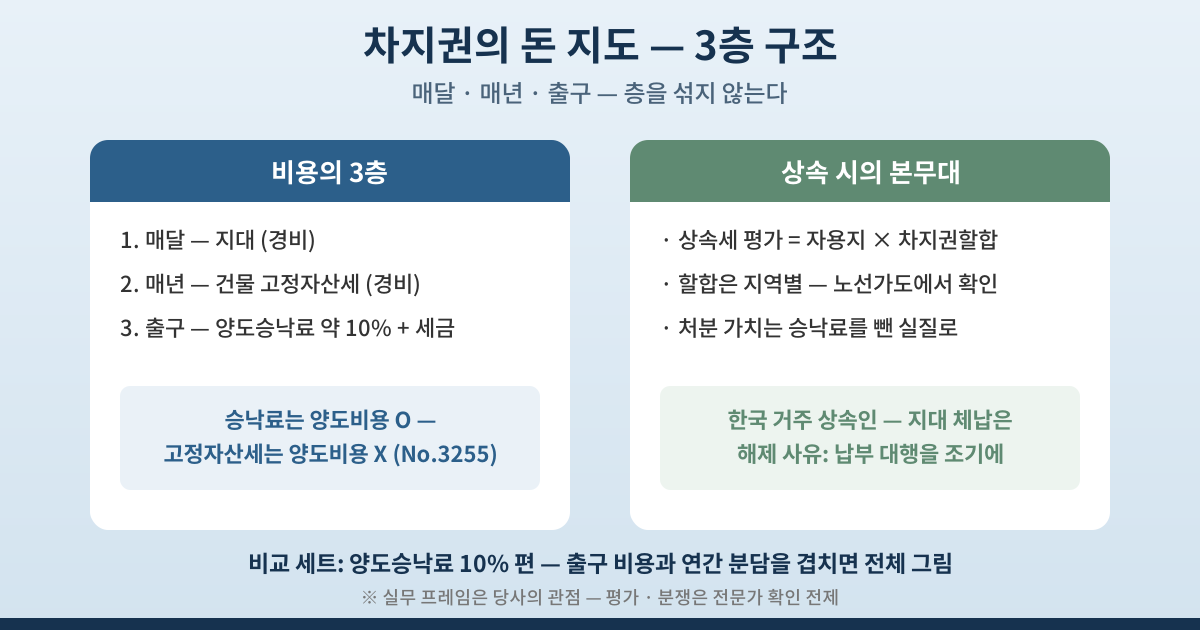 ① 차지권 물건의 비용 구조는 3층입니다 — 매달(지대) · 매년(건물 고정자산세) · 출구(양도승낙료 약 10% + 세금). 승낙료편에서 본 출구 비용에 이번 편의 연간 분담을 겹치면 전체 그림이 완성됩니다. NET 계산 때 지대와 건물 세금은 경비로, 승낙료는 출구 시뮬레이션에 — 층을 섞지 않는 것이 정확한 비교의 조건입니다. ② 지대 인상 통지가 오면 「근거 자료(세액 변동 · 주변 시세)를 요구하고 협상한다」가 정답 — 법이 쌍방향 권리로 설계한 제도이므로, 감액 국면에서는 차지인이 먼저 청구할 수도 있습니다. ③ 한국 거주 상속인이 차지권을 상속하면 — 고정자산세가 아니라 상속세 평가(자용지 × 할합)가 본무대입니다. 노선가도의 할합 확인 + 승낙료를 뺀 실질 처분 가치의 시산까지가 상속 상담의 기본 세트이며, 지대 체납이 생기면 해제 사유가 될 수 있으므로 납부 대행 체계를 등기와 함께 조기에 세워 두시기 바랍니다.
정리
차지의 고정자산세는 토지 = 지주, 건물 = 차지인의 분담이 원칙입니다. 세금 변동은 지대의 자동 연동이 아니라 쌍방향 협상 사유이고, 차지권은 상속 · 증여 때 평가 대상이 됩니다. 개별 분쟁 · 평가는 세무사 · 변호사 · 감정사 확인을 전제로 하시기 바랍니다.
참고 자료 (공식 출처)
- 히로시마시 · 가스가이시 · 도쿄도 주세국 — 고정자산세 과세 · 납세의무자 안내 / 요코하마시 — 지방세법 관련 자료
- 국토교통성 — 차지차가법 제11조 · 제32조 검토 자료 · 소유자 불명 토지법 Q&A
- 국세청 — No.4611 「차지권의 평가」 · No.3255 「양도비용이 되는 것」
- 오사카지방법원 — 차지비송사건 안내