
토지 매매의 중개수수료 — 2026년 상한액과 속산식
이 글의 핵심 요약
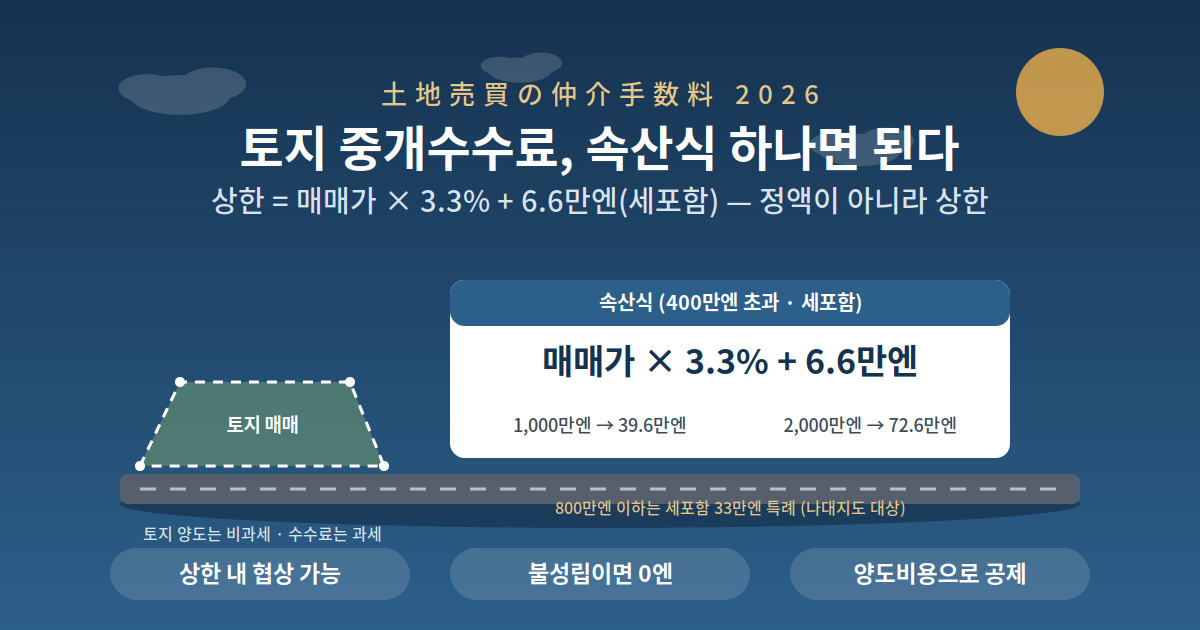
- 중개수수료는 「정액」이 아니라 「법정 상한」 — 400만엔 초과 토지는 속산식 「매매가 × 3.3% + 6.6만엔(세포함)」으로 상한을 바로 구할 수 있습니다.
- 800만엔 이하는 세포함 33만엔 상한 특례(2024년 7월~) — 이름에 「빈집 등」이 붙지만 나대지도 대상이 될 수 있습니다.
- 성공보수이므로 계약 불성립이면 지급 의무 없음 — 융자 특약 해제 시에는 받은 수수료도 전액 반환입니다.
중개수수료의 기본 구조는 수수료 개요편에서, 구간식은 토지 매각 숫자편에서 다뤘으므로 — 이 글은 토지 거래에 특화한 완전판: 속산식 · 특례의 적용 범위 · 안 내도 되는 경우 · 지급 시기 · 소비세 · 세무 처리까지 정리합니다. 국토교통성 고시 · 국세청 자료 기준입니다.
1. 「정액」이 아니라 「상한」 — 속산식으로 바로 계산
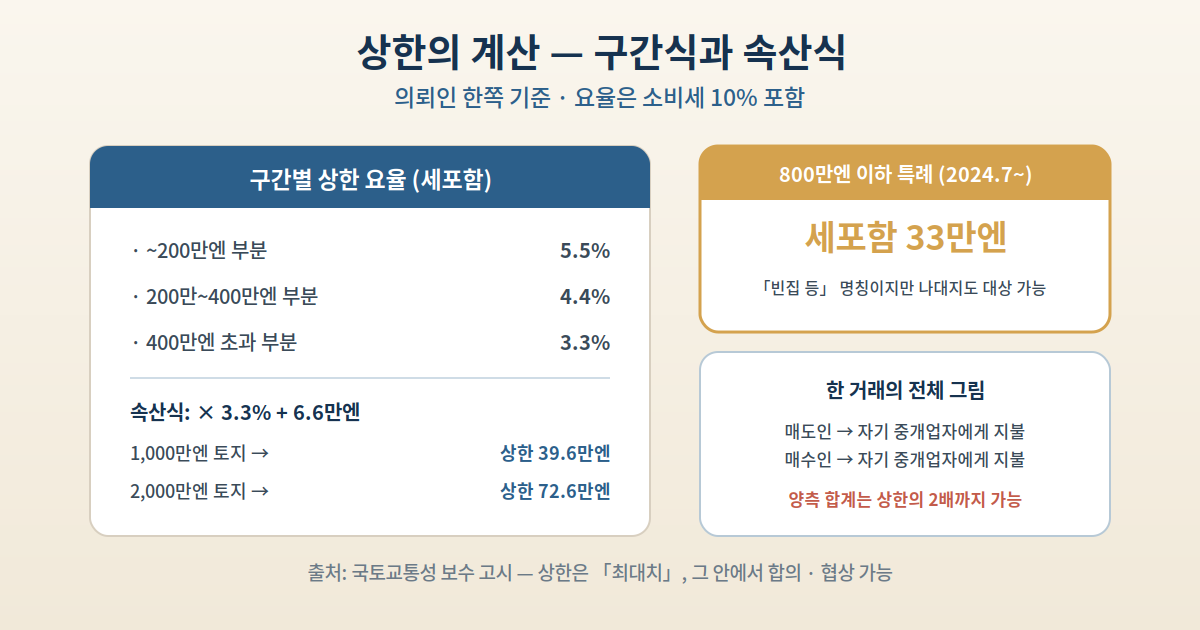
- 국토교통성 고시의 상한(의뢰인 한쪽 기준 · 세포함): 200만엔 이하 5.5% / 200만~400만엔 4.4% / 400만엔 초과 3.3%.
- 실무 속산식(400만엔 초과): 매매가 × 3.3% + 6.6만엔 (세포함).
- 예시: 1,000만엔 토지 → 상한 39.6만엔 / 2,000만엔 토지 → 72.6만엔.
- 매도인 · 매수인이 각자의 중개업자에게 지불 — 한 거래에서 양측 합계는 상한의 2배까지 될 수 있습니다.
- 상한 내 합의 · 협상은 가능 — 「상한 = 정가」가 아닙니다.
2. 800만엔 이하의 특례 — 나대지도 대상
- 2024년 7월 1일 시행: 가격 800만엔 이하의 택지 · 건물은 한쪽에서 최대 30만엔(세별) = 세포함 33만엔까지.
- 제도명에 「공가 등(空家等)」이 들어가지만, 사용 상태와 무관하게 나대지도 대상이 될 수 있습니다 — 저가 토지 유통 촉진이 취지.
- 상한을 올린 것일 뿐 반드시 그 금액을 받는 것은 아님 — 계약 전 서면 합의가 중요합니다.
3. 안 내도 되는 경우 · 유의점
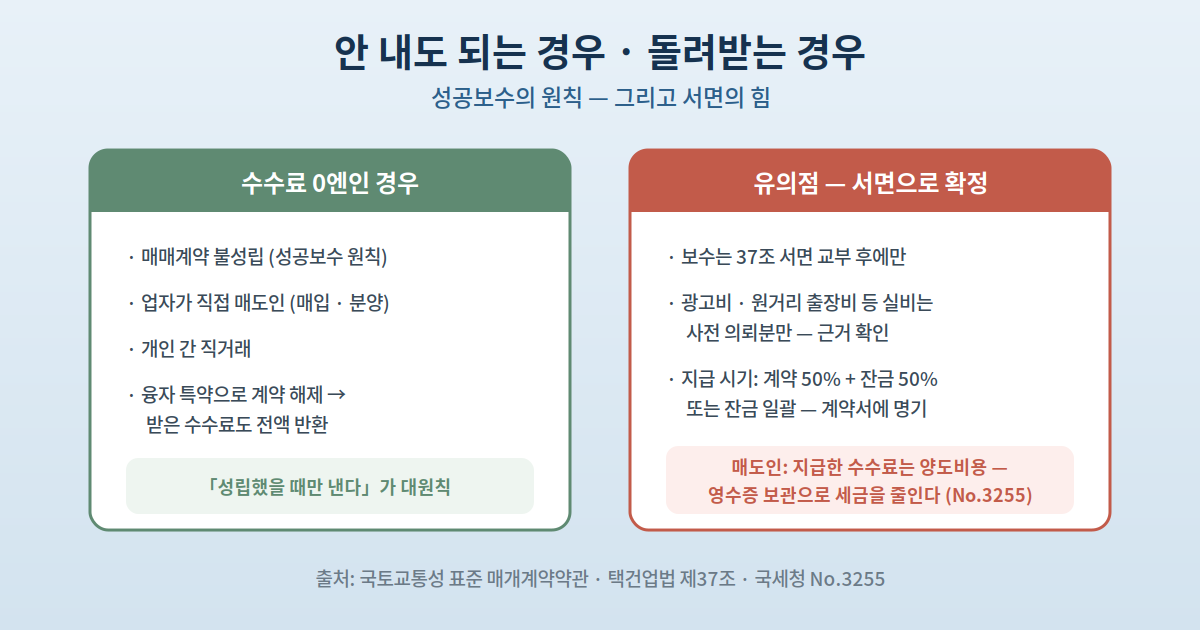
- 성공보수: 매매계약이 성립하지 않으면 지급 의무 없음.
- 업자가 직접 매도인인 경우(매입 · 분양)와 개인 간 직거래는 중개수수료 자체가 없음.
- 고시 범위 밖의 보수는 원칙 불가 — 단, 의뢰에 기초한 광고비 · 원거리 출장비 등 실비는 표준 약관상 청구될 수 있으니 근거를 확인.
- 약정 보수는 택건업법 제37조 서면(계약서면) 교부 후에 받을 수 있습니다.
- 융자(대출) 특약으로 계약이 해제되면 받은 수수료는 전액 반환 대상.
4. 지급 시기와 소비세
- 지급 패턴: ① 계약 시 50% + 잔금 시 50% 또는 ② 잔금 시 전액이 일반적.
- 토지의 양도 자체는 소비세 비과세 — 그러나 중개수수료는 용역 대가라 과세 대상.
- 위 상한 요율(5.5 / 4.4 / 3.3%)은 이미 소비세 10% 포함 — 별도 가산되지 않습니다.
- 등기비용 · 인지세 등 부대비용도 자금 계획에 포함을.
5. 매도인의 세무 — 수수료는 양도비용
- 토지 매각을 위해 지급한 중개수수료는 양도비용으로 공제 가능(국세청 No.3255) — 양도소득 = 양도가액 − 취득비 − 양도비용.
- 수선비 · 고정자산세 등 유지관리비는 양도비용 불가.
- 확정신고를 위해 영수증 보관을.
주의 — 수수료 트러블의 대부분은 「언제 · 얼마 · 무엇에 대해」가 구두로만 오간 경우입니다. 체크 3종: ① 금액(상한과 합의액의 명기) ② 지급 시기(50/50인지 잔금 일괄인지) ③ 실비 청구의 범위(광고비 등은 사전 의뢰분만). 모두 매개계약서에 숫자로 — 사인 전 체크편의 철칙이 여기에도 적용됩니다.
포인트 — 토지 수수료의 3단 판단: ① 매매가 400만엔 초과면 속산식(×3.3% + 6.6만)으로 상한 즉산 → ② 800만엔 이하면 33만엔 특례 적용 여부 확인(나대지 포함) → ③ 매도인은 지급한 수수료를 양도비용으로 신고해 세금 환원. 수수료는 「내는 돈」이자 「세금을 줄이는 비용」이라는 양면을 함께 보면 실질 부담이 달라집니다.
정리
토지 중개수수료는 법정 상한(속산식 ×3.3% + 6.6만엔 세포함) 안에서 합의하는 성공보수입니다. 800만엔 이하 33만엔 특례(나대지 포함), 불성립 · 직거래 시 미발생, 융자 해제 시 전액 반환, 그리고 양도비용 공제까지 — 금액 · 시기 · 범위를 계약서에 명기하고 영수증을 보관하는 것이 전부입니다.
참고 자료 (공식 출처)
- 국토교통성 고시 「宅地建物取引業者が受けることができる報酬の額」 · 「標準媒介契約約款」 — https://www.mlit.go.jp/
- 국토교통성 「消費者向け 不動産取引に関するお知らせ」
- 국세청 No.3255 (양도비용) / No.6225 · No.6303 (소비세 관련)
- 택지건물거래업법 제37조 (e-Gov 법령검색)