
투자론 차환의 수수료 — 비용 구성과 「이득이 되는 조건」
이 글의 핵심 요약
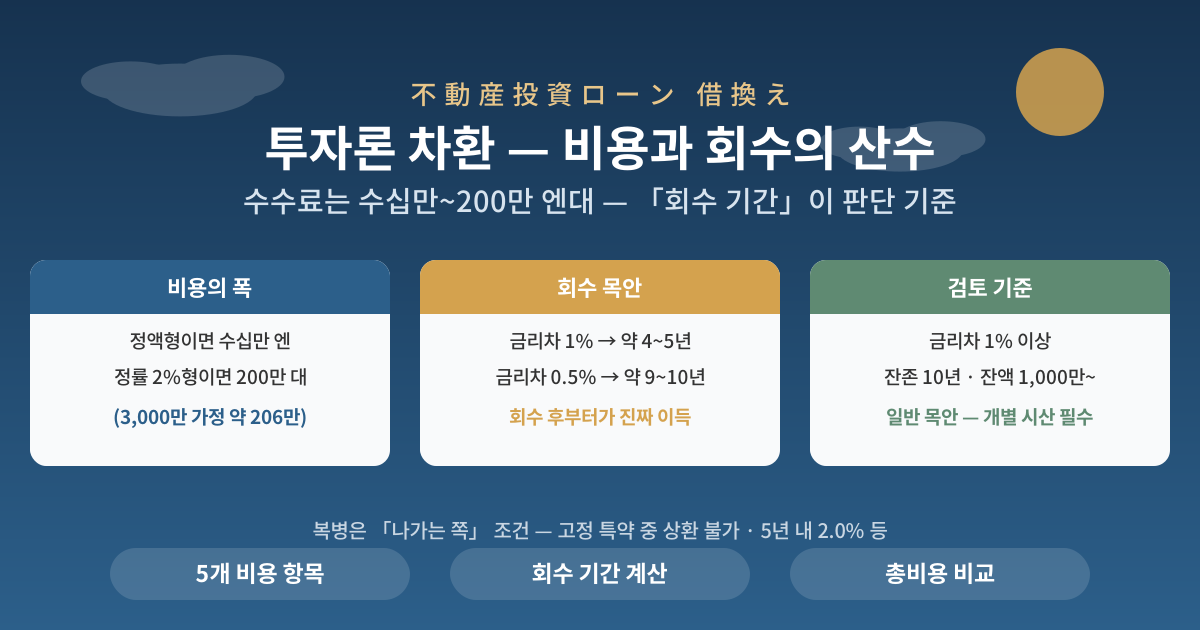
- 부동산 투자론 차환 비용은 인지세 · 사무수수료 · 보증료 · 저당권 등기 · 중도상환 수수료의 합 — 수수료 체계에 따라 수십만 엔에서 200만 엔대까지 벌어집니다 (3,000만 엔 차환, 요율 2% 가정 시 약 206만 엔 시뮬레이션).
- 판단 기준은 하나: 「월 상환 절감액으로 초기 비용을 몇 년에 회수하는가」 — 일반적 목안은 금리차 1% 이상 · 잔존기간 10년 이상 · 잔액 1,000만 엔 이상.
- 고정 특약 기간 중 중도상환 불가(미쓰이스미토모신탁) · 5년 내 상환 시 2.0%(스루가) 등 「나가는 쪽」 조건이 복병입니다 — 총비용 기준으로 복수 비교가 원칙.
투자 융자 실무 시리즈 — 국세청 · 등록면허세법 · 각 은행 공시 기준으로, 차환 비용의 전체 구조를 정리합니다.
1. 수수료의 내역 — 5개 항목
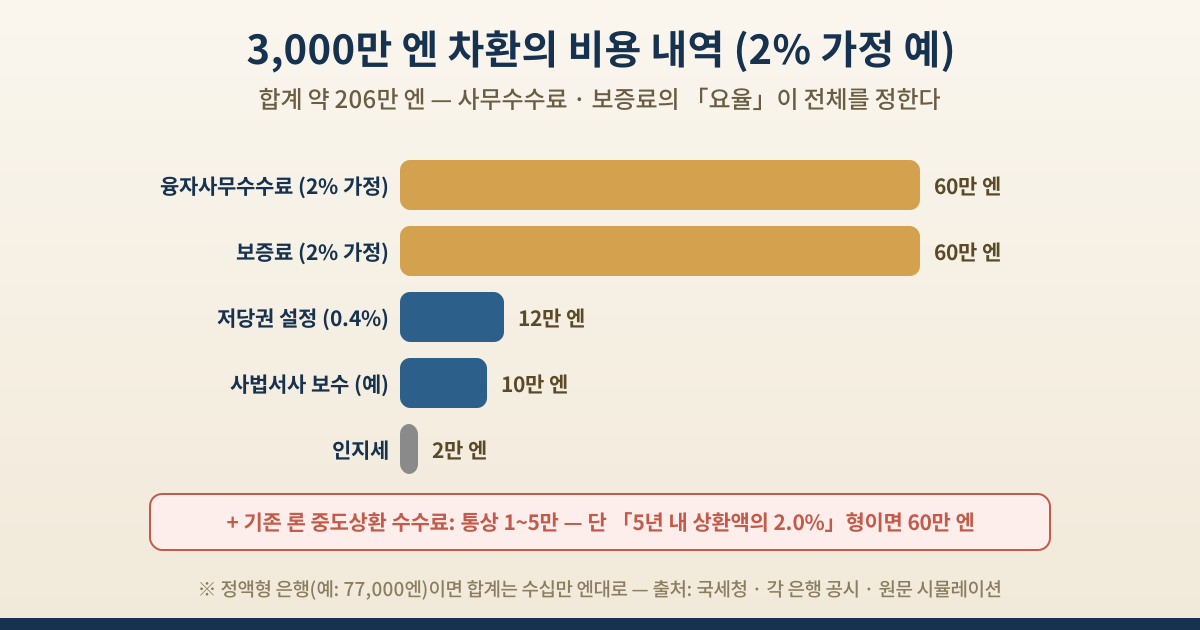
| 항목 | 목안 |
|---|---|
| 인지세 | 계약액 1,000만~5,000만 엔: 2만 엔 (국세청 인지세 안내) |
| 융자사무수수료 · 보증료 | 정액형(예: 미쓰이스미토모신탁 77,000엔)부터 정률형(예: 77은행 융자금의 0.55% · 최저 165,000엔, 차입금의 2% 등)까지 — 가장 차이가 큰 항목 |
| 저당권 설정 등기 | 등록면허세 = 채권액의 0.4% (3,000만 엔이면 12만 엔) |
| 기존 저당권 말소 + 사법서사 | 말소 등록면허세 부동산 1개당 1,000엔 + 사법서사 보수 (예시 10만 엔 수준) |
| 기존 론 중도상환 수수료 | 통상 1~5만 엔 — 단 스루가은행 예: 5년 내 상환액의 2.0% |
- 시뮬레이션 예(원문): 잔액 3,000만 엔 · 사무수수료 · 보증료를 각 2%로 가정 → 합계 약 206만 엔 / 잔액 8,000만 엔 예 약 221만 엔(TLL 추정).
- 즉 「정액형 은행이면 수십만 엔, 정률 2%형이면 200만 엔대」 — 어느 체계의 은행으로 갈아타는지가 총비용을 정합니다.
2. 이득이 되는 조건 — 회수 기간으로 판단
- 핵심 식: 초기 비용 ÷ 월 절감액 = 회수 기간 — 회수 후부터가 진짜 이득입니다.
- 일반적 목안(원문): 금리차 1% 이상 · 잔존기간 10년 이상 · 잔액 1,000만 엔 이상 — 금리차 1%면 회수 약 4~5년, 0.5%면 약 9~10년이라는 추산도 제시됩니다(전제에 따라 변동).
- 참고 금리(2026년 11월 기준, 변동): 요코하마은행 1.7~2.3% · 스루가은행 2.25~2.5% 등 — 현재 조건과의 차이를 먼저 확인하세요.
3. 절차 — 5단계
- ① 현황 파악(잔액 · 금리 · 잔존기간 · 중도상환 조건) → ② 금융기관 선정(총비용 기준 비교) → ③ 가심사 → ④ 본심사 → ⑤ 계약 · 실행(기존 론 완제 + 저당권 이전).
4. 복병 — 「나가는 쪽」과 「들어가는 쪽」의 조건
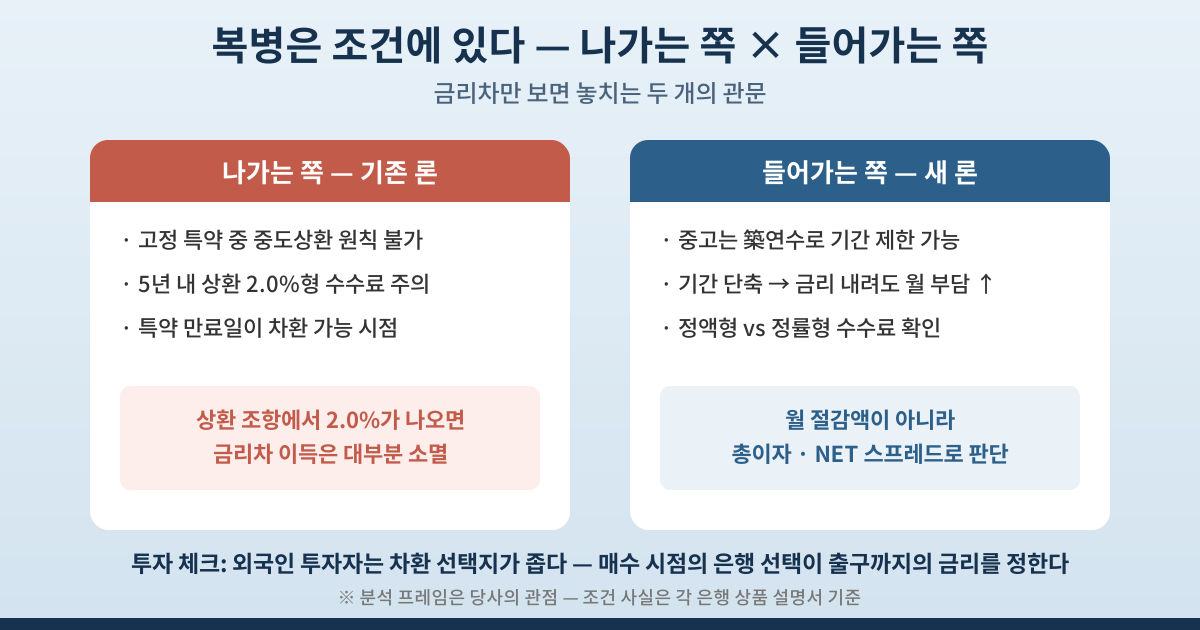
- 나가는 쪽: 고정금리 특약 기간 중에는 원칙적으로 중도상환 불가(미쓰이스미토모신탁 예) — 특약 만료 타이밍이 차환 가능 시점을 정합니다.
- 들어가는 쪽: 중고 물건은 築연수에 따라 융자 기간이 제한될 수 있음(77은행 예) — 기간이 짧아지면 월 상환이 늘어 금리가 내려도 월 부담이 오르는 역전이 생깁니다.
- 상담처: 복수 은행 직접 비교 + 차환 전문 서비스(예: INVASE — 성공보수 절감액의 11% · 하한 495,000엔, 진단 무료)도 선택지 — 보수까지 포함한 순절감액으로 판단하세요.
주의
① 원문에는 「3,000만 엔이면 60~90만 엔 이상」이라는 목안과 「2% 가정 약 206만 엔」 시뮬레이션이 함께 등장합니다 — 전자는 정액형 중심, 후자는 정률 2%형 가정으로 전제가 다른 수치입니다. 본문에서는 「수십만~200만 엔대」로 폭을 명시했습니다. ② 회수 기간 4~5년/9~10년 추산은 계산 전제가 원문에 없으므로 목안으로만. ③ 금리 · 수수료는 2026년 11월 시점 공시 기준 — 신청 시점에 재확인 필수.
포인트
금리 상승 국면의 차환은 「더 싼 금리로」보다 「조건의 재설계」로 접근하는 것이 당사 기준입니다. ① 체크 순서: 현재 론의 특약 만료일 · 중도상환 조항부터 — 여기서 2.0%가 나오면 대부분의 금리차가 사라집니다. ② NET 스프레드 재계산: 차환 후 금리로 「NET 이율 − 금리」가 얼마나 회복되는지가 본질 — 월 절감액만 보면 기간 연장형 차환(총이자 증가)에 속기 쉽습니다. ③ 외국인 투자자는 차환 선택지가 국내 거주자보다 좁으므로(취급 은행 한정), 매수 시점의 은행 선택이 사실상 출구까지의 금리를 정합니다 — 당사가 세존 펀덱스 등 외국인 대응 금융기관과의 설계를 첫 제안에 포함하는 이유입니다.
정리
차환 비용은 5개 항목의 합으로 수십만~200만 엔대까지 벌어지며, 판단은 「회수 기간」과 「나가는 쪽 · 들어가는 쪽 조건」으로 합니다. 총비용 기준의 복수 비교 — 그리고 월 절감액이 아니라 총이자 · NET 스프레드로 최종 확인하시기 바랍니다.
참고 자료 (공식 출처 · 공시)
- 국세청 — 「인지세의 안내 (令和7년 5월)」 / 등록면허세법 (e-Gov)
- 각 은행 공시 — 스루가은행 (투자용 부동산론 상품개요) · 미쓰이스미토모신탁은행 (아파트론 · 수수료 일람) · 77은행 (아파트론 · 수수료 일람)
- 참고: 앳홈 · manabu부동산투자(오릭스은행) · TLL · Wealth Agent (14개 은행 비교) · INVASE (차환 전문 서비스)