
2026년 부동산투자론 금리 추이와 앞으로의 대책
이 글의 핵심 요약
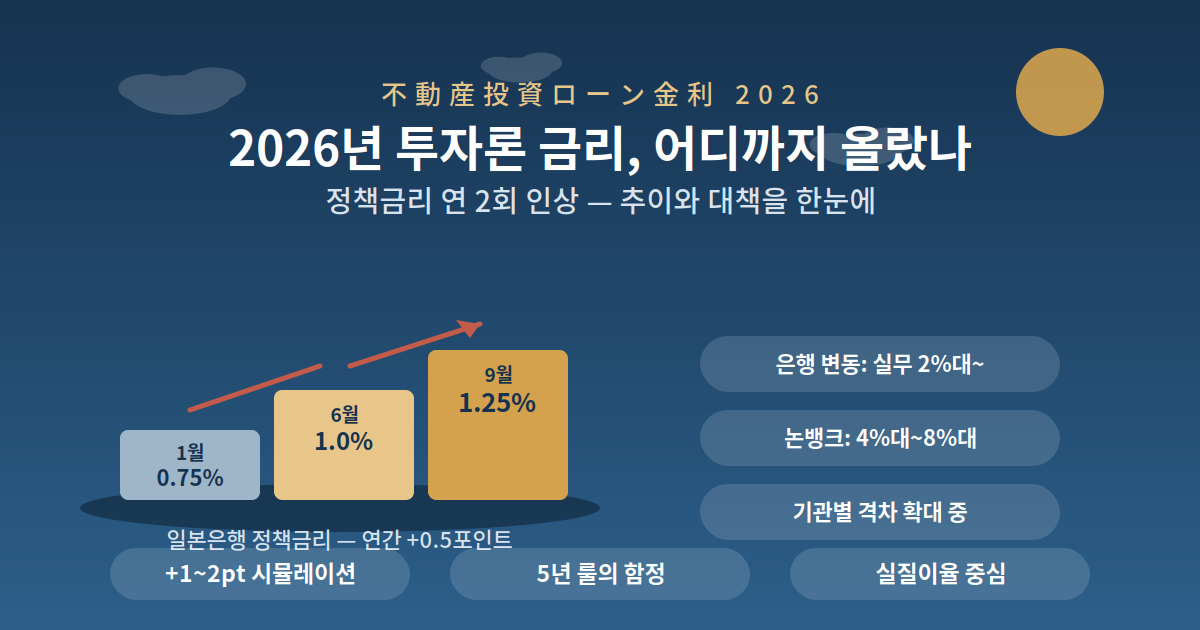
- 일본은행은 2026년 들어 정책금리를 0.75% → 6월 1.0% → 9월 1.25%로 연간 0.5포인트 인상 — 투자론 금리도 상승 추세입니다.
- 2026년 10월 시점, 투자용 변동금리는 실무 레인지 2.0~5.0% 초과까지 기관별 격차가 큽니다.
- 대책의 축은 「현재 금리 +1~2포인트」의 보수적 시뮬레이션과 고정금리·반복 상환의 활용 검토입니다.
저금리 시대가 막을 내리고 있습니다. 2026년에만 정책금리가 두 차례 올랐고, 각 은행의 투자용 론 금리도 따라 움직이고 있습니다. 이 글에서는 일본은행·각 금융기관의 공표 자료를 기준으로, 2026년의 금리 추이, 기관별 수준 차이, 변동금리의 구조적 리스크(5년 룰), 그리고 금리 상승 국면의 투자 전략을 정리합니다.
1. 2026년의 정책금리 — 연간 0.5포인트 인상
| 시기 | 정책금리 (무담보 콜 익일물 유도 목표) |
|---|---|
| 2026년 1월 23일 | 0.75% 정도 |
| 2026년 6월 16일 | 1.0% 정도로 인상 |
| 2026년 9월 18일 | 1.25% 정도로 추가 인상 |
변동금리의 기준이 되는 단기 프라임레이트도 연동해 상승 — 예: 오릭스은행 단기 프라임레이트는 연 2.675%(2026년 10월 1일 현재)입니다.
2. 주요 금융기관의 투자용 론 금리 수준
| 기관 | 금리 (공표 시점) | 비고 |
|---|---|---|
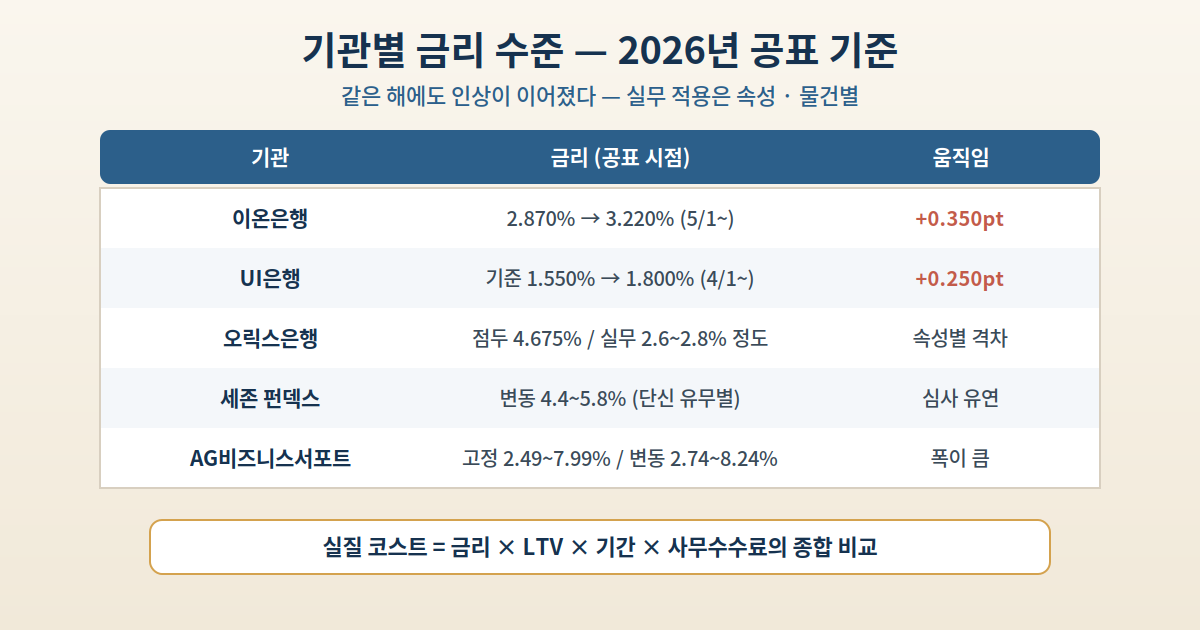
| 이온은행 | 2.870% (1월) → 3.220% (5월 1일~) | +0.350포인트 인상 후 유지 |
| UI은행 | 기준금리 1.550% → 1.800% (4월 1일~) | +0.250포인트 |
| 오릭스은행 | 점두 표시 4.675% / 실무 레인지 2.6~2.8% 정도 | 속성·물건 조건으로 변동 |
| 세존 펀덱스 (논뱅크) | 변동 4.4~5.2% (단신 없음) / 4.9~5.8% (단신 있음) | 은행보다 높지만 심사 유연 |
| AG비즈니스서포트 (논뱅크) | 고정 2.49~7.99% / 변동 2.74~8.24% |
3. 기관별 융자 조건의 차이 — 금리만 보면 틀린다
- 오릭스은행 — 연수입 500만엔 이상 / 차입 2,000만~2억엔 / 1~35년 / 사무수수료 차입액의 2.20%(세금 포함) 이내 / 단신 은행 부담(종류 선택 시 금리 상승).
- 후쿠오카추오은행 아파트론V — 연수입 300만엔 이상 / 300만~2억엔 / 보증료 일괄 2.40%, 분할 2.70~3.40% (2026년 10월 1일) / 단신 가입 시 +0.3포인트 / 임대 전용 공동주택 4호 이상 등.
- LTV 비교 — au지분은행 최대 95% / 오릭스 최대 100% / 리소나 70~80% 정도.
- 실질 코스트는 금리 × LTV × 융자 기간 × 사무수수료의 종합 비교로 정해집니다.
4. 변동금리의 구조 — 5년 룰과 125% 룰의 함정
주의 — 「월 상환액이 안 변하니 안심」이 아니다
변동금리형 다수는 금리가 올라도 월 상환액은 5년마다 재검토(5년 룰), 재검토 후 상환액은 종전의 1.25배 상한(125% 룰)입니다. 그 사이 금리 상승분은 사라지는 것이 아니라 원본에 얹혀 상환 기간 연장·총상환액 증가로 돌아옵니다. 금리 1포인트 상승만으로 장기 론의 총상환액은 수백만엔 단위로 변합니다.
대책 3가지: ① 현재 금리 +1~2포인트에서의 CF 시뮬레이션 ② 반복 상환으로 원본 압축 ③ 변동 → 고정 차환 검토(총 코스트 비교 필수).
5. 금리 상승 국면의 물건 선정과 전략
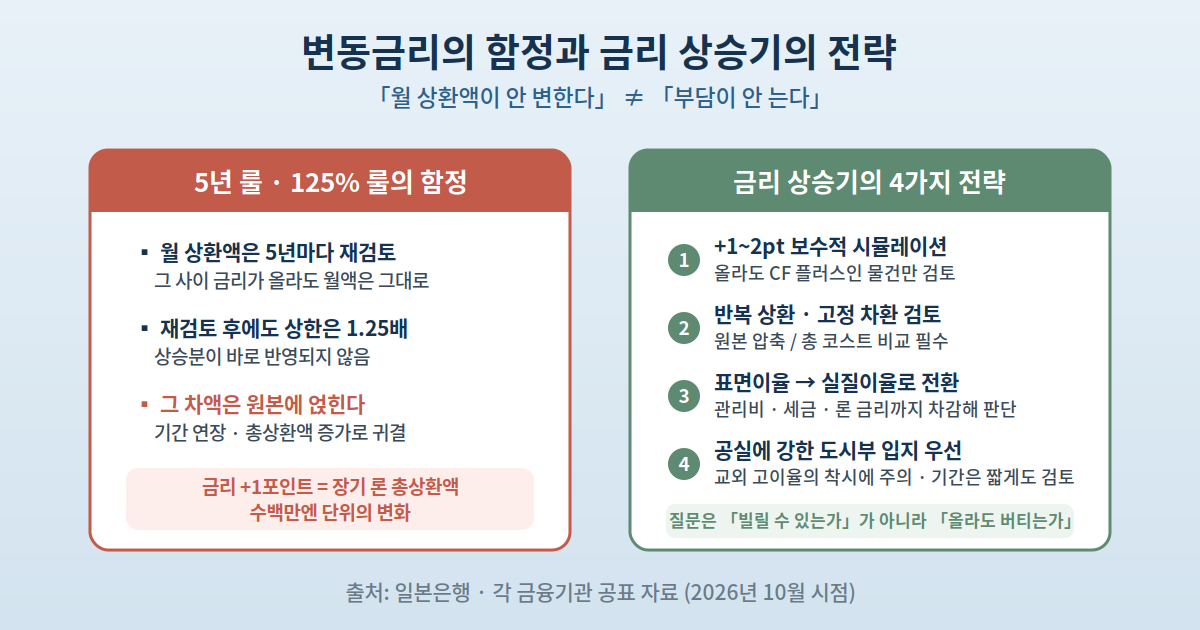
- 표면이율 → 실질이율로 기준 전환 — 실질이율 = 연간 임대료 − (관리비·수선비·고정자산세·론 금리 등). 금리가 오를수록 표면이율의 착시가 커집니다.
- 입지 우선 — 교외 고이율 물건보다 공실이 잘 나지 않는 도시부 입지를 우선. 공실률 상승 국면에서 수익 낙폭이 다릅니다.
- 융자 기간 전략 — 목조 40년−경과연수 / RC조 55년−경과연수(모두 최대 35년)가 기간의 기준. 금리 상승 국면에서는 기간을 짧게 잡아 총이자를 누르는 전략도 유효합니다.
포인트 — 금리 상승기는 「빌릴 수 있는가」에서 「올라도 버티는가」로 질문이 바뀌는 시기입니다. +1~2포인트의 보수적 시뮬레이션을 통과하는 물건만 검토 대상으로 삼고, 금리·LTV·기간·수수료의 4요소 종합 비교로 기관을 고르세요.
정리
2026년은 정책금리가 0.75% → 1.25%로 오른 전환의 해이고, 투자용 론 금리는 은행 2%대~논뱅크 8%대까지 기관별 격차가 커졌습니다. 변동금리의 5년 룰·125% 룰은 상환액의 착시를 만들므로, 현재 금리 +1~2포인트의 보수적 시뮬레이션 → 반복 상환·고정 차환의 검토 → 실질이율·입지 중심의 물건 선정이라는 순서로 대비하세요. 저금리 전제의 수지 계획은 이제 다시 계산할 때입니다.
참고 자료 (공식 출처)
- 일본은행 「当面の金融政策運営について」 (2026년 1월) — https://www.boj.or.jp/mopo/mpmdeci/state_2026/k260123a.htm
- 일본은행 「金融市場調節方針の変更について」 (2026년 6월 · 9월) — https://www.boj.or.jp/
- 이온은행 「基準金利の改定について」 · 「店頭表示利率の推移」 — https://www.aeonbank.co.jp/
- UI은행 「投資用不動産ローン基準金利改定のお知らせ」 — https://www.uibank.co.jp/
- 오릭스은행 「金利一覧」 · 「不動産投資ローン商品説明書」 — https://www.orixbank.co.jp/
- 세존 펀덱스 「不動産投資ローン」 — https://www.fundex.co.jp/
- AG비즈니스서포트 「不動産投資ローン」 — https://www.aiful-bf.co.jp/
- 후쿠오카추오은행 「アパートローンV」 — https://www.fukuokachuo-bank.co.jp/
- 주요 14행 비교 (민간 정리, 2026년판)