
갈아타기(買い替え) 융자, 은행 3사 비교 — 상담 전에 알아둘 5가지
이 글의 핵심 요약
- 갈아타기 융자는 구거(舊居)의 매각 잔채와 신거(新居) 구입 자금을 묶어서 빌릴 수 있는 전용 론입니다.
- 리소나·미즈호·SMBC 등 주요 은행마다 조건이 다르므로 복수행 상담이 필수입니다.
- 신청 전에 기존 론의 상환 연수 · 잔채액 · 매각 전망가를 정리해 두면 심사가 순조롭습니다.
집을 갈아타고 싶은데 지금 집의 론이 매각가로 다 갚아지지 않는 — 이른바 오버론 상태라도 길은 있습니다. 바로 갈아타기 전용 융자입니다. 이 글에서는 전국은행협회·각 은행의 상품개요설명서를 기준으로, 구조의 기본, 주요 3행의 조건 차이, 수수료·금리의 실태, 그리고 상담 전 준비 5가지를 정리합니다.
1. 갈아타기 론이란 — 잔채와 신거 자금을 하나로
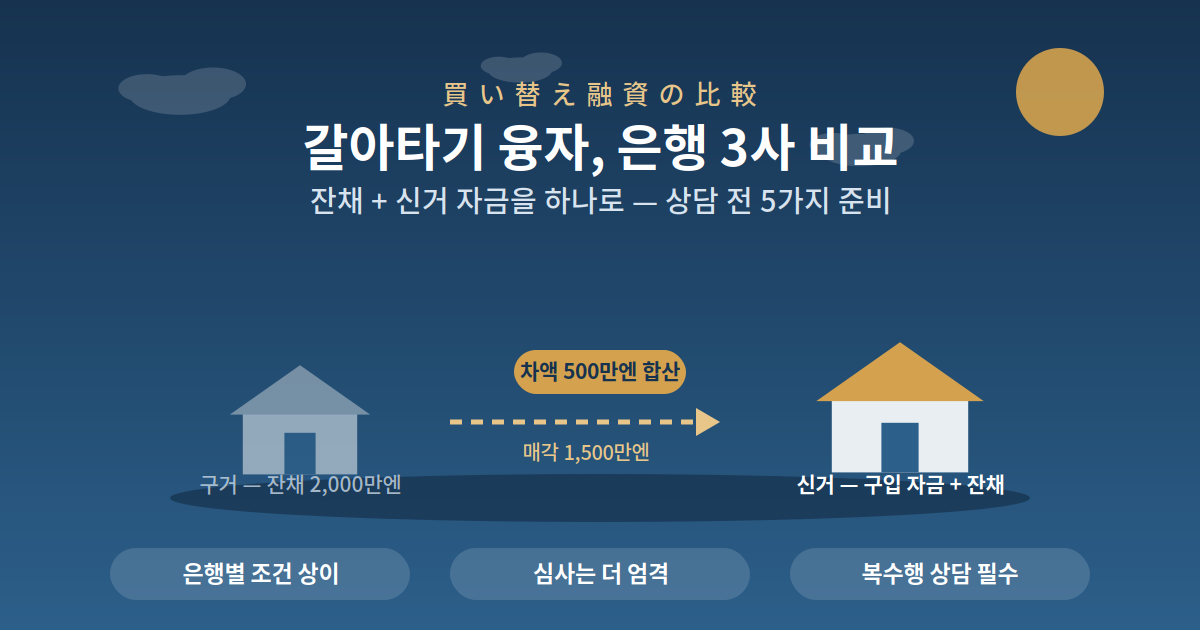
구거의 매각 대금으로 론을 완제하지 못한 경우, 남은 잔채분과 신거 구입 대금을 묶어서 빌릴 수 있는 구조입니다.
구체 예 (오버론)
구거 론 잔채 2,000만엔 − 매각가 1,500만엔 = 차액 500만엔 → 이 500만엔을 신거 구입 자금과 합산해 차입.
단, 통상의 주택론보다 심사가 엄격합니다 — 복수 금융기관 상담이 전제입니다.
2. 주요 3행의 조건 비교
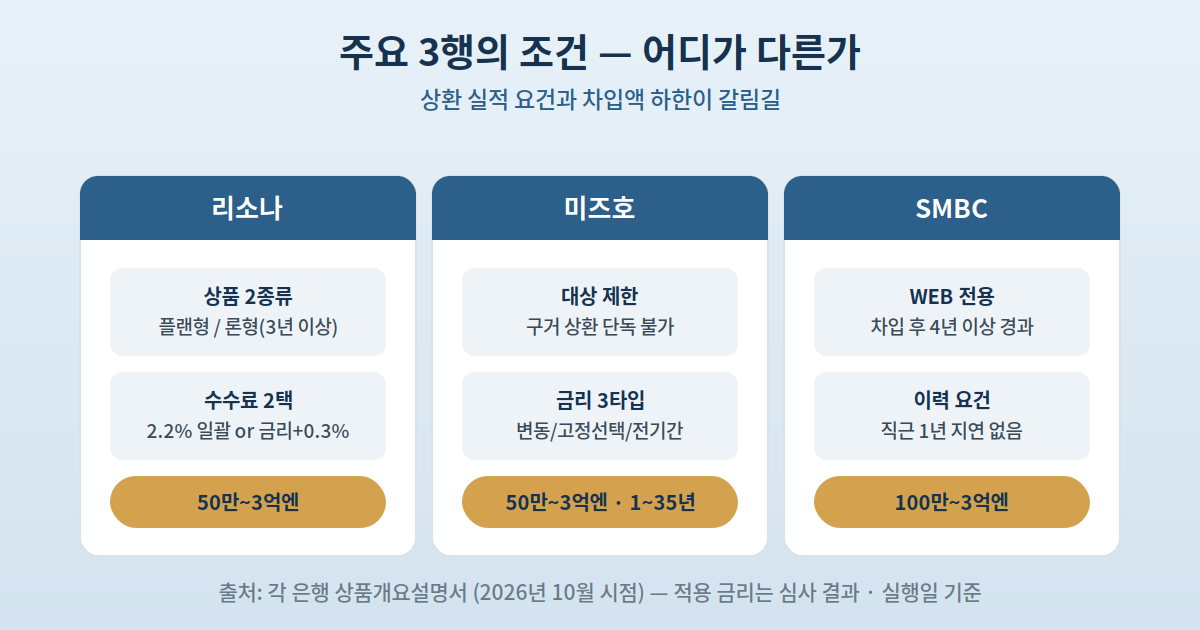
| 은행 | 주요 조건 | 차입액 · 기간 |
|---|---|---|
| 리소나 | 2종류 — 「스미카에 플랜」(갈아타기 후 1년 이내 매각 조건) / 「스미카에 론」(상환 실적 3년 이상 필수) | 50만~3억엔 · 변동/고정선택(2~20년) |
| 미즈호 | 신거 취득 + 구거 론 상환 자금이 대상 (구거 상환 단독 이용 불가) | 50만~3억엔 · 1~35년 · 변동/고정선택/전기간고정 |
| SMBC | WEB 신청 전용 — 기존 론 차입 후 4년 이상 경과 + 직근 1년간 상환 지연 없음 | 100만~3억엔 (하한이 높음) · 신규분 최장 39년 11개월 |
3. 수수료와 금리의 실태
- 리소나 — 융자수수료형(차입액의 2.2% 일괄) 또는 금리상승형(수수료 불요 · 연 0.3% 금리 상승) + 보증회사 사무수수료 55,000엔(세금 포함). 금리는 통상 주택론과 같은 수준 — 갈아타기라고 금리가 비싸지지는 않습니다.
- 미즈호 — 론 취급수수료형(2.2%) 또는 차입 시 부담 제로형(보증료 금리 포함). 반복 상환 수수료는 인터넷 무료 / 창구 33,000엔.
- SMBC (2026년 10월 1일 개정 후 기준금리) — 변동 연 3.375% / 고정 10년 연 5.80% / 20년 초과 35년 이내 연 6.65%. ※ 실제 적용 금리는 심사 결과의 우대 폭으로 크게 달라집니다.
주의 — 실제 차입 금리는 신청 시가 아니라 차입일(실행일) 시점의 금리가 적용됩니다. 금리 상승 국면에서는 신청~실행 사이의 변동까지 자금 계획에 넣어두세요.
4. 「매각 전에 먼저 사고 싶다」면 — 연결(つなぎ) 융자
- 매각이 정해지기 전에 신거를 먼저 구입하는 경우의 단기 융자로, SBI아루히의 「스미카에 실현 론」 등이 있습니다.
- 사무수수료는 자사 주택론 병용 시 융자액의 1.1%, 타행 주택론 이용 시 2.2% / 매취보증가격 2,000만엔 이상 등의 조건.
- 기간 제한이 있으므로 구거 매각 활동의 계획성이 필수 — 구입 선행형에 맞는 수단입니다.
5. 은행 상담 전에 준비할 5가지
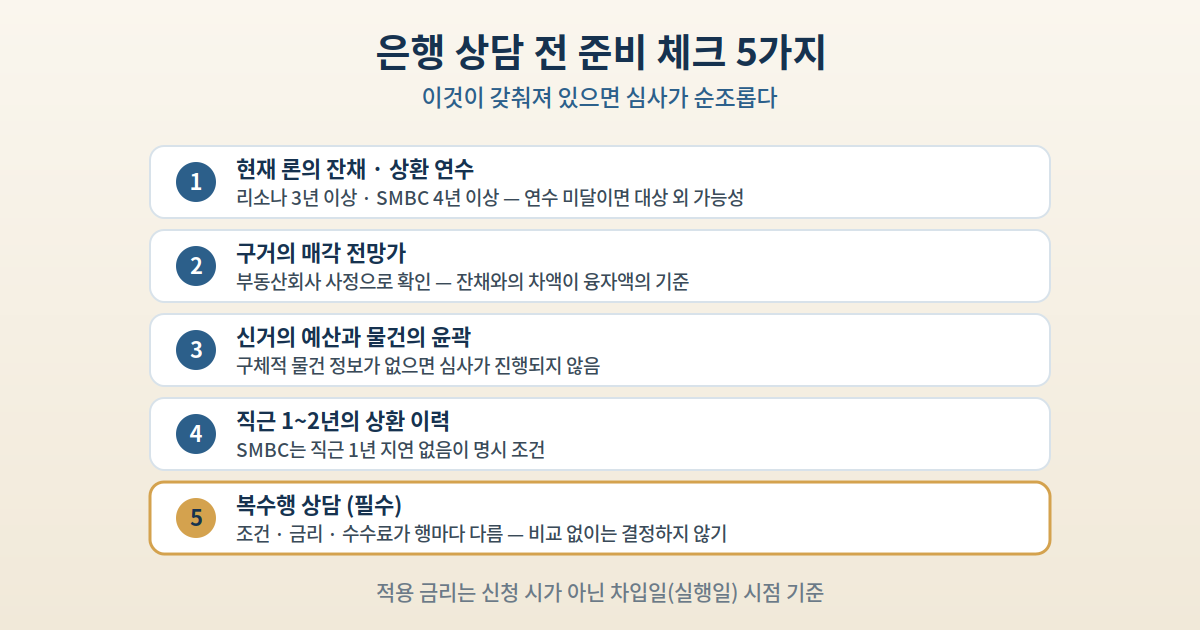
- 현재 론의 잔채와 상환 연수 확인 — 리소나 3년 이상 · SMBC 4년 이상 등, 경과 연수가 짧으면 신청 대상 외가 될 수 있습니다.
- 구거의 매각 전망가 파악 — 부동산회사 사정으로 확인. 잔채와의 차액이 융자액의 기준이 됩니다.
- 신거의 구입 예산과 물건의 윤곽 — 구체적 물건 정보가 없으면 심사가 진행되지 않습니다.
- 직근 1~2년의 상환 이력 확인 — SMBC는 직근 1년 지연 없음이 명시 조건. 타행도 중요한 심사 재료입니다.
- 복수행 상담 (필수) — 조건·금리·수수료가 행마다 다르므로, 장기 상환 부담을 줄이려면 비교가 빠질 수 없습니다.
정리
갈아타기 융자는 구거의 오버론 잔채와 신거 자금을 하나로 묶는 전용 론으로, 리소나(상환 3년 이상)·미즈호(구거 상환 단독 불가)·SMBC(4년 이상 + 지연 없음, WEB 전용)처럼 은행마다 조건이 뚜렷이 다릅니다. 수수료는 2.2% 일괄형과 금리 상승형의 2택 구조가 일반적이고, 적용 금리는 실행일 기준이라는 점도 유의하세요. 상담 전에 잔채·상환 연수·매각 전망가·신거 예산·상환 이력의 5가지를 정리하고, 반드시 복수행을 비교한 뒤 결정하시기 바랍니다.
참고 자료 (공식 출처)
- 전국은행협회 「住宅ローン」 — https://www.zenginkyo.or.jp/
- 리소나은행 「住みかえプラン · 住みかえローン」 상품개요설명서 — https://www.resonabank.co.jp/
- 미즈호은행 「みずほ買い替えローン」 상품개요설명서 — https://www.mizuhobank.co.jp/
- 미쓰이스미토모은행 「WEB申込専用住み替えローン」 상품개요설명서 · 론 금리 (2026년 10월 1일 개정) — https://www.smbc.co.jp/
- SBI아루히 「住み替え実現ローン」 — https://www.aruhi-corp.co.jp/
- SUUMO · 모게체크 (민간 정리)