
상속 부동산의 공유명의 매각 — 3가지 진행법과 세금의 주의점
이 글의 핵심 요약
- 공유 부동산의 전체 매각에는 공유자 전원의 동의가 필수입니다 — 그리고 매각 전에 상속등기 완료가 법적 의무입니다.
- 진행법은 ① 유산분할협의 후 전체 매각 ② 다른 공유자의 지분 매취 ③ 가정재판소 조정의 3택입니다.
- 양도소득세에는 취득비 가산 특례와 빈집 3,000만엔 특별공제라는 큰 절세 수단이 있습니다 — 단 기한이 있습니다.
형제가 함께 상속한 집을 팔고 싶은데 명의가 공유 상태 — 이 단계에서 멈춰 있는 분이 많습니다. 이 글에서는 민법·법무성·국세청의 공식 자료를 기준으로, 공유명의의 법적 구조, 매각까지의 3가지 진행법, 그리고 기한을 놓치면 사라지는 세금 특례를 정리합니다.
1. 공유명의의 구조 — 전원 동의가 대원칙
- 민법 898조상 상속인이 복수이면 상속재산은 「공유에 속한다」 — 유산분할 완료 전에는 상속인 전원이 공동 소유자입니다.
- 시장에서의 전체 매각에는 공유자 전원의 합의가 절대 조건입니다.
- 자기 지분만의 매각은 가능하지만, 매수자가 한정되어 시장가보다 크게 낮아집니다(지분 시세는 별도 기사 참조).
2. 매각 전 필수 — 상속등기
- 상속을 안 날부터 3년 이내 신청이 의무. 2024년 4월 1일 이전의 미등기 안건도 2027년 3월 31일까지 신청이 필요합니다.
- 필요 서류: 피상속인의 출생~사망 연속 호적·제적등본 / 주민표 제표 / 유산분할협의서 / 상속인 전원의 인감증명서.
- 법정상속정보 일람도를 만들어 두면 복수 수속의 부담이 줄어듭니다.
주의 — 「상속인 신고등기」만으로는 팔 수 없다
의무화 대응의 간이 수단인 상속인 신고등기는 매각·저당권 설정에는 쓸 수 없습니다. 매각하려면 별도의 정식 상속등기가 필요합니다.
3. 공유명의 해소의 3가지 진행법
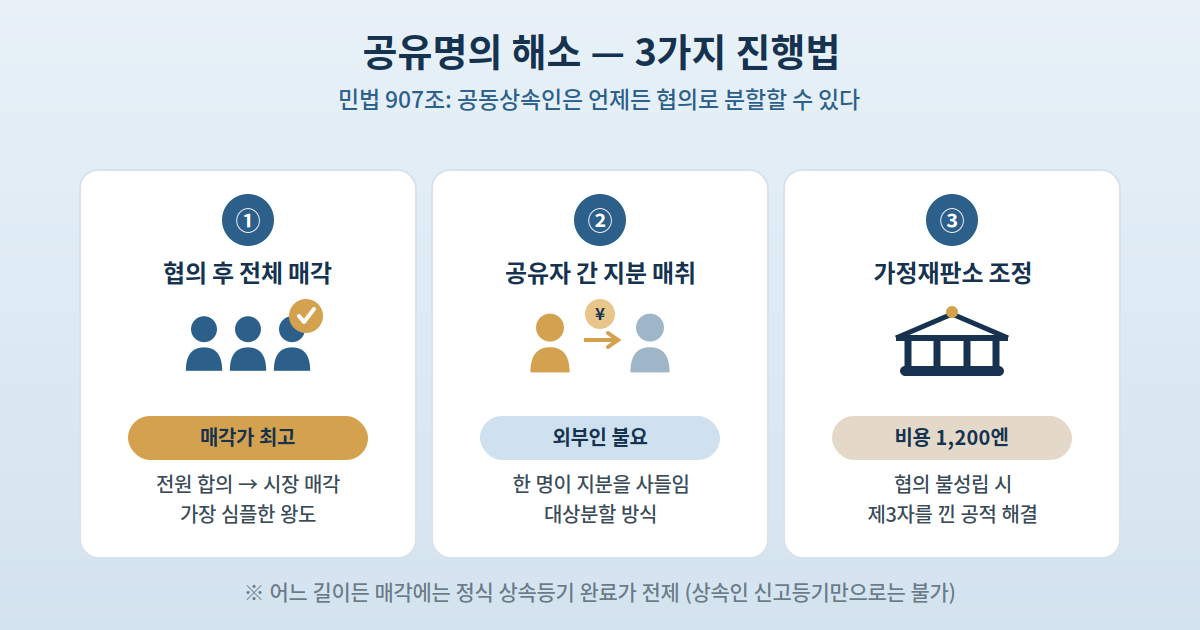
| 방법 | 내용 | 특징 |
|---|---|---|
| ① 협의 후 전체 매각 | 유산분할협의로 전원 합의 → 시장 매각 | 가장 심플 · 매각가 최고 |
| ② 공유자 간 지분 매취 | 한 명이 다른 상속인의 지분을 사들임 (대상분할) | 외부 관계자 불요 |
| ③ 가정재판소 조정 | 협의가 정리되지 않을 때 유산분할 조정 신청 | 신청 비용 1,200엔 — 제3자를 낀 해결 |
민법 907조상 공동상속인은 언제든 협의로 유산분할할 수 있습니다. 협의가 막히면 조정이라는 공적 루트가 있다는 것을 알아두는 것만으로도 교섭이 움직이는 경우가 있습니다.
4. 매각 시의 세금 — 기한이 있는 2가지 특례
- 취득비의 기본 — 피상속인의 구입 시 금액을 승계합니다. 불명이면 매각액의 5%를 개산취득비로 쓸 수 있지만, 그만큼 양도익이 커지므로 당시 계약서 찾기가 먼저입니다(국세청 No.3270).
- ① 취득비 가산 특례 — 상속세 신고 기한의 다음 날부터 3년 이내의 매각이면, 낸 상속세의 일부를 취득비에 가산할 수 있습니다(No.3267).
- ② 빈집 3,000만엔 특별공제 — 2027년 12월 31일까지의 매각 대상, 매각 대금 1억엔 이하 · 상속 개시부터 3년 이내 등의 조건(No.3306). 상속인 3명 이상이면 상한이 2,000만엔으로 내려가는 점, 다른 특례와의 중복 불가인 점에 주의하세요.
5. 상속세 신고 기한과 분할 지연의 리스크
포인트 — 신고는 분할을 기다려주지 않는다
상속세의 신고·납세 기한은 사망을 안 날의 다음 날부터 10개월 이내입니다. 미분할인 채 신고하면 소규모택지 특례와 배우자 세액경감을 쓸 수 없고, 신고 기한부터 3년 이내에 분할이 성립해야 특례를 되찾을 수 있습니다(No.4208). 분할협의의 장기화는 그 자체가 세금 손실입니다.
정리
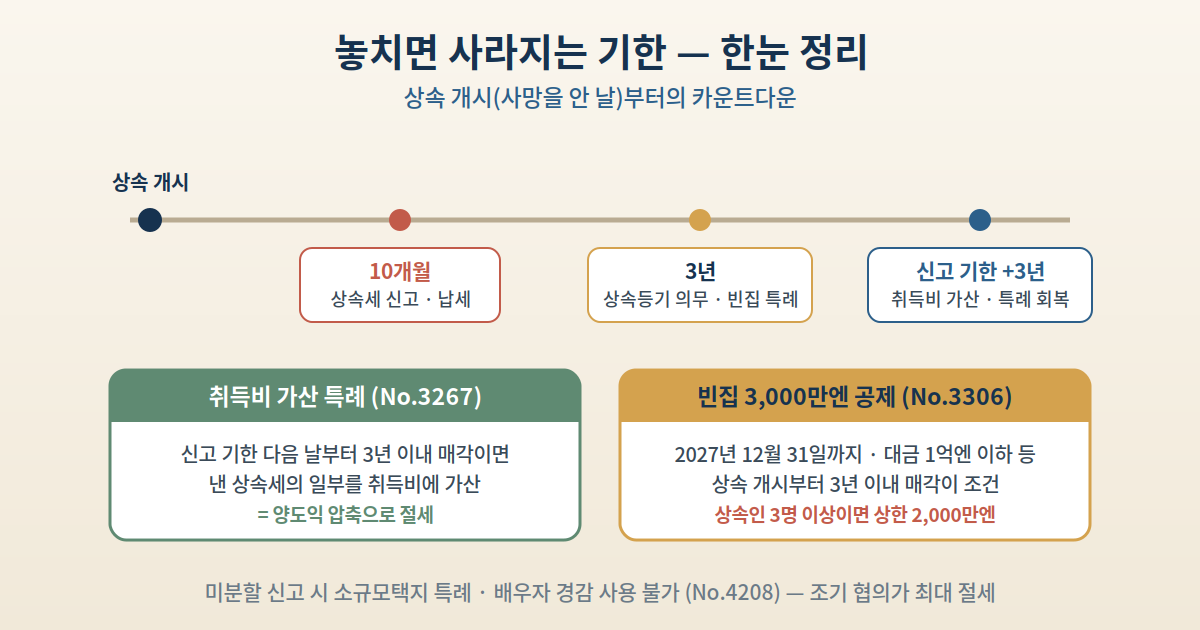
상속 부동산의 공유명의 매각은 「전원 동의 + 정식 상속등기 완료」가 출발점이고, 진행법은 협의 후 전체 매각(최고가) → 공유자 간 지분 매취 → 가정재판소 조정(1,200엔)의 3택입니다. 세금에서는 취득비 가산 특례(신고 기한 후 3년 이내)와 빈집 3,000만엔 공제(2027년 말까지 · 상속인 3명 이상은 2,000만엔)라는 기한부 특례가 승부처 — 그리고 상속세 신고 10개월 기한은 분할을 기다려주지 않으므로, 상속 후 가능한 한 빨리 협의를 시작하는 것이 최대의 절세입니다. 양도소득 계산은 세리사 상담을 전제로 진행하세요.
참고 자료 (공식 출처)
- 민법 (e-Gov 법령검색) — https://laws.e-gov.go.jp/law/129AC0000000089
- 법무성 「相続登記の申請義務化」 — https://www.moj.go.jp/MINJI/minji05_00599.html
- 법무성 「相続人申告登記」 — https://www.moj.go.jp/MINJI/minji05_00602.html
- 법무국 「相続登記の手続き」 — https://houmukyoku.moj.go.jp/homu/fudousan4.html
- 법무국 「法定相続情報証明制度」 — https://houmukyoku.moj.go.jp/homu/page7_000013.html
- 재판소 「遺産分割調停」 — https://www.courts.go.jp/saiban/syurui/syurui_kazi/kazi_07_12/index.html
- 국세청 「No.3270 取得費と取得時期」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3270.htm
- 국세청 「No.3267 相続財産を譲渡した場合の取得費の特例」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
- 국세청 「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
- 국세청 「No.4208 相続財産が分割されていないときの申告」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4208.htm