
공유지분(共有持分) 매각 시세 — 이론 가격의 30~70%가 되는 이유
이 글의 핵심 요약
- 공유지분의 이론 가치는 부동산 전체 평가액 × 지분 비율이지만, 실제 매각가는 매각처에 따라 이론가의 30~100%로 벌어집니다.
- 높게 팔리는 순서는 다른 공유자 > 제3자 > 매입업자 — 제3자 매각은 이론가의 30~60% 수준이 기준입니다.
- 시세 파악의 기준은 고정자산세 평가액이 아니라 실세가격(실제 거래가) — 이 기준으로 사정을 받는 것이 출발점입니다.
상속이나 공동 구입으로 생긴 공유지분 — 「내 몫만 팔면 얼마가 될까」라는 질문에는 함정이 있습니다. 계산상의 가치와 실제로 팔리는 가격이 크게 다르기 때문입니다. 이 글에서는 국세청·국토교통성의 공식 자료와 공개 정리를 기준으로, 공유지분 시세의 구조, 가격이 깎이는 이유, 그리고 조금이라도 높게 파는 3가지 선택지를 정리합니다.
1. 시세의 기본 — 이론 가치와 실제의 괴리
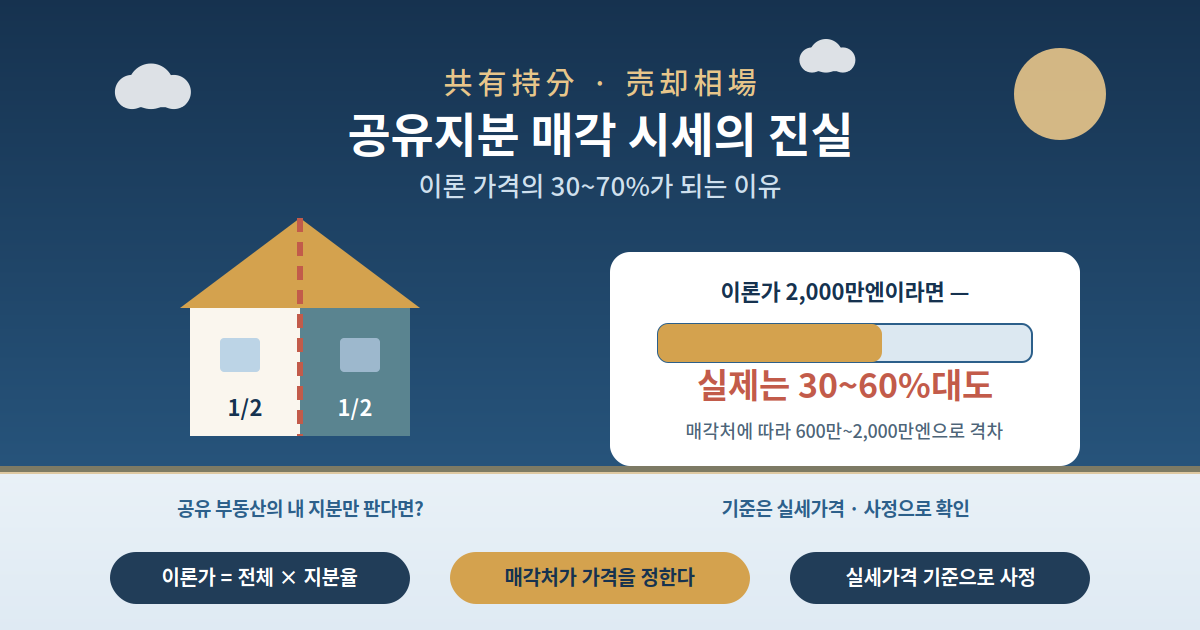
공유지분의 이론상 가치는 단순합니다 — 부동산 전체 평가액 × 지분 비율. 예를 들어 시장가격 4,000만엔 물건의 2분의 1 지분이라면 이론 가치는 2,000만엔입니다.
그러나 실제 매각가는 이 이론값보다 대폭 낮아지는 것이 대부분입니다. 이유는 뒤에서 보듯 「산 사람이 자유롭게 쓸 수 없다」는 데 있습니다. 그리고 한 가지 중요한 주의점 — 시세를 잴 때의 기준은 고정자산세 평가액이 아니라 실세가격(실제 거래가)이어야 합니다. 고정자산세 평가액은 실세보다 낮게 형성되는 것이 일반적이므로, 이를 기준으로 하면 출발점부터 가치를 낮게 잡게 됩니다.
2. 매각처별 시세 — 누구에게 파느냐가 가격을 정한다
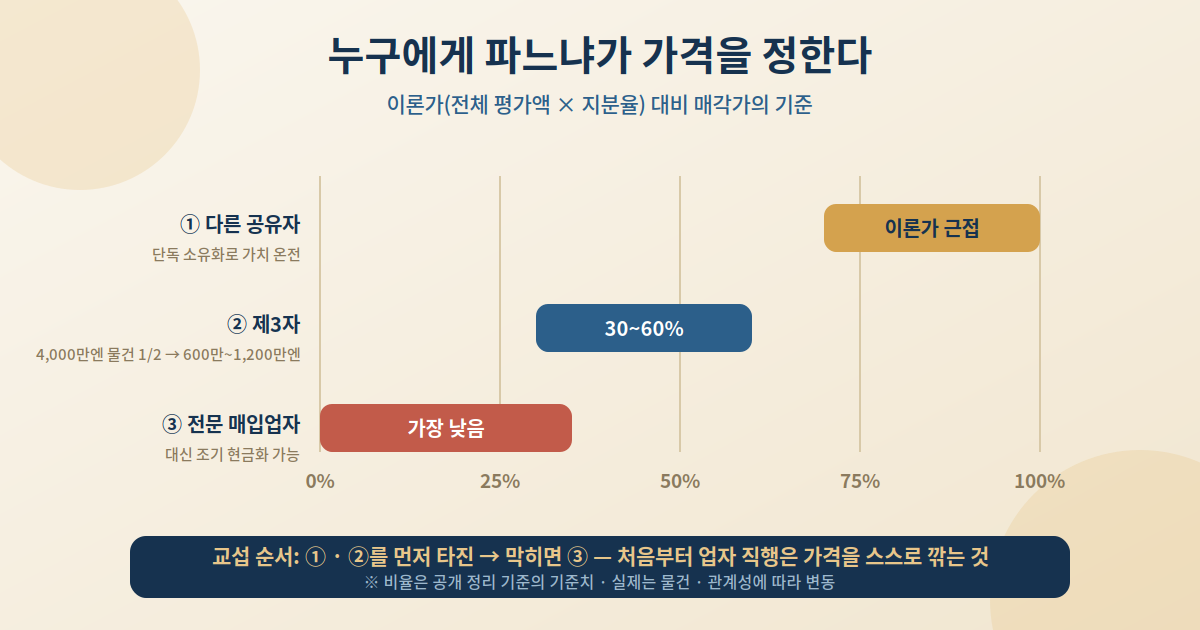
| 매각처 | 이론가 대비 기준 | 특징 |
|---|---|---|
| ① 다른 공유자 | 이론가에 근접 (~100%) | 사는 쪽은 단독 소유가 되므로 가치가 온전 — 가장 높게 팔릴 가능성 |
| ② 제3자 | 30~60% | 4,000만엔 물건의 1/2 지분이라면 600만~1,200만엔 수준 |
| ③ 전문 매입업자 | 가장 낮음 | 조기 현금화 가능 · 공유자와 대화가 안 되는 경우의 현실적 선택지 |
공유자와의 관계가 양호한가 험악한가에 따라서도 매각가에 큰 차이가 생길 수 있습니다 — 공유지분은 「물건의 조건」만큼 「사람의 조건」이 가격을 좌우하는 자산입니다.
3. 왜 깎이는가 — 시장성 감가의 구조
최대 이유는 산 사람이 그 부동산을 자유롭게 쓸 수 없다는 점입니다. 물건 전체를 팔려면 공유자 전원의 동의가 필요하고, 사용·관리에도 제약이 따릅니다. 특히 패밀리 맨션의 한 호실처럼 물리적으로 나눌 수 없는 물건의 지분은 시장성 감가가 생기는 것이 일반적입니다.
반대로 말하면 — 공유자 전원이 동시에 한 사람에게 파는 경우에는 지분이 단독 소유로 합쳐지므로 감가 요인이 사라져 가격이 오르기 쉽습니다. 「지분 단독으로 파느냐, 모아서 파느냐」가 가격의 갈림길입니다.
4. 높게 파는 3가지 선택지
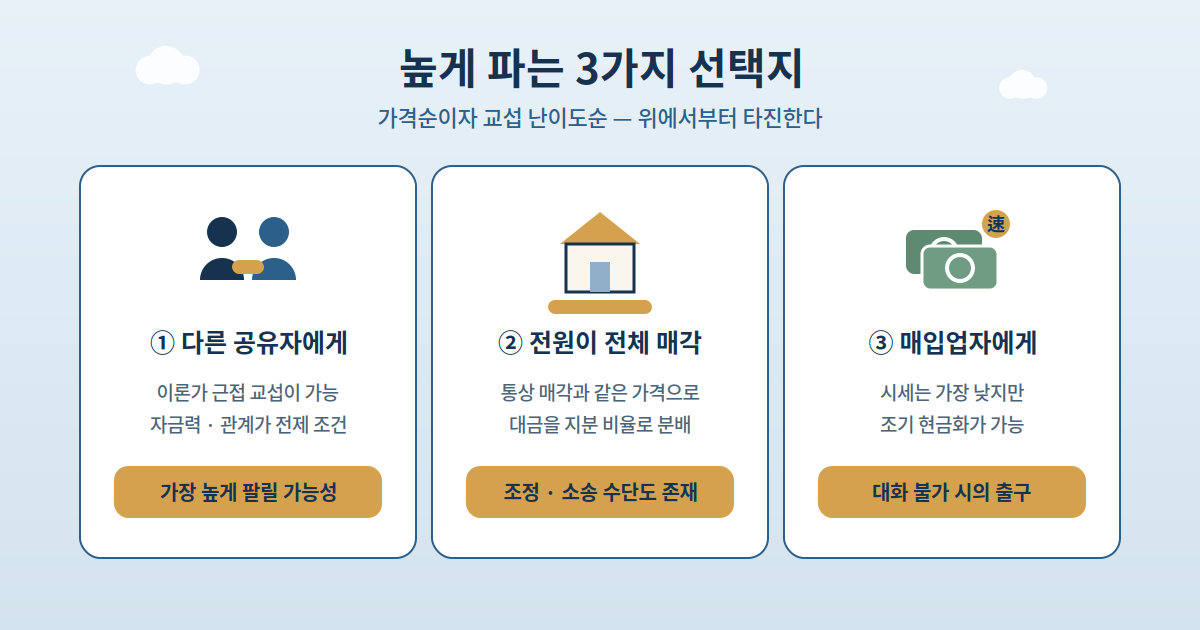
- ① 다른 공유자에게 매각 — 가장 높게 팔릴 가능성이 있는 길. 이론가에 가까운 금액으로 교섭이 성립하기 쉽지만, 공유자에게 자금력이 없거나 관계가 험악하면 곤란합니다.
- ② 공유자 전원이 물건 전체를 매각 — 통상의 부동산 매각과 같은 가격으로 팔고, 대금을 지분 비율로 나누는 방식. 합의가 안 되면 공유물분할의 조정·소송이라는 수단도 존재합니다.
- ③ 전문 매입업자에게 매각 — 시세는 가장 낮지만 빠른 현금화가 가능. 공유자와 대화 자체가 어려운 경우의 현실적인 출구입니다.
포인트 — 순서가 중요합니다. 먼저 ①·②의 가능성(공유자와의 교섭)을 타진하고, 그것이 막혔을 때 ③으로 — 처음부터 매입업자로 직행하면 받을 수 있었던 가격을 스스로 깎는 셈이 됩니다. 교섭이 어려운 관계라면 부동산감정사 조정센터 같은 중립 기관의 활용도 선택지입니다.
5. 매각 전 확인 — 비용과 세금
매각에는 중개수수료 · 측량비 · 매매계약서 인지대 등의 비용이 들고, 이들은 양도비용으로 매각익 계산에 산입됩니다(수선비·고정자산세는 불포함). 세금은 양도익(매각가 − 취득비 − 양도비용)에 양도소득세가 과세됩니다.
주의 — 상속으로 취득한 지분은 취득비 계산이 복잡해지기 쉬우므로 세리사 상담을 권합니다. 한편 매입업자에게 파는 경우에는 중개수수료가 들지 않는 케이스도 있어, 수취액 비교는 「가격 − 비용」의 실수취 기준으로 하세요.
정리
공유지분의 시세는 「전체 평가액 × 지분 비율」이라는 이론가에서 출발하되, 실제로는 매각처에 따라 30~100%로 벌어집니다 — 다른 공유자라면 이론가 근접, 제3자라면 30~60%, 매입업자라면 그 이하. 깎이는 본질은 「산 사람이 자유롭게 쓸 수 없다」는 시장성 감가이므로, 공유자 전원 일괄 매각으로 단독 소유화하는 것이 가격 면에서는 최선입니다. 시세 파악은 고정자산세 평가액이 아닌 실세가격 기준의 사정으로, 세금·취득비가 얽히면 세리사와 — 이 두 가지를 지키는 것이 손해 보지 않는 공유지분 매각의 기본입니다.
참고 자료 (공적·공개 출처)
- 국세청 「共有地の評価」 — https://www.nta.go.jp/law/shitsugi/hyoka/01/01.htm
- 국토교통성 「共有物の処分・管理・共有持分売買の解説資料」 — https://www.mlit.go.jp/common/001122953.pdf
- 국세청 「土地(共有)を売却して譲渡益が算出されるケース」 — https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2020/pdf/O/O4.pdf
- 일본부동산감정사협회연합회 「不動産鑑定士調停センター」 — https://jarea.org/request_consul/rea_mediation_center/index.html
- 도쿄도부동산감정사협회 「かんてい・TOKYO No.84」 — https://www.tokyo-kanteishi.or.jp/jp/wp-content/themes/guest/assets/images/pdf/TAREA84.pdf
- 도쿄도행정서사회 「『家』とくらしの未来 2024 改訂版」 — https://www.tokyo-gyosei.or.jp/conference/akiya-support/guidebook2024.pdf
- 하세코 중개 「共有持分・共有名義の不動産は売れない?」 (민간 정리) — https://www.haseko-chukai.com/column/sell/sell-co-ownership.html
- HOME'S 「不動産の共有持分は売却できる?」 (민간 정리) — https://www.homes.co.jp/satei/media/entry/202503/1101
- 이에콘 「共有持分の売却相場は?」 (민간 정리) — https://iekon.jp/column/coownership-interest/1420/