
맨션 매각 시세, 2026년 최신 데이터로 확인하는 법 — 호가가 아니라 성약가
이 글의 핵심 요약
- 2026년 9월 수도권 중고 맨션 성약가격은 5,111만 엔 — 전년 대비 4.5% 하락, 재고는 증가 추세로 매도인 간 경쟁이 치열한 국면입니다 (레인즈).
- 포털의 가격은 매도인의 희망가(売出価格) — 시세 판단은 반드시 성약가격(成約価格)으로. 국토교통성 「부동산정보 라이브러리」(약 547만 건)와 레인즈 데이터가 기준입니다.
- 매각 이익에는 장기 20% / 단기 39%의 세금 — 거주용이라면 3,000만 엔 특별공제로 부담을 크게 줄일 수 있습니다.
맨션 매각 시리즈의 시세 확인편입니다 — 레인즈 월례 · 연도 보고서와 국토교통성 · 국세청 자료 기준으로, 「얼마에 팔리는가」를 읽는 순서를 정리합니다.
1. 희망가와 성약가 — 다른 숫자다
4. 비용 — 손에 남는 금액에서 빼야 할 것
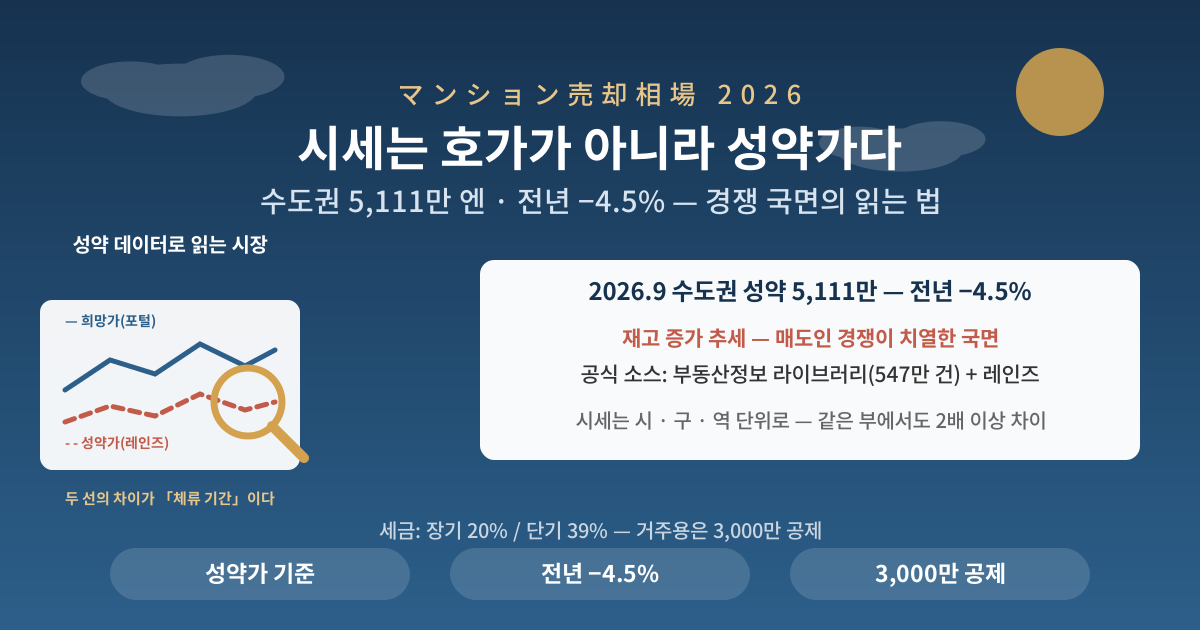
- 포털 사이트에 늘어선 가격은 매도인이 붙인 희망가 — 실제로 계약된 가격이 아닙니다 (SUUMO 스스로도 「시세 가격은 성약가격을 나타내는 것이 아니다」라고 명시).
- 성약가의 공식 소스는 두 곳 — 국토교통성 「부동산정보 라이브러리」(거래가격 약 547만 건 · 2025.3.31 기준, 지도에서 최근 5년 확인 가능)와 레인즈 데이터(분기별 갱신 · 개별 거래 비특정 가공).
2. 2026년의 시장 — 숫자로 보는 현재지
| 항목 | 수치 (레인즈) |
|---|---|
| 수도권 성약가격 (2026.9) | 5,111만 엔 — 전년 대비 −4.5% · 재고 증가 추세 |
| 2025년도 수도권 연간 | 성약 49,314건 · 평균 5,322만 엔 · ㎡단가 84.63만 엔 · 전용 62.88㎡ · 평균 축년수 26.81년 |
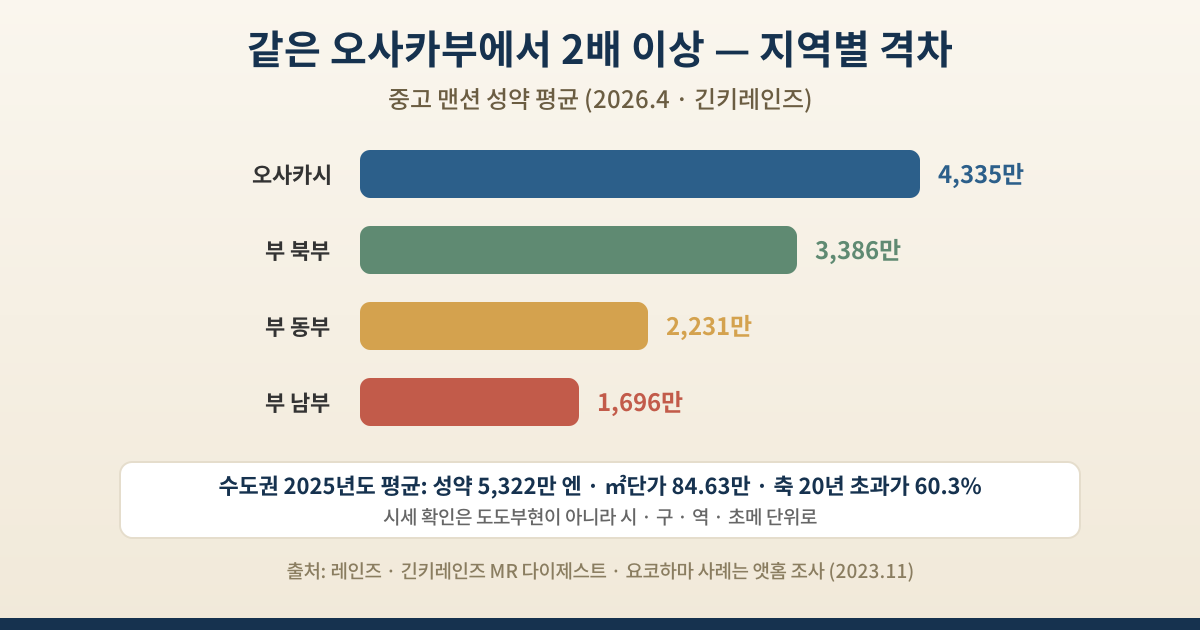
| 오사카 (2026.4 성약 평균) | 오사카시 4,335만 / 부 북부 3,386만 / 동부 2,231만 / 남부 1,696만 — 같은 부 안에서 2배 이상 차이 |
| 가나가와 (2023.11 조사) | 요코하마 니시구 70㎡ 평균 5,812만 (83만/㎡) vs 가나자와구 2,187만 (31만/㎡) |
결론은 하나 — 시세는 도도부현이 아니라 시 · 구 · 역 단위로 갈립니다. 최寄り역 · 초메 단위까지 내려가 확인해야 합니다.
3. 축년수의 영향 — 20년 초과가 60%인 시장
- 2025년 수도권 성약 맨션의 평균 축년수는 26.58년 — 축 20년 초과 물건이 전체의 60.3%를 차지합니다. 「오래되면 안 팔린다」는 시대가 아닙니다.
- 축 25년 이하 물건은 성약 구성비가 신규 등록 구성비를 웃돌아 수요가 상대적으로 강한 구간입니다.
- 축년수만으로 포기할 이유는 없습니다 — 입지 · 관리 상태 · 리모델링 이력이 가격을 크게 좌우합니다.
4. 비용 — 손에 남는 금액에서 빼야 할 것
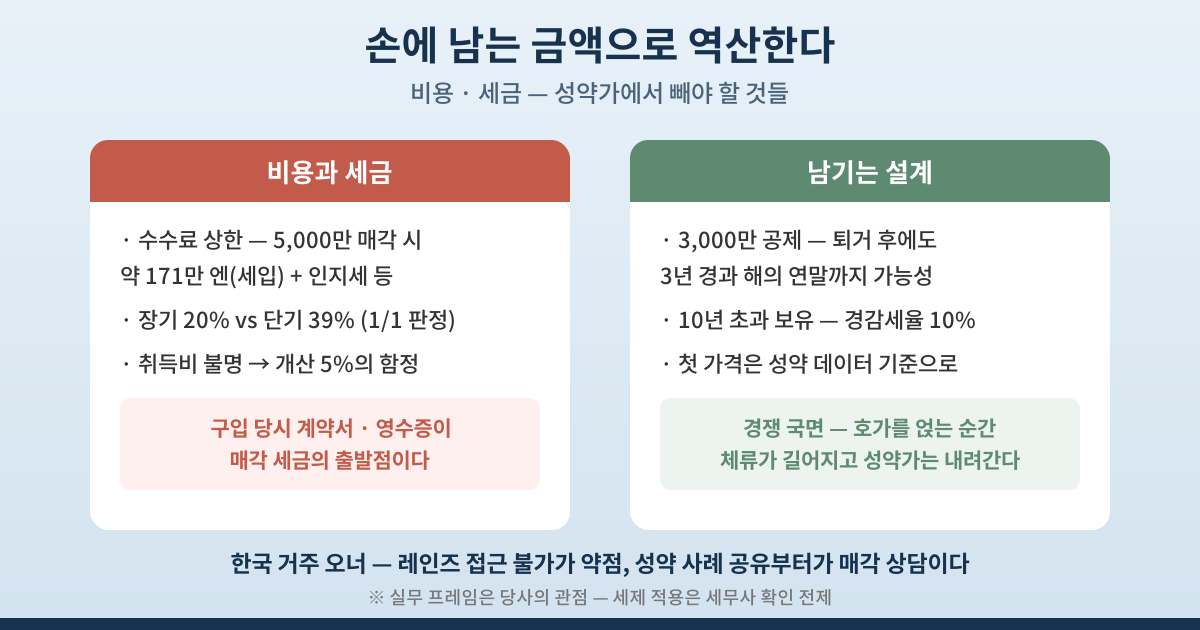
- 중개수수료 상한(국토교통성 기준): 200만 이하 5.5% / 200만 초과~400만 이하 4.4% / 400만 초과 3.3% — 예: 5,000만 엔 매각 시 상한 약 171만 엔(세입).
- 그 외 매매계약서 인지세, 대출 잔존 시 저당권 말소 비용 등 — 중개수수료 · 측량비 · 인지세는 양도비용으로 공제 가능합니다 (국세청).
5. 세금과 특례 — 장기 20% / 단기 39%
⚠️ 주의 — 취득비 불명의 함정
구입 시 계약서 · 영수증이 없으면 양도가액의 5%를 개산취득비로 쓰게 되는 경우가 있습니다 — 실제 취득비보다 훨씬 낮아져 세금이 급증할 수 있습니다. 구입 당시 서류의 보관 · 확보가 매각 세금의 출발점입니다.
- 장기(5년 초과) 20%(소득세 15 + 주민세 5) vs 단기(5년 이하) 39%(30 + 9) — 판정은 「매각한 해 1월 1일」 기준입니다.
- 3,000만 엔 특별공제(거주용) — 보유기간 무관. 퇴거 후라도 살지 않게 된 날부터 3년을 경과한 날이 속하는 해의 12월 31일까지 적용 가능성이 있습니다 (국세청 No.3302).
- 10년 초과 보유 거주용은 3,000만 공제 후 6,000만 엔 이하 부분에 소득세 10%의 경감세율 특례도.
💡 포인트 — 성약가로 읽고, 역산으로 판다
① 「호가가 아니라 성약가」는 당사가 매수 제안 때 쓰는 「기대 선반영 금지」와 같은 원칙의 매도 버전입니다 — 재고 증가 · 전년 −4.5%의 경쟁 국면에서는 희망가를 시세에 얹는 순간 체류 기간이 길어지고, 결국 성약가는 더 내려갑니다. 첫 가격을 성약 데이터 기준으로 정확히 놓는 쪽이 손에 남는 금액이 큽니다. ② 한국 거주 오너의 약점은 레인즈 성약 데이터에 직접 접근할 수 없다는 것 — 포털의 호가만 보고 가격을 정하면 이 국면에서는 거의 확실히 비쌉니다. 당사는 매각 상담 때 해당 맨션 · 인근의 성약 사례를 깔아 「지금 시장이 내는 값」부터 공유합니다. ③ 세금은 이미 시리즈로 정리한 대로 — 5년 판정(1월 1일) × 3,000만 공제(퇴거 후 3년 룰) × 서류 보관의 3점을 매각 결정 전에 세워 두면, 같은 성약가라도 세후 수취액이 수백만 엔 달라집니다.
정리
2026년의 수도권 맨션 시장은 성약가 5,111만 엔 · 전년 −4.5%의 조정 국면입니다. 시세는 성약가로, 시 · 구 · 역 단위로 확인하고 — 중개수수료 상한과 장단기 세율 · 3,000만 공제를 넣은 세후 수취액으로 판단하시기 바랍니다. 세부 적용은 세무사 · 공식 자료 확인을 전제로.
참고 자료 (공식 출처)
- 레인즈 — Monthly Market Watch (2026.9) · 2025년도 수도권 부동산유통시장 동향 · 축년수별 TOPIC / 긴키레인즈 — MR 다이제스트 (2026.4)
- 국토교통성 — 부동산정보 라이브러리 · 부동산거래가격정보 제공제도 · 중개보수 고시
- 국세청 — No.3208 (장기양도) · No.3211 (단기양도) · No.3302 (마이홈 매각 특례)
- 앳홈 — 맨션 매각 실태조사 (2023.11)