
의사의 부동산 투자 융자 — 금융기관을 고르는 5가지 비교 기준
이 글의 핵심 요약
- 의사는 안정 고소득 + 사회적 신용으로 「고속성(高属性)」 차주로 평가되어 유리한 조건의 가능성이 높습니다 — 다만 자동으로 좋은 조건이 나오는 건 아니며, 근무의/개업의 · 명의에 따라 심사가 다릅니다.
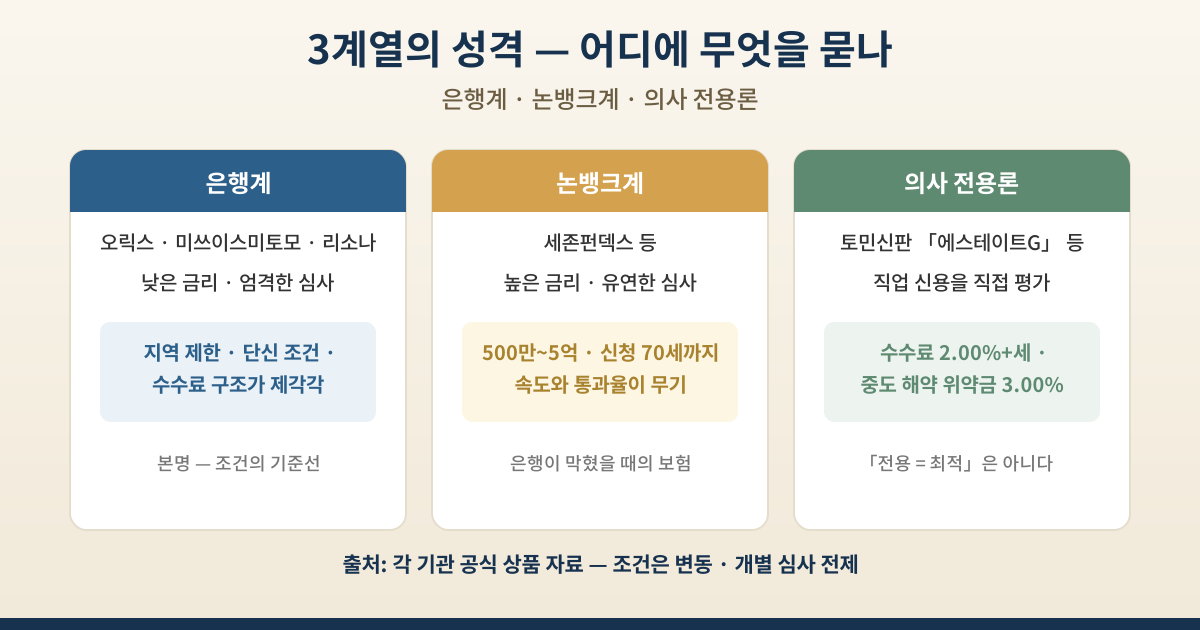
- 선택지는 은행계(오릭스 · 미쓰이스미토모 · 리소나) · 논뱅크계(세존펀덱스) · 의사 전용론(토민신판)의 3계열 — 조건이 크게 다릅니다.
- 비교의 5축은 ① 금리 ② 융자 상한 · 대상 지역 ③ 수수료 총비용 ④ 단신(団信) ⑤ 심사의 유연성 · 속도 — 금리 1%p 차이는 장기 총상환액에서 수백만 엔 단위입니다.
융자 · 금리 시리즈입니다 — 각 금융기관의 공식 상품 자료 기준으로, 고속성 차주가 조건을 끌어내는 비교의 틀을 정리합니다.
1. 왜 의사는 유리한가 — 속성 평가의 구조
- 금융기관은 직업 · 연수입 · 근속 · 자산의 「속성」을 중시 — 의사는 대표적인 고속성 직군입니다 (실무 정보상, 연수입 1,000만 엔 이상 · 사업(士業) 고객과 궁합이 좋다는 은행 정리도 있음).
- 단, 직업별 공식 우대금리를 공개한 기관은 거의 없고, 근무의/개업의 · 의료법인/개인 명의로 심사가 달라집니다 — 「의사니까 OK」가 아니라 비교가 필수입니다.
2. 주요 기관의 조건 비교
| 기관 | 주요 조건 (공식 자료 기준) |
|---|---|
| 오릭스은행 | 대상 지역: 수도권 · 긴키권 · 나고야시 · 후쿠오카시 원칙 / 2,000만~2억 엔 · 최장 35년 / 동일 직장 3년 이상 · 전년 세전 연수입 500만 엔 이상 / 사무수수료 대출액의 2.20% 이내 / 단신 필수 (일반형 가산 없음 · 생활습관병형 +0.10% · 와이드형 +0.30%) |
| 미쓰이스미토모은행 | 아파트론 직접 취급 / 200만 엔 이상 · 최장 35년 / 변동 + 2 · 3 · 5 · 10 · 15 · 20년 고정 특약형 / 단신 임의 (상한 3억 · 가입 시 +0.3%) / 신규 취급수수료 110,000엔 |
| 리소나은행 | 보증회사 비보증형 / 1인 합계 1억 엔 이내 · 고정 선택형 35년 이내 / 담보 설정 사무수수료 정액 99,000엔 / 단신 임의 / 복수 물건 보유자 대응 가능 |
| 세존펀덱스 (논뱅크) | 500만~5억 엔 / 신청 20~70세 · 완제 85세 미만 / 금리는 은행계보다 높지만 심사가 유연 — 은행 융자가 어려울 때의 선택지 |
| 토민신판 「에스테이트G」 (의사 전용) |
의사 · 치과의사 · 근무의 · 병원 경영자 대상 부동산 담보론 / 사무수수료 융자액의 2.00%+세 / 중도 해약 위약금 반환 원금의 3.00% / 직업 신용을 직접 평가하지만 금리 · 상한이 은행계보다 반드시 유리하지는 않음 |
3. 비교의 5축
- ① 금리 수준 — 변동/고정과 금리 폭(예: 3.00~7.80%대 상품도). 1%p 차이 = 장기 총상환 수백만 엔.
- ② 융자 상한 · 대상 지역 — 지역 제한형(오릭스 등)은 지방 물건에 쓸 수 없습니다.
- ③ 수수료 총비용 — 정액형(리소나 99,000엔)과 비율형(2.20% 등)의 구조 차이: 대출액이 클수록 비율형이 불리해집니다.
- ④ 단신(団信) — 필수/임의, 가산 금리(+0.10~0.30%). 생명보험을 따로 충실히 든 의사라면 중복 비용의 재검토 여지.
- ⑤ 심사의 유연성 · 속도 — 은행계는 낮은 금리 + 엄격 · 느림, 논뱅크계는 높은 금리 + 유연 · 빠름. 투자 타이밍을 놓치지 않으려면 평소 복수 기관과의 관계 구축이 효과적입니다.
⚠️ 주의 — 「전용론 = 최적」이 아닙니다
의사 전용 상품은 직업 신용을 직접 평가하는 설계가 장점이지만, 금리 수준과 융자 상한이 은행계보다 유리하다는 보장은 없습니다. 수수료(2.00%+세) · 중도 해약 위약금(3.00%)까지 총비용으로 환산해, 은행계 · 논뱅크계와 반드시 나란히 비교하시기 바랍니다. 조건은 변동 · 개별 심사 전제이므로 최신 공식 정보 확인이 전제입니다.
💡 포인트 — 속성은 금리를 정하고, 은행은 출구를 정한다
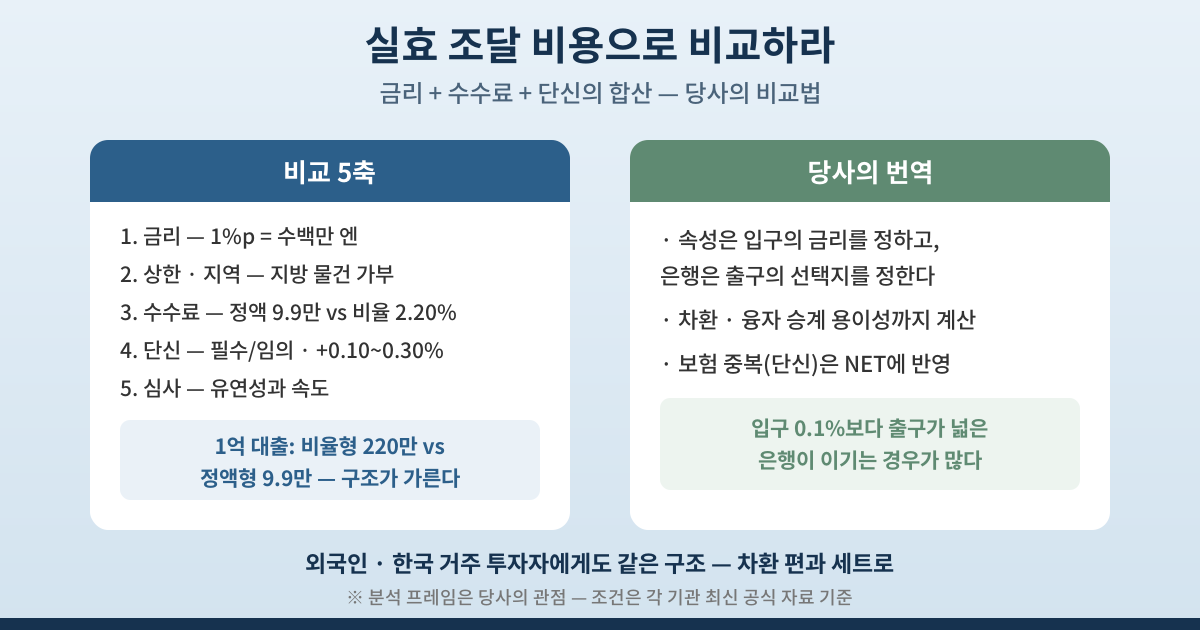 이 기사의 틀은 의사만의 것이 아닙니다 — 당사가 외국인 · 한국 거주 투자자에게 말해온 원칙과 같은 구조입니다. ① 속성(직업 · 소득 · 자산)은 입구의 금리를 정하지만, 어느 은행에서 빌렸는가는 출구의 선택지를 정합니다 — 차환(갈아타기) 가능 범위, 매수자의 융자 승계 용이성까지 포함해서. 입구에서 0.1% 아끼는 것보다 출구가 넓은 은행이 이기는 경우가 많습니다. ② 수수료 정액 vs 비율의 구조 차이는 대출 규모가 큰 고속성 차주일수록 효과가 커집니다 — 1억 대출이면 비율형 2.20%는 220만, 정액형은 9.9만. 이것만으로 금리 환산 수년치가 갈립니다. ③ 단신 가산(+0.3%)은 보험의 가격입니다 — 이미 생명보험이 두터운 분은 「보장의 중복」을 NET 계산에 넣어 재검토할 것. 당사는 제안서에 항상 금리 + 수수료 + 단신을 합산한 실효 조달 비용으로 은행을 비교해 드립니다.
정리
의사의 고속성은 비교할 때 비로소 값어치를 합니다 — 은행계 · 논뱅크계 · 전용론의 3계열을 금리 · 상한과 지역 · 수수료 · 단신 · 심사의 5축으로 나란히 놓고, 복수 기관 상담으로 조건을 끌어내시기 바랍니다. 조건은 수시로 바뀌므로 각 기관의 최신 공식 자료 확인이 전제입니다.
참고 자료 (공식 출처)
- 오릭스은행 — 부동산투자론 상품설명서 · 단신 · 수수료 일람 / 미쓰이스미토모은행 — 아파트론 / 리소나은행 — 보증회사 비보증형 아파트 · 맨션론
- 세존펀덱스 · SBI에스테이트파이낸스 — 대출 조건표 / 토민신판 — 「에스테이트G」 · 「에스테이트」
- Wealth Agent — 실무 정보 (오릭스 · 스루가 · 시즈오카은행; 공식 발표 아님 표기)