
변동이냐 고정이냐 — 2026년 투자용 대출 금리 선택 기준
이 글의 핵심 요약
- 변동금리는 초기 부담이 낮은 대신 금리 상승 리스크, 고정금리는 상환액이 확정되는 대신 초기 금리가 높은 경향 — 그리고 은행별 금리 차이가 큽니다.
- 판단 기준은 금리 숫자가 아니라 ① 물건의 수익력 ② 상환 기간 ③ 자기자금의 여유.
- 표면금리가 낮아도 수수료가 높으면 실질 비용이 역전될 수 있어 — 반드시 총비용으로 비교해야 합니다.
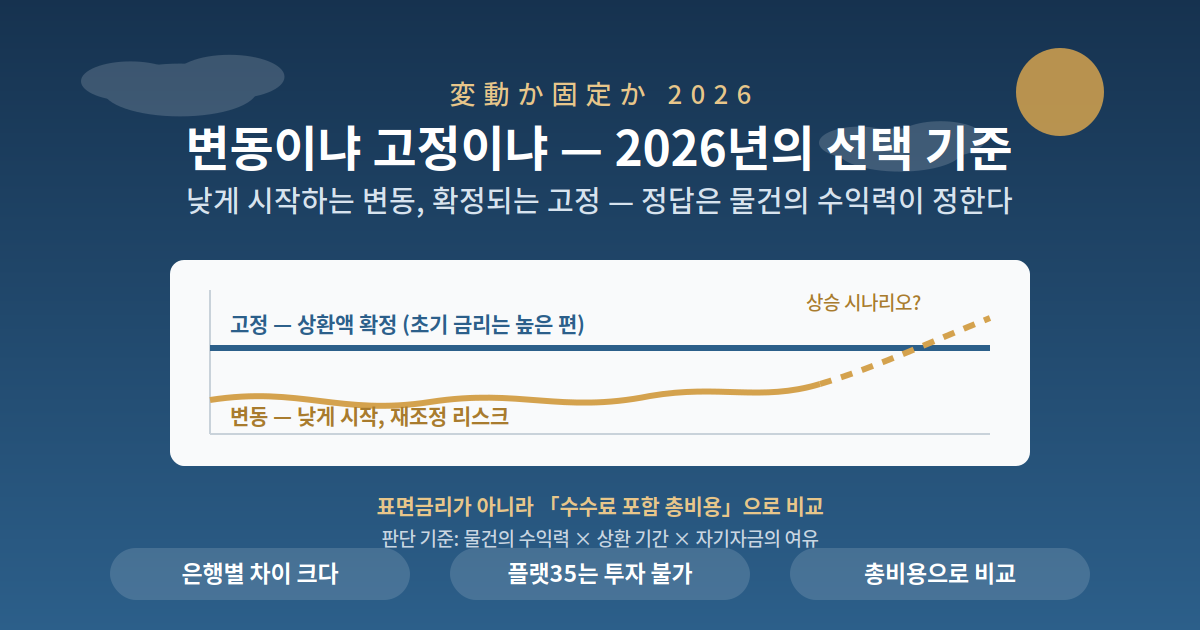
투자 초보자가 융자에서 가장 먼저 부딪히는 질문 — 「변동이냐 고정이냐」. 금리는 월 상환액만이 아니라 장기 수익 계획 전체를 좌우합니다. 2026년 10월 시점의 주요 금융기관 공표 조건 기준으로 정리합니다.
1. 변동과 고정 — 기본 구조부터
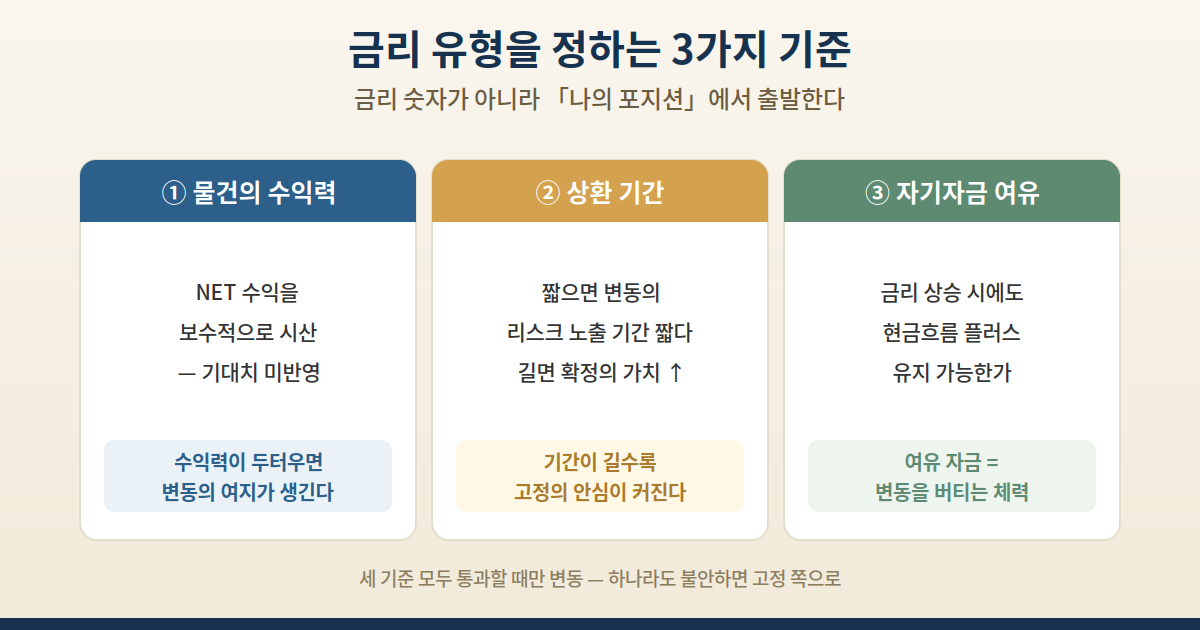
- 변동금리: 단기 프라임레이트 등 기준금리에 연동해 정기 재조정. 예: 오릭스은행 투자용 부동산 대출 변동형은 연 4.675%, 매년 4월 1일 · 10월 1일 연 2회 재조정 — 상환액은 5년간 유지되고 증액 상한은 1.25배.
- 고정금리: 일정 기간(또는 완제까지) 금리 불변 — 상환액이 확정되는 대신 초기 금리는 높은 편.
2. 2026년 10월 기준 — 주요 금융기관 비교
| 기관 | 금리 (공표 기준) | 주요 조건 |
|---|---|---|
| 오릭스은행 | 변동 연 4.675% | 3년 · 5년 고정 특약은 현재 신규 취급 중단 |
| 리소나은행 (법인) | 연 2.70% / 3.75% (2026.8.3~ 표시) | 3,000만~3억엔 · 최장 35년 |
| SMBC신탁 프레스티아 | 변동(1년 재조정) / 고정 3 · 5 · 7 · 10년 | 연수입 1,000만엔 이상 · 수도권 1도 3현 · 500만~1억엔 · LTV 80% 이하 · 고정→변동 복귀 불가 |
| 라쿠텐은행 (개인) | 연 3.18~11.94% (5년 재조정) | 100만~1억엔 미만 · 최장 25년 · 법인 불가 |
| 세존펀덱스 (개인) | 변동 4.4~5.2% (보험 無) / 4.9~5.8% (보험 有) — 2026.5 기준 | 영주권 없는 외국인도 심사 대상 |
3. 어느 쪽이 맞나 — 판단 기준
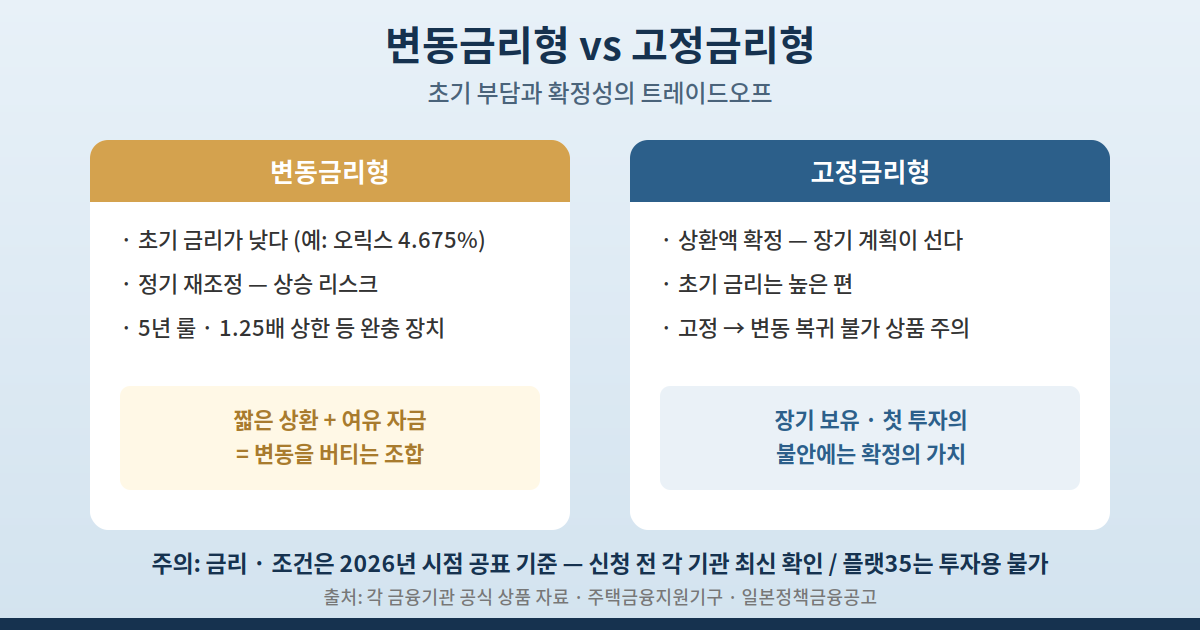
- 변동형이 맞는 경우: 상환 기간이 비교적 짧고, 여유 자금이 있어 금리가 올라도 현금흐름이 플러스를 유지할 수 있는 투자자.
- 고정형이 맞는 경우: 장기 안정 수익 계획을 원하거나, 첫 투자라 금리 변동이 불안한 투자자.
- 주의: 고정에서 변동으로 되돌릴 수 없는 상품이 있습니다(예: 프레스티아) — 전환 규칙을 사전 확인.
- 플랫35(フラット35)는 투자용 물건 취득에 사용할 수 없습니다(주택금융지원기구 명시) — 투자 자금 조달처에서는 원칙 제외.
4. 총비용으로 비교 — 수수료까지
- 프레스티아: A플랜 차입액의 2.2%(세금 포함) / B플랜 22,000엔(세금 포함). 암 보장 특약 부가 시 금리 +0.1%p.
- 리소나(법인): 사무수수료 융자액의 1.0% + 소비세, 조기상환 수수료 16,500엔.
- 라쿠텐: 사무수수료 2.20%, 조기상환 수수료 무료.
- 세존펀덱스: 사무수수료 1.65% 이내 + 조사료 0.55% 이내, 중도해지 수수료 상환 원금의 3.0% 이내.
- 표면금리가 낮아도 수수료가 크면 역전 — 「금리 + 수수료 + 전환 규칙」의 총비용이 비교의 단위입니다.
5. 상담처 — 그리고 공적 금융
- 특정 기관에 얽매이지 않는 독립계 FP · 모기지 브로커 활용 권장 — 부동산 회사의 제휴 대출 안내는 참고 정보로 두고 최종 판단은 본인이.
- 일본정책금융공고(JFC) 국민생활사업: 무담보 기준금리 연 4.05~5.65%(2026.10.1 기준, 고정 취급), 설비자금 10년 · 특정설비 20년 · 운전자금 7년 이내 — 민간 심사가 어려울 때의 대안.
주의 — 본문의 금리 · 조건은 2026년 특정 시점의 각 기관 공표 기준입니다. 금리는 수시로 바뀌므로 실제 신청 전 반드시 각 기관의 최신 조건을 확인하세요. 특히 「고정 → 변동 복귀 불가」, 「고정기간 종료 시 자동 전환」 같은 전환 규칙은 계약 후에는 되돌릴 수 없는 항목입니다.
포인트 — 선택의 순서: ① 물건의 NET 수익력을 보수적으로 시산 → ② 변동형이라면 금리 상승 시나리오에서도 현금흐름이 플러스인지 스트레스 체크 → ③ 수수료 · 전환 규칙 포함 총비용으로 2~3개 기관 비교 → ④ 독립계 전문가와 최종 확인. 그리고 해외 투자자에게 중요한 한 줄 — 세존펀덱스처럼 영주권이 없는 외국인도 심사 대상에 들어가는 기관이 있습니다. 일본 거주 자격 때문에 융자를 포기하기 전에, 취급 기관부터 확인할 가치가 있습니다.
정리
변동이냐 고정이냐에 절대 정답은 없습니다. 물건의 수익력 · 상환 기간 · 자기자금의 여유라는 세 기준으로 자신의 포지션을 정하고, 금리 숫자가 아닌 수수료 · 전환 규칙까지 포함한 총비용으로 비교한 뒤, 독립계 전문가와 함께 결정하시기 바랍니다.
참고 자료 (공식 출처)
- 오릭스은행 (금리 일람 · FAQ) / 리소나은행 (법인용 부동산 구입 대출) / SMBC신탁은행 프레스티아 (금리 플랜 · 상품설명서) / 라쿠텐은행 (부동산 담보대출 상품개요) / 세존펀덱스 (투자 대출 조건표)
- 일본정책금융공고 (금리 정보 · 융자제도 일람, 2026년 10월 1일 기준)
- 주택금융지원기구 — 플랫35의 투자용 물건 적용 제외