
빈집 매각의 세금 — 2026년에 알아둘 3,000만엔 공제와 세율의 기본
이 글의 핵심 요약
- 빈집 매각의 중심 세금은 양도소득세 — 보유 5년 초과면 약 20%, 이하면 약 39%(각 부흥특별소득세 별도).
- 상속 빈집은 고인(피상속인)의 취득 시점부터 보유 기간을 계산 — 대부분 장기 세율이 적용됩니다.
- 1981년 5월 31일 이전 건축 등 요건을 채우면 최대 3,000만엔 특별공제 — 기한은 상속 개시 후 3년을 경과한 해의 12월 31일입니다.
상속받은 빈집을 팔 때 세금이 얼마나 드는지, 어떤 공제를 쓸 수 있는지를 국세청 타가시라(No.3306, No.3208 등)와 국토교통성 자료 기준으로 정리합니다. (지역 사례와 특례 요건의 함정은 고다이라 편에서 다뤘습니다 — 이 글은 계산 구조와 절차의 전국판 각론입니다.)
1. 빈집을 팔면 어떤 세금이 드는가
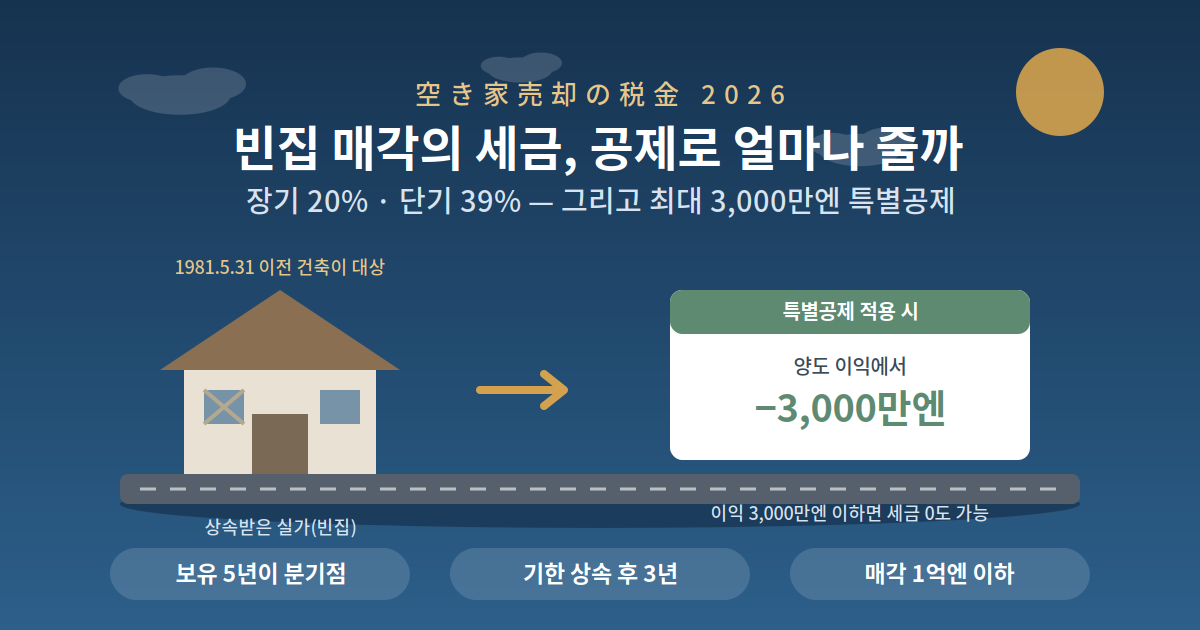
- 중심은 양도소득세. 계산식: 양도가액 − (취득비 + 양도비용) − 특별공제 (국세청 No.3208).
- 취득비: 구입 대금 · 당시 중개수수료 등 / 양도비용: 중개수수료 · 매도인 부담 인지세 · 건물 철거비 등. 수리비 · 고정자산세는 양도비용 불가.
- 취득비를 모르면 양도가액의 5%로 갈음 가능(No.3258) — 다만 이익이 커져 세금이 늘기 쉬우므로, 먼저 옛 매매계약서 등 증빙을 찾아보세요.
2. 세율은 보유 기간으로 갈린다 — 20% vs 39%
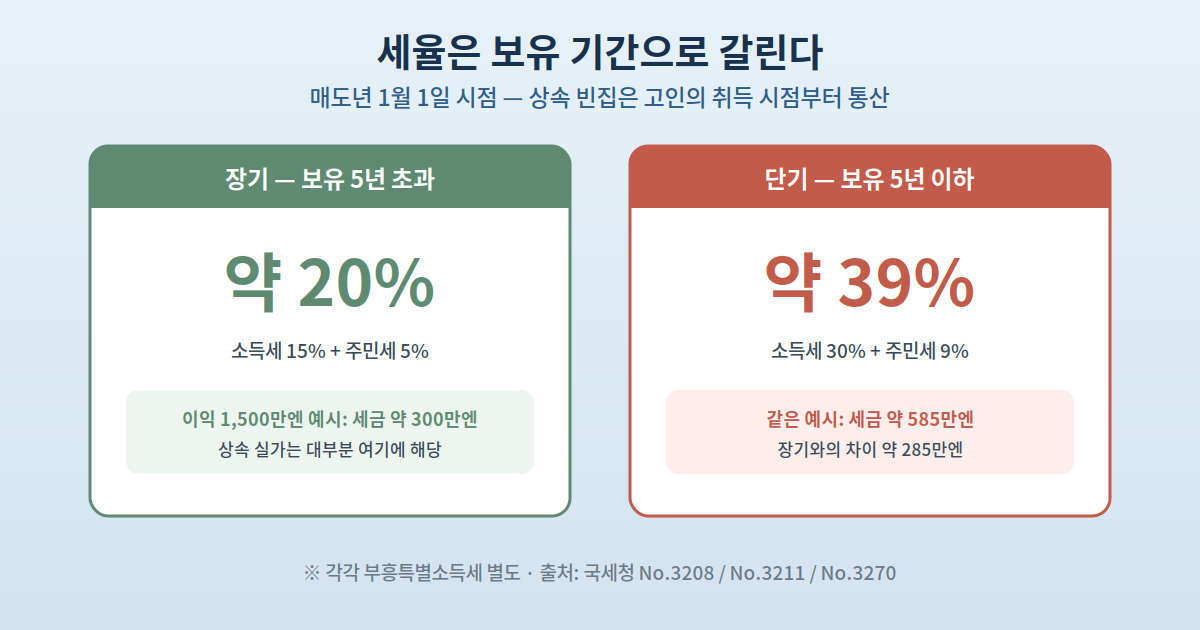
| 구분 | 기준 (매도년 1월 1일 시점) | 세율 |
|---|---|---|
| 장기 양도소득 | 보유 5년 초과 | 소득세 15% + 주민세 5% = 약 20% |
| 단기 양도소득 | 보유 5년 이하 | 소득세 30% + 주민세 9% = 약 39% |
- 상속 물건의 보유 기간은 고인이 처음 취득한 시점부터 통산(No.3270) — 오래 산 실가라면 거의 장기입니다.
- 예시: 매매가 2,000만엔 · 비용 500만엔(이익 1,500만엔)이면 장기 약 300만엔 vs 단기 약 585만엔 — 약 285만엔 차이.
3. 최대 3,000만엔 특별공제 — 요건 체크
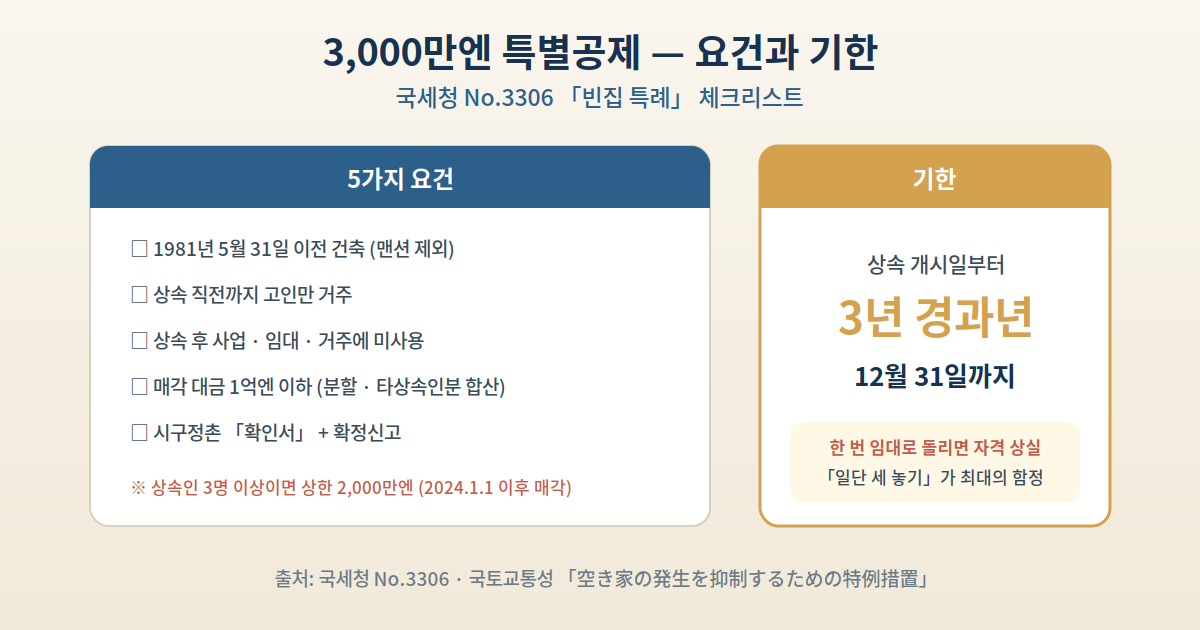
- 제도: 피상속인 거주용 재산(빈집) 매각 특례(국세청 No.3306) — 이익 3,000만엔 이하라면 세금이 0이 될 수 있습니다.
- 주요 요건:
- 1981년 5월 31일 이전 건축(구 내진기준) — 맨션 등 구분소유 건물은 제외
- 상속 직전까지 고인만 거주 / 상속 후 사업 · 임대 · 거주에 사용하지 않았을 것
- 상속 개시일부터 3년을 경과한 해의 12월 31일까지 매각
- 매각 대금 1억엔 이하
- 2024년 1월 1일 이후 매각분: 상속인 3명 이상이면 공제 상한 2,000만엔
- 고인이 노인홈에 입소했던 경우도 일정 요건으로 대상 가능 — 단, 자녀 집 · 일반 임대주택으로 옮긴 뒤 사망한 경우는 대상 외.
4. 절차와 서류 — 확인서가 열쇠
- 확정신고: 매각 다음 해 2월 16일~3월 15일, 관할 세무서(No.3102).
- 시구정촌 발급 「피상속인 거주용 가옥 등 확인서」가 필수 — 신청에 고인의 주민표 제표 · 상속인 주민표 · 매매계약서 사본 등이 필요하고, 발급에 시간이 걸립니다.
- 그 외: 양도소득 내역서 · 등기사항증명서 · 내진기준 적합증명서(또는 성능평가서) 사본 등.
- 완화 조치(국토교통성): 2024년 1월 1일 이후 매각분은 내진개수 · 철거가 매각 시점에 미완이라도 매각 다음 해 2월 15일까지 완료하면 대상 가능.
5. 자주 놓치는 주의점
- 친족 등 특별관계자에게 판 경우는 특례 불가.
- 상속재산 양도 시 취득비 가산 특례와는 병용 불가 — 어느 쪽이 유리한지 시산 비교가 필요합니다.
- 1억엔 판정은 분할 매각분 + 다른 상속인의 매각분을 합산 — 초과가 판명되면 4개월 이내 수정신고 · 납세.
- 인지세: 경감 기간(2027년 3월 31일까지) 중 계약금액 5,000만엔 초과~1억엔 이하는 3만엔.
주의 — 3,000만엔 공제의 최대 함정은 「기한」과 「용도」입니다. 상속 후 한 번이라도 임대로 돌리면 자격을 잃고, 3년 경과년의 연말을 넘겨도 끝입니다. 「일단 세를 놓고 천천히 팔자」는 판단이 수백만엔의 세금 차이로 돌아올 수 있습니다.
포인트 — 판단 순서는 ① 보유 기간 확인(고인 취득 시점 기준 — 거의 장기 20%) → ② 특례 요건 체크(건축연도 · 용도 · 기한 · 1억엔) → ③ 확인서 등 서류 준비 → ④ 확정신고. 특히 옛 매매계약서 찾기는 취득비 5% 갈음을 피하는 가장 효과적인 절세입니다.
정리
빈집 매각세는 양도소득세가 중심이고, 상속 실가는 고인 취득 시점 통산으로 대부분 장기 20%입니다. 1981년 5월 이전 건축 등 요건을 채우면 최대 3,000만엔(상속인 3명 이상은 2,000만엔) 공제 — 기한은 상속 개시 후 3년 경과년의 12월 31일. 확인서 발급과 확정신고까지 시간이 걸리므로, 매각 검토와 서류 준비를 병행하시기 바랍니다. 구체적 적용은 세무서 · 세무사 확인을 권합니다.
참고 자료 (공식 출처)
- 국세청 타가시라 No.3306 「被相続人の居住用財産(空き家)を売ったときの特例」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
- 국세청 No.3208 · No.3211 (장기 · 단기 양도소득 세액 계산) / No.3270 (상속 취득의 취득비 · 취득 시기) / No.3255 · No.3258 (양도비용 · 취득비 불명 시) / No.3102 (신고 기한)
- 국토교통성 「空き家の発生を抑制するための特例措置」 — https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk3_000030.html
- 가와사키시 「被相続人居住用家屋等確認書の交付について」