
상속 토지를 팔기 전에 — 등기 의무화 · 세금 특례 · 국가귀속의 3가지 체크
이 글의 핵심 요약
- 매각의 전제는 상속등기 — 2024년 4월부터 법적 의무이고, 과거 상속분도 2027년 3월 31일까지 신청해야 합니다(위반 시 과태료 10만엔 이하).
- 절세 특례는 취득비 가산과 빈집 3,000만엔 공제의 2가지 — 원칙적으로 병용 불가이므로 유리한 쪽을 시산 비교해야 합니다.
- 팔리지 않는 토지는 상속토지 국가귀속제도라는 출구도 있습니다 — 단, 건물이 있으면 신청 불가 + 부담금(10년분 관리비 상당) 필요.
상속받은 토지를 매각할 때의 전체 로드맵 — 등기 · 세금 · 출구까지를 법무성 · 국세청 공식 자료 기준으로 정리합니다. (건물이 있는 빈집의 3,000만엔 공제 각론은 빈집 세금 편에서, 등기사항증명서 취득 방법은 등기 시리즈에서 다뤘습니다 — 이 글은 토지 상속 전체의 지도입니다.)
1. 먼저 확인 — 공유 상태인가
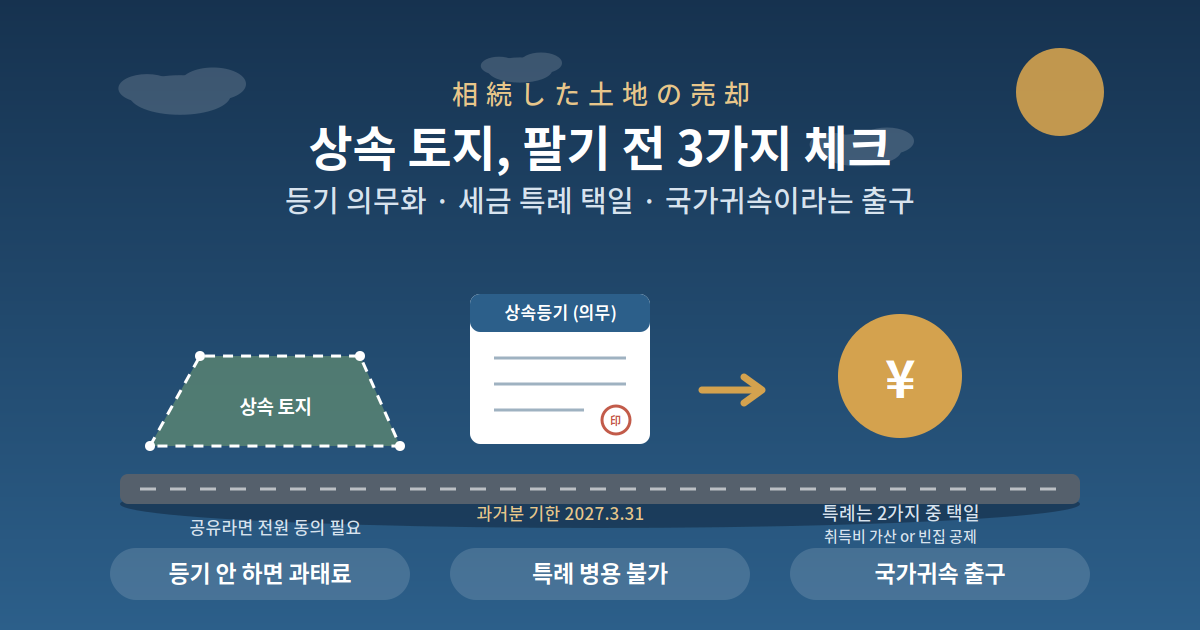
- 상속 토지의 선택지는 ① 계속 보유 ② 임대 ③ 매각 — 매각이라면 등기 · 측량 · 세무신고가 모두 따라옵니다.
- 유산분할이 끝나지 않은 토지는 법정상속분대로 공유 상태 — 매각에는 공유자 전원의 동의가 필요합니다(민법 제251조).
- 합의가 안 되면 가정법원의 유산분할 조정 · 심판을 이용 / 고인의 부동산을 다 모를 때는 소유부동산기록증명제도(법무국)로 일괄 확인.
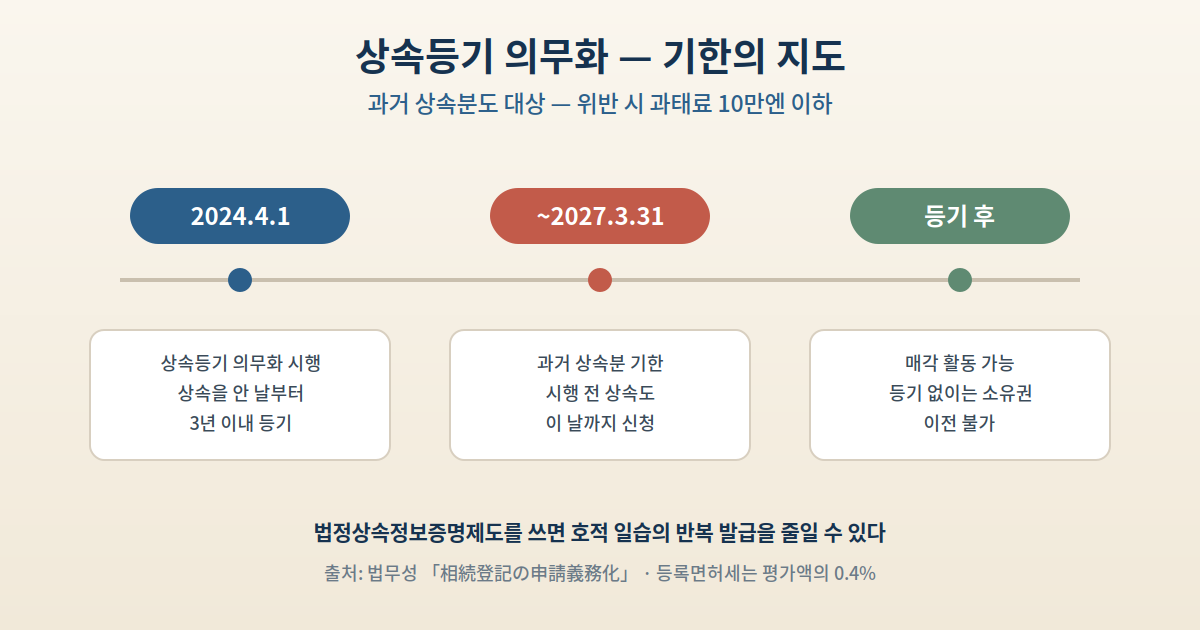
2. 상속등기는 이제 의무 — 2027년 3월이 과거분 기한
| 항목 | 내용 |
|---|---|
| 의무화 시행 | 2024년 4월 1일 — 상속을 안 날부터 3년 이내 등기 |
| 과거 상속분 | 시행 전 상속도 대상 — 2027년 3월 31일까지 신청 |
| 위반 시 | 정당한 이유 없이 게을리하면 과태료 10만엔 이하 |
| 등록면허세 | 고정자산세 평가액의 0.4% — 일정 토지는 2027년 3월 31일까지 면세 가능 |
- 등기 없이는 매매계약을 해도 소유권을 매수인에게 넘길 수 없습니다 — 매각 활동 전에 등기부터.
- 서류: 고인의 출생~사망 호적 · 제적등본, 상속인 주민표, 유산분할협의서 등. 법정상속정보증명제도를 쓰면 호적 일습의 인증 사본을 무료로 받아 반복 발급의 수고를 줄일 수 있습니다.
3. 세금 — 세율은 고인 취득 시점 통산, 특례는 택일
- 양도소득 = 매각가 − (취득비 + 매각 비용). 중개수수료 · 측량비 · 철거비는 비용 포함, 취득비 불명 시 매각가 5% 갈음(이익이 커지기 쉬우므로 옛 계약서 · 통장 기록을 먼저 수색).
- 세율: 보유 5년 초과(고인 취득 시점부터 통산) 장기 20%(소득세 15%+주민세 5%) / 5년 이하 단기 39%.
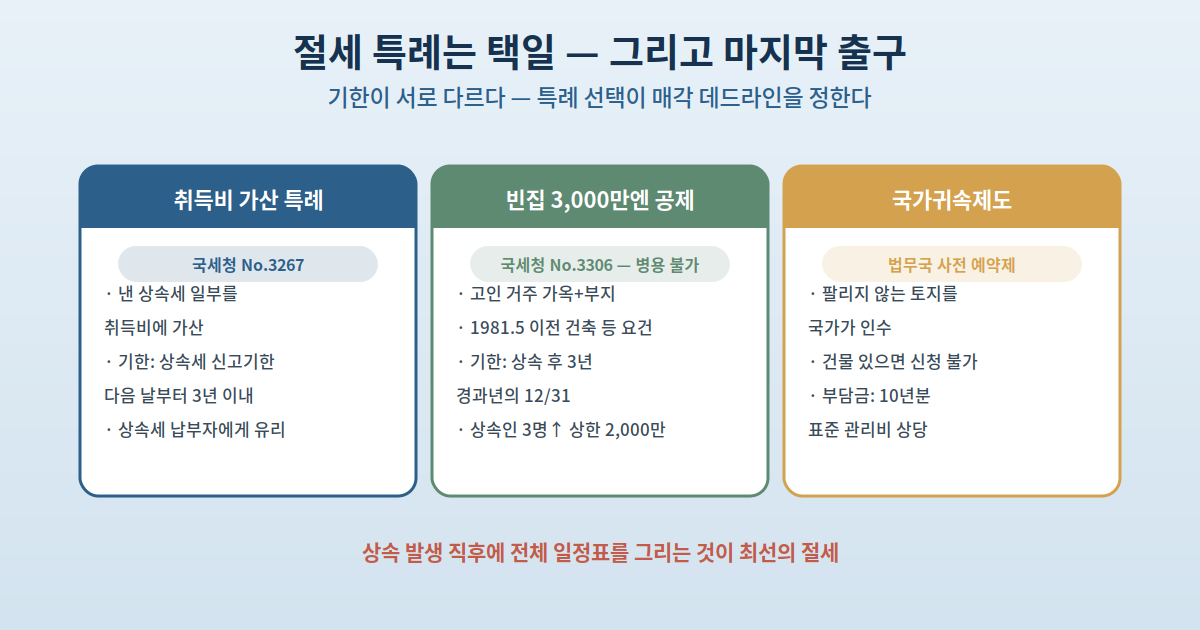
- 특례 2가지 — 원칙 병용 불가:
- 취득비 가산 특례(No.3267): 낸 상속세의 일부를 취득비에 가산 — 기한은 상속세 신고기한 다음 날부터 3년 이내 매각.
- 빈집 3,000만엔 특별공제(No.3306): 고인 거주 가옥+부지 요건 충족 시 — 상속인 3명 이상이면 상한 2,000만엔.
4. 매각 절차와 비용
- 흐름: 사정(査定) → 매개계약 → 매매계약 → 인도 · 잔금 → 다음 해 확정신고.
- 주요 비용은 중개수수료(법정 상한) — 경계 불명확 시 측량비 추가.
- 고정자산세는 1월 1일 시점 소유자가 납세의무자 — 연중 매각 시 일할 정산이 관행입니다.
5. 팔리지 않으면 — 국가귀속이라는 출구
- 상속토지 국가귀속제도: 요건을 채운 상속 토지를 국가가 인수.
- 상담: 토지 소재지 법무국 · 지방법무국(사전 예약제, 2024년 10월부터 웹 상담 가능).
- 제한: 건물이 있는 토지는 신청 불가(철거 선행) / 승인 시에도 10년분 표준 관리비 상당의 부담금 납부(지목별 상이).
주의 — 두 특례의 기한은 서로 다릅니다: 취득비 가산은 「상속세 신고기한 +3년」, 빈집 공제는 「상속 개시 후 3년 경과년의 연말」. 어느 특례를 쓸지에 따라 매각 데드라인 자체가 달라지므로, 특례 선택을 미루면 둘 다 놓칠 수 있습니다.
포인트 — 판단 순서: ① 공유 해소(유산분할 확정) → ② 상속등기 → ③ 특례 시산 비교(상속세 납부액이 크면 취득비 가산, 구옥 빈집이면 3,000만엔 공제가 유리한 경향) → ④ 기한에 맞춘 매각 → ⑤ 안 팔리면 국가귀속 검토. 등기와 특례 기한이 모두 「3년」 전후로 움직이므로, 상속 발생 직후에 전체 일정표를 먼저 그리는 것이 최선의 절세입니다.
정리
상속 토지 매각은 「등기(의무) → 세금(특례 택일) → 매각(또는 국가귀속)」의 3단계입니다. 2027년 3월 31일의 과거분 등기 기한, 특례별로 다른 3년 기한, 건물 유무에 따른 국가귀속 가부 — 모두 시간이 열쇠입니다. 구체적 적용은 법무국 · 세무서 · 전문가 확인을 권합니다.
참고 자료 (공식 출처)
- 법무성 「相続登記の申請義務化について」 — https://www.moj.go.jp/MINJI/minji05_00565.html
- 법무성 「相続土地国庫帰属制度」 Q&A · 부담금 안내 — https://www.moj.go.jp/MINJI/minji05_00457.html
- 국세청 No.3267 (취득비 가산 특례) / No.3306 (빈집 특례) / No.3270 · No.3258 (취득비 · 취득 시기) / No.7191 (등록면허세)
- 법무국 「法定相続情報証明制度」 / 「所有不動産記録証明制度」
- 민법 제251조 (e-Gov 법령검색) / 재판소 「遺産分割調停」