
시골 토지 매각 — 손해 보지 않는 2026년의 진행 순서
이 글의 핵심 요약
- 시골 토지의 현실적 선택지는 「팔기」 또는 「국가에 반환」 — 임대 · 계속 보유는 관리 부담이 계속됩니다.
- 매각 전 준비는 3가지: 명의(상속등기) · 경계(확정측량) · 서류 — 경계 불명은 시골 토지 최대의 걸림돌입니다.
- 도시계획구역 내 저미이용 토지를 500만엔(일정 경우 800만엔) 이하에 팔면 100만엔 특별공제(국세청 No.3226) — 적용 기한은 확인 필요.
물려받은 시골 토지 — 「팔리지 않는다」고 방치하면 고정자산세와 풀베기 부담만 쌓입니다. 준비와 방법 선택으로 처분 가능성을 높이는 순서를 국세청 · 법무성 자료 기준으로 정리합니다. (상속등기 의무화와 특례 전체 지도는 상속 토지 편에서, 중개 vs 매입의 판단 기준은 매입 3기준 편에서 다뤘습니다 — 이 글은 「시골 · 팔기 어려운 토지」 특화편입니다.)
1. 출발점 — 「어떻게 하고 싶은가」를 정한다

- 선택지는 ① 팔기 ② 빌려주기 ③ 계속 보유 ④ 국가에 반환.
- 빌려주기: 시골에서는 차주 찾기가 어렵고 관리비용이 계속 발생.
- 계속 보유: 매년 고정자산세 + 풀베기 등 관리 부담.
- 따라서 현실적으로는 「팔기」 또는 「국가 반환」으로 좁혀지는 경우가 많습니다.
2. 매각 전에 반드시 확인할 3가지 준비

| 준비 | 내용 |
|---|---|
| ① 명의 | 등기사항증명서로 본인 명의 확인 — 상속 토지라면 상속등기 선행(2024년 4월부터 의무) |
| ② 경계 | 지적측량도와 경계말뚝 일치 확인 — 불일치 · 말뚝 없음이면 토지가옥조사사에게 확정측량 의뢰 |
| ③ 서류 | 본인확인서류 · 실인 · 등기필증(등기식별정보) · 고정자산세 납세통지서 · 평가증명서 · 측량도 등 |
3. 파는 방법은 2가지 — 중개와 매입
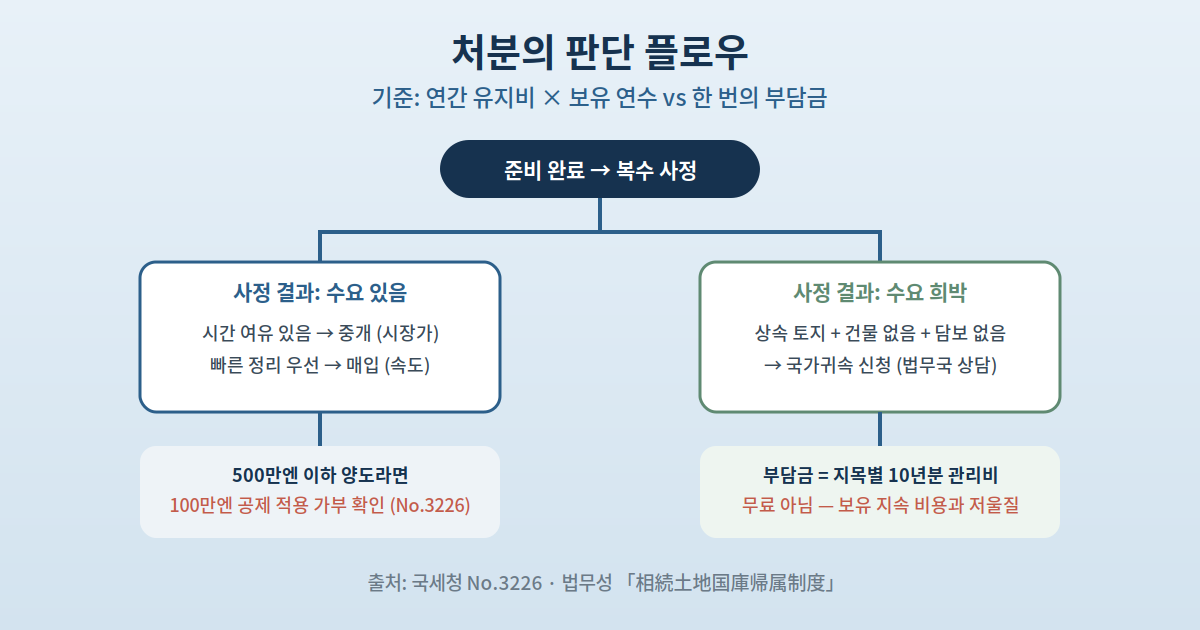
- 중개(仲介): 일반 매수자를 찾는 방식 — 시간은 걸리지만 시장가격에 가깝게 팔 가능성.
- 매입(買取): 부동산회사가 직접 매수 — 빠르지만 가격은 중개보다 낮아지는 경향.
- 어느 쪽이든 복수 업체의 사정(査定) 비교가 기본입니다.
4. 세금의 기본 — 그리고 100만엔 공제
- 매각 이익에는 양도소득세(분리과세): 매각가 − (취득비 + 매각 비용)이 과세 대상.
- 저미이용토지(低未利用土地) 100만엔 특별공제(국세청 No.3226): 도시계획구역 내의 저미이용 토지를 500만엔 이하(일정 경우 800만엔 이하)에 양도하면 장기양도소득에서 100만엔 공제.
- ※ 이 특례의 적용 기한은 국세청 자료상 2025년(레이와 7년) 12월 31일로 안내되어 왔습니다 — 연장 여부 등 최신 적용 가부는 국세청 · 세무사에게 확인이 필요합니다.
5. 안 팔리면 — 상속토지 국가귀속제도
- 상속받은 토지라면 소유권을 국가에 귀속시키는 제도(법무성 소관).
- 요건: 건물 없음 · 담보권 미설정 등 — 승인 시 부담금(지목별 10년분 표준 관리비 기준) 납부. 무료가 아닙니다.
- 그래도 「매년 세금 + 관리를 평생 지는 것」과 「한 번의 부담금으로 정리하는 것」의 비교로 보면 합리적 출구가 될 수 있습니다 — 법무국 사전 상담으로 확인.
주의 — 시골 토지에서 매각이 막히는 최대 원인은 가격이 아니라 경계 불명입니다. 확정측량에는 수개월이 걸릴 수 있어, 「팔기로 결정 → 측량 시작」이 아니라 「팔까 고민하는 시점에 측량 준비」가 손해를 막는 순서입니다.
포인트 — 판단 플로우: ① 명의 · 경계 · 서류 정비 → ② 복수 사정으로 「팔릴 가능성」 가늠 → ③ 시간 여유가 있으면 중개, 빠른 정리가 우선이면 매입 → ④ 양쪽 다 어려우면 국가귀속의 부담금과 「보유 계속 비용」을 저울질. 저울질의 기준은 연간 유지비 × 보유 예상 연수 vs 부담금의 단순 비교입니다.
정리
시골 토지는 「준비(명의 · 경계 · 서류) → 복수 사정 → 중개/매입 선택 → 세금 확인(100만엔 공제 포함) → 안 되면 국가귀속」의 순서로 움직이면 손해를 줄일 수 있습니다. 어느 단계든 부동산회사 · 세무사 · 법무국 등 전문 창구와 병행하시기 바랍니다.
참고 자료 (공식 출처)
- 국세청 No.1440 「譲渡所得(土地や建物を譲渡したとき)」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1440.htm
- 국세청 No.3226 「低未利用土地等を譲渡した場合の長期譲渡所得の特別控除」
- 법무성 「相続土地国庫帰属制度の概要」 · 「負担金」 — https://www.moj.go.jp/MINJI/minji05_00457.html
- 국세청 팸플릿 「土地や建物を売ったとき」