
상속 부동산을 팔기 전에 알아 둘 3가지 세무 룰 — 취득비 승계 · 특례 · 상속등기 의무화
이 글의 핵심 요약
- 상속 부동산의 취득비는 피상속인(고인)의 구입 가격을 승계하므로, 매각익이 커져 세금이 불어나기 쉽습니다.
- 취득비 가산 특례와 빈집 3,000만엔 공제 — 요건을 충족하면 세부담을 크게 줄일 수 있습니다 (원칙적으로 중복 적용 불가).
- 2024년 4월부터 상속등기가 의무화 — 매각 전 명의 변경은 필수이며, 정당한 이유 없는 미신청은 10만엔 이하 과료 대상입니다.
상속받은 부동산을 팔 때의 세금은 「내가 상속으로 공짜로 받았으니 전액이 이익」이 아닙니다 — 그렇다고 안심할 수 있는 구조도 아닙니다. 이 글에서는 국세청·법무성의 공식 정보를 기준으로, 매각 전에 반드시 알아 둘 3가지 룰 — 취득비 승계, 2대 특례, 상속등기 의무화 — 와 실무의 흐름까지 정리합니다.
1. 룰 ① 취득비는 「고인이 산 가격」을 승계한다
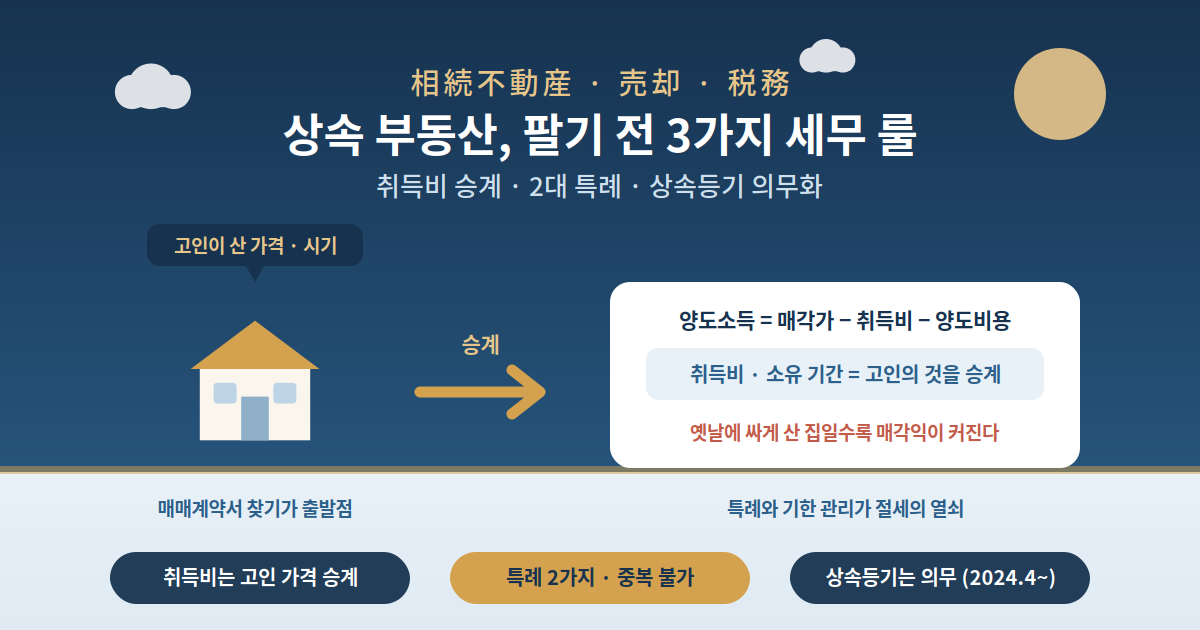
양도소득(매각익)의 계산식은 매각 가격 − 취득비 − 양도비용입니다. 여기서 상속 부동산의 취득비는 상속인이 받은 시점의 가격이 아니라 피상속인이 당시 구입한 가격이 기준입니다(국세청 No.3270). 수십 년 전에 싸게 산 물건이라면 현재 매각가와의 차액이 그대로 과세 대상으로 불어납니다.
- 취득비 불명이라면 — 「개산취득비」로 매각가의 5%를 쓸 수 있지만(No.3258), 실액과의 병용 가산은 불가. 5%룰은 대부분 세금이 무거워지므로, 고인의 매매계약서를 찾는 것이 먼저입니다.
- 소유 기간도 승계 — 기산점은 상속 개시일이 아니라 피상속인의 취득일. 매각년 1월 1일 시점 5년 초과면 장기양도(소득세 15%·주민세 5%), 5년 이하면 단기양도(30%·9%)로 세율이 배 가까이 다릅니다. 고인이 오래 보유했다면 대부분 장기로 판정됩니다.
- 상속등기 비용·부동산취득세는 실액 취득비에 포함할 수 있습니다.
2. 룰 ② 세부담을 줄이는 2대 특례
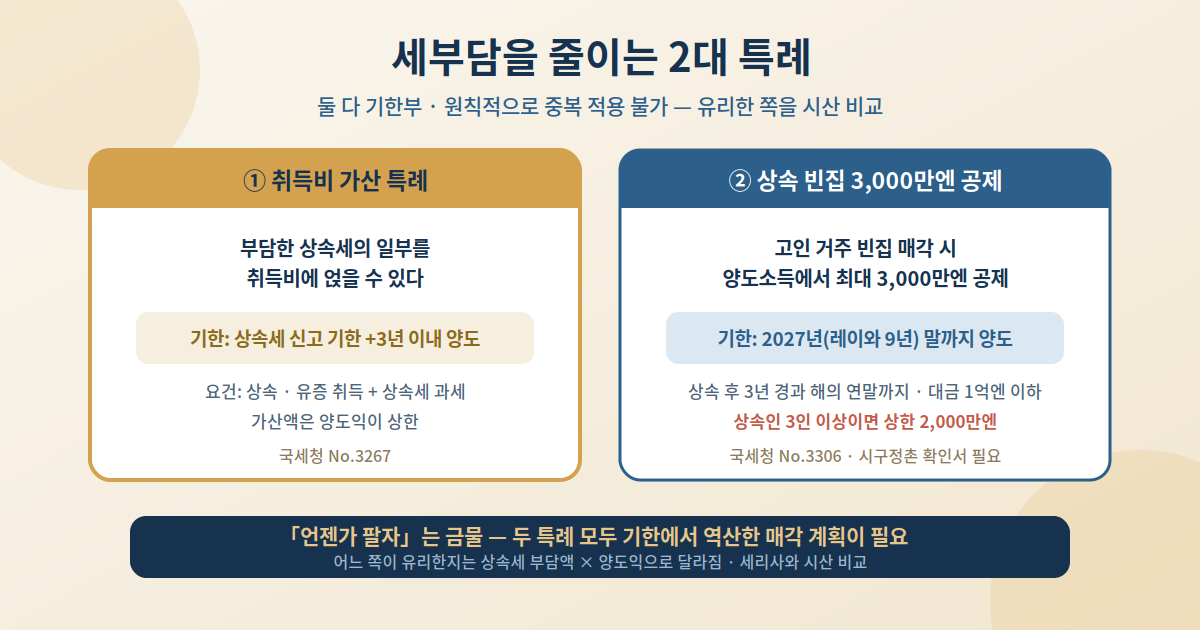
| 특례 | 내용 · 주요 요건 (국세청) |
|---|---|
| 취득비 가산 특례 (No.3267) |
부담한 상속세의 일부를 취득비에 얹을 수 있음 (가산액은 양도익이 상한). 요건: ① 상속·유증으로 취득 ② 그 재산에 상속세 과세 ③ 상속 개시 다음날부터 상속세 신고 기한의 다음날 이후 3년 이내에 양도 |
| 상속 빈집 3,000만엔 특별공제 (No.3306) |
피상속인 거주용 가옥(빈집) 매각 시 적용 가능. 레이와 9년(2027년) 12월 31일까지의 양도가 대상, 상속 개시부터 3년 경과하는 해의 12월 31일까지 매각, 매각 대금 1억엔 이하. 상속인 3인 이상이면 공제 상한 2,000만엔으로 인하(2024년 이후 양도). 시구정촌의 「피상속인 거주용 가옥 등 확인서」 필요 |
주의 — 두 특례는 원칙적으로 중복 적용이 불가합니다. 어느 쪽이 유리한지는 상속세 부담액과 양도익의 크기에 따라 달라지므로, 매각 전에 시산 비교가 필수입니다.
3. 룰 ③ 상속등기 의무화 — 팔기 전에 명의부터
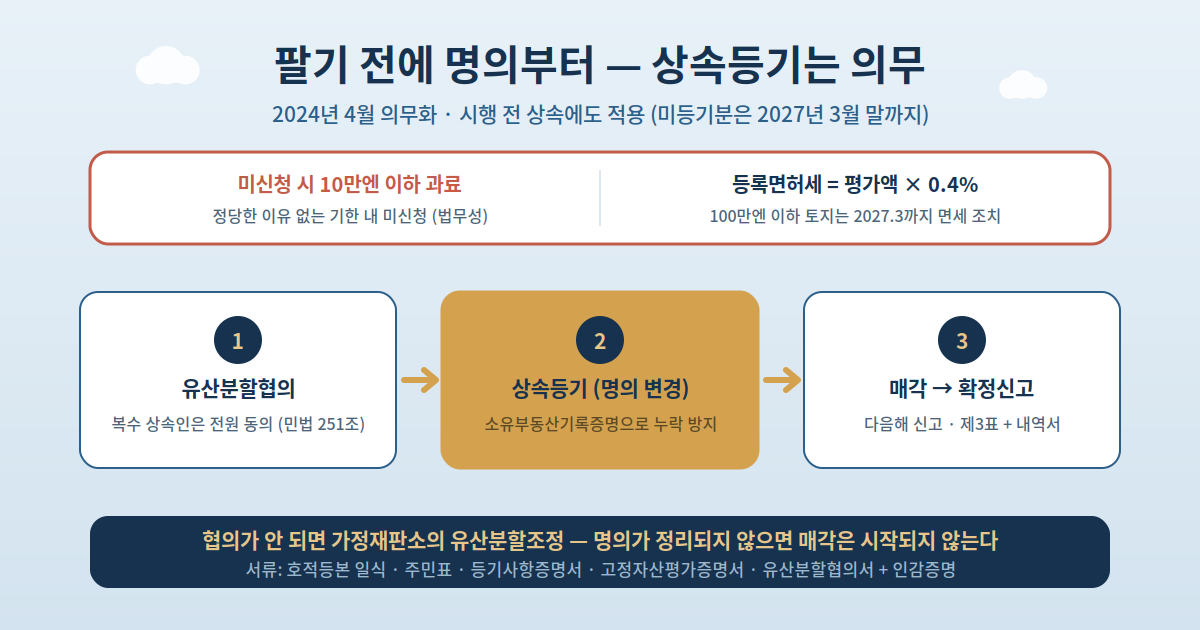
- 2024년(레이와 6년) 4월 1일부터 상속등기 신청이 의무화되었고, 시행 전에 개시된 상속에도 적용됩니다. 미등기분은 원칙 레이와 9년(2027년) 3월 31일까지 대응이 필요합니다.
- 정당한 이유 없이 기한 내 신청하지 않으면 10만엔 이하의 과료 대상입니다(법무성).
- 등록면허세는 고정자산세 평가액 × 0.4% — 다만 100만엔 이하의 토지는 레이와 9년 3월 31일까지 기간 한정 면세 조치가 있습니다.
- 상속인이 복수라면 — 상속 재산은 공유에 속하고(민법 898조), 공유 부동산의 매각에는 전원 동의가 필요합니다(민법 251조). 유산분할협의를 먼저 정리하는 것이 매각을 매끄럽게 하는 열쇠이며, 협의가 안 되면 가정재판소의 유산분할조정이라는 수단도 있습니다.
4. 실무의 흐름과 필요 서류
- 상속 수속 단계 — 피상속인의 출생~사망 호적등본, 상속인 전원의 호적·주민표, 등기사항증명서, 고정자산평가증명서, (복수 상속인) 유산분할협의서 + 전원의 인감증명. 고인 소유 부동산의 전체 파악에는 「소유부동산기록증명제도」(법무성)를 쓰면 등기 누락을 막을 수 있습니다.
- 상속등기 → 매각 — 명의 변경 완료 후 매각 활동으로.
- 매각 다음해에 확정신고 — 확정신고서 + 분리과세용 「신고서 제3표」 + 「양도소득의 내역서(토지·건물용)」, 특례 적용 시 첨부 서류 추가.
포인트 — 타이밍이 세금을 정합니다. 취득비 가산 특례(신고 기한 +3년)와 빈집 공제(상속 후 3년 경과 해의 연말, 2027년 말까지)는 모두 기한이 있는 제도이므로, 「언젠가 팔자」가 아니라 기한에서 역산한 매각 계획을 세우고, 시산은 세리사와 함께 진행하세요.
정리
상속 부동산 매각의 3가지 룰 — ① 취득비·소유 기간은 고인의 것을 승계하므로 매매계약서 확보가 절세의 출발점, ② 취득비 가산 특례와 빈집 3,000만엔 공제(상속인 3인 이상은 2,000만엔)는 기한부 제도이며 중복 불가, ③ 상속등기는 2024년 4월부터 의무(과료 10만엔 이하 · 등록면허세 0.4%)이고 복수 상속인이라면 유산분할협의가 선결. 매각의 성패는 물건보다 「서류와 기한 관리」에서 갈리는 영역이므로, 조기에 전문가(세리사·사법서사)와 일정을 설계하시기 바랍니다.
참고 자료 (공식 출처)
- 국세청 「No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3270.htm
- 국세청 「No.3258 取得費が分からないとき」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3258.htm
- 국세청 「No.3267 相続財産を譲渡した場合の取得費の特例」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
- 국세청 「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
- 국세청 「No.3102 譲渡所得の申告期限」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3102.htm
- 법무성 「相続登記の申請義務化について」 — https://www.moj.go.jp/MINJI/minji05_00599.html
- 법무성 「所有不動産記録証明制度について」 — https://www.moj.go.jp/MINJI/minji05_00740.html
- 법무국 「相続登記の登録免許税の免税措置について」 — https://houmukyoku.moj.go.jp/homu/page7_000017.html
- 재판소 「遺産分割調停」 — https://www.courts.go.jp/saiban/syurui/syurui_kazi/kazi_07_12/index.html
- 민법 제898조 · 제251조 (e-Gov 법령검색) — https://laws.e-gov.go.jp/law/129AC0000000089