
저지(底地) 매각의 시세는 갱지의 몇 할인가 — 2026년의 기준과 높게 파는 법
이 글의 핵심 요약
- 저지의 매각 시세는 고정된 비율이 아니라 「누구에게 파느냐」로 크게 달라집니다 — 차지인 > 공동 매각 > 전문업자의 순서가 기본입니다.
- 시세 파악의 출발점은 갱지 가격을 국토교통성 「부동산정보라이브러리」에서 확인하는 것 — 세무 평가액과 실제 매매가는 다릅니다.
- 법률의 기본도 알아 두세요 — 차지인의 허가 없이 저지 매각은 가능하지만, 새 지주도 차지인을 내보낼 수 없습니다(차지차가법 10조).
저지를 팔고 싶은데 어디서부터 시작해야 할지 모르겠다 — 그런 분을 위한 실무 가이드입니다. 구체적인 시세 레인지는 별도 기사에서 다뤘으므로, 이 글에서는 시세가 싸지는 구조의 이해 → 갱지 가격 조사법 → 법률의 기본 → 높게 파는 사고방식이라는 「순서」에 집중해 정리합니다.
1. 왜 보통 토지보다 싼가 — 3가지 구조적 이유
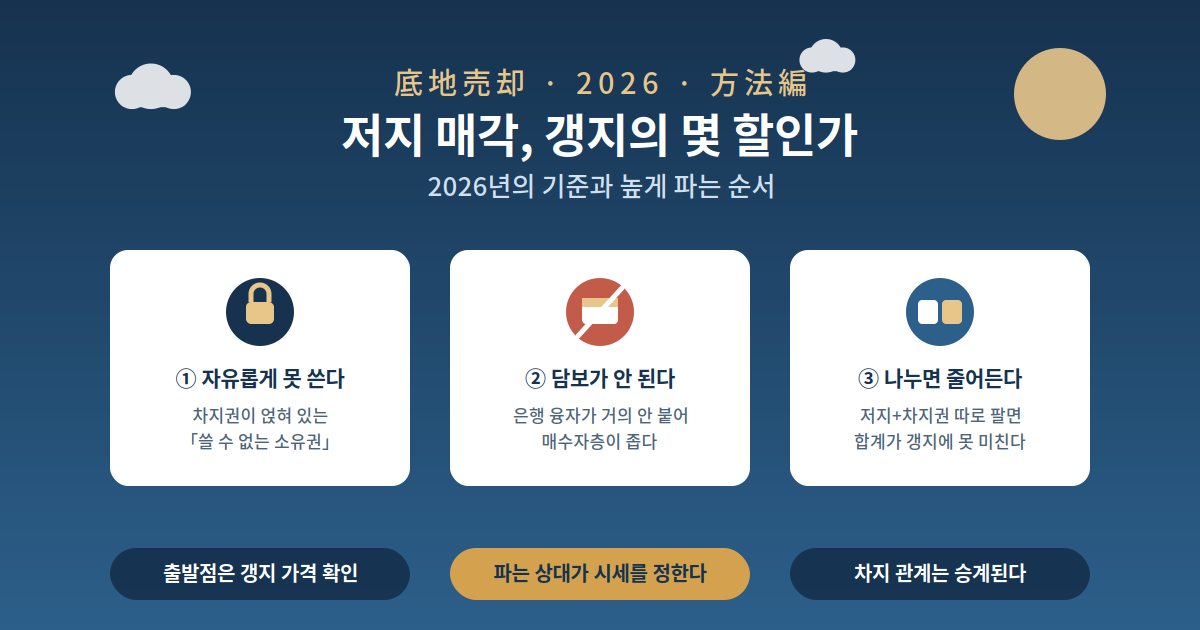
- ① 자유롭게 쓸 수 없다 — 차지권이 얹혀 있는 한, 소유자가 할 수 있는 것은 지대 수취가 중심입니다. 「쓸 수 없는 소유권」은 시장에서 할인됩니다.
- ② 담보가 되지 않는다 — 금융기관은 저지를 담보로 거의 융자하지 않습니다. 융자가 안 붙는 자산은 매수자층이 좁아지고, 좁은 시장은 가격을 누릅니다.
- ③ 나누면 합계가 줄어든다 — 저지와 차지권을 따로따로 팔면, 합계해도 갱지 가격에 닿지 않는 것이 보통입니다. 권리가 분리된 상태 자체가 감가 요인입니다.
2. 파는 상대로 시세가 달라진다 — 복습
| 매각처 | 가격 경향 |
|---|---|
| 차지인 | 가장 높게 팔릴 가능성 — 사는 쪽이 완전 소유권이 되기 때문 |
| 차지인과 공동으로 제3자에게 | 갱지 가격에 가까워질 가능성 — 권리를 합쳐서 파는 효과 |
| 전문업자 | 대폭 낮아지지만 조기 현금화 — 교섭이 어려울 때의 출구 |
3. 출발점 — 갱지 가격을 공적 데이터로 조사한다
시세 판단의 기준이 되는 갱지 가격은 국토교통성 「부동산정보라이브러리」에서 무료로 확인할 수 있습니다. 실거래 가격과 지가공시가 분기마다 갱신되므로, 대상지 주변의 거래 사례를 몇 건 모으면 갱지 수준의 감이 잡힙니다.
주의 — 국세청의 세무 평가(자용지 가액에서 차지권 상당분을 뺀 금액)는 상속세 계산용이고, 실제 매매 가격과는 다릅니다. 세무 평가액을 그대로 「팔릴 가격」으로 생각하면 판단을 그르칩니다.
4. 법률의 기본 — 팔 수 있다, 그러나 내보낼 수는 없다
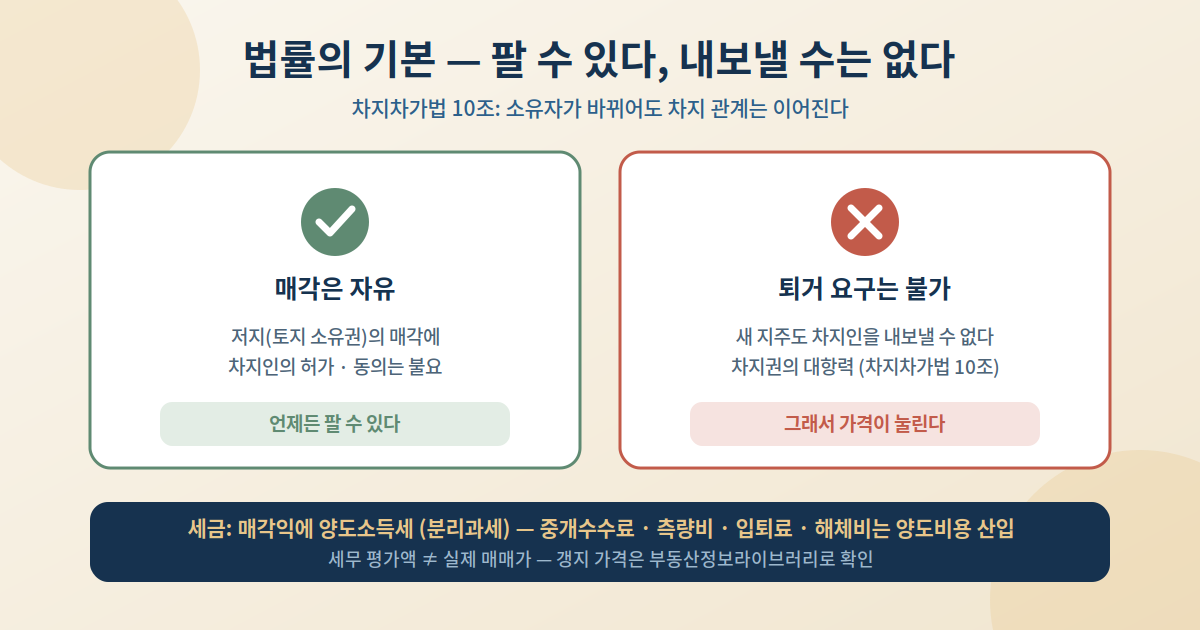
- 차지인의 허가는 불요 — 저지(토지 소유권)의 매각 자체에는 차지인의 동의가 필요 없습니다.
- 새 지주도 차지인을 내보낼 수 없다 — 차지차가법 10조에 의해 차지권은 대항력을 가지므로, 소유자가 바뀌어도 차지 관계는 그대로 이어집니다. 사는 쪽도 이것을 알기에 가격이 눌리는 것입니다.
- 세금은 양도소득세 — 매각익에는 분리과세의 양도소득세가 과세되고(국세청 No.3202), 중개수수료 · 측량비 · 인지대 · 입퇴료(立退料) · 건물 해체비 등은 양도비용으로 산입할 수 있습니다.
5. 높게 팔기 위한 3가지 사고방식
- ① 차지인 교섭을 가장 먼저 — 저지를 가장 비싸게 사 줄 수 있는 상대는 언제나 차지인입니다. 매각을 정했다면 첫 타진 상대로.
- ② 공동 매각을 다음 카드로 — 차지인도 「언젠가 떠날 생각」이라면, 저지+차지권을 세트로 제3자에게 파는 공동 매각이 양쪽 모두에게 최선이 될 수 있습니다.
- ③ 실적 있는 전문 회사에 상담 — 저지는 특수 물건이라 일반 중개와는 노하우가 다릅니다. 저지 매매 실적이 있는 부동산회사를 골라 상담하는 것이 가격에도 속도에도 유리합니다.
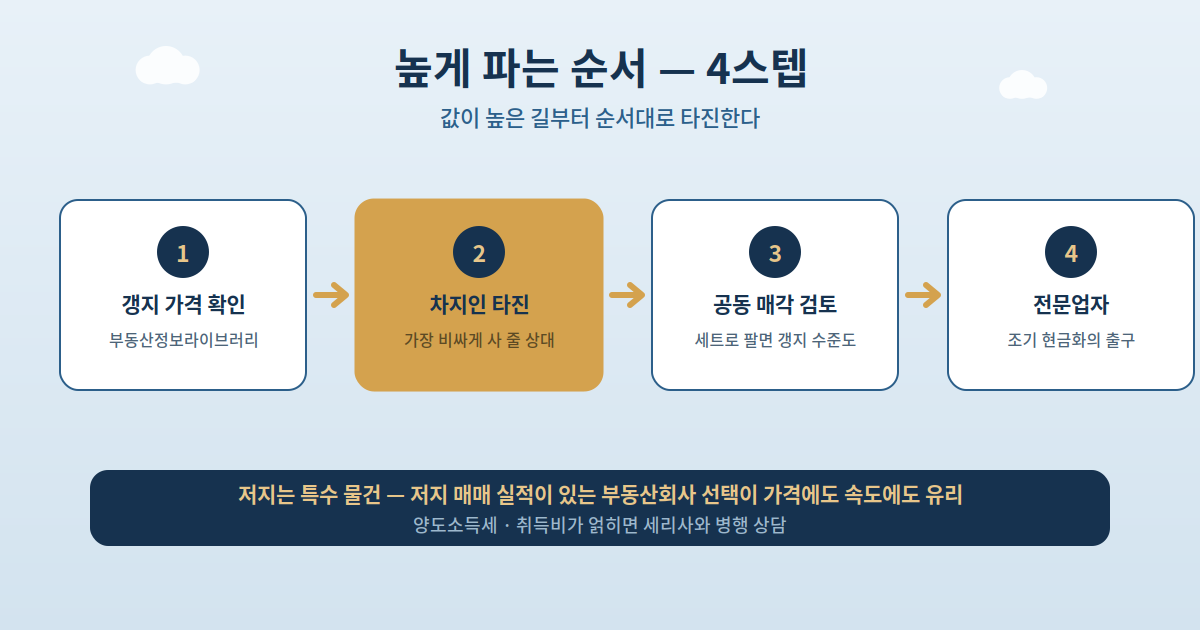
포인트 — 순서를 요약하면: 갱지 가격 확인(공적 데이터) → 차지인 타진 → 공동 매각 검토 → 전문업자. 어느 단계에서든 세무(양도소득세·취득비)가 얽히면 세리사와 병행 상담하는 것이 안전합니다.
정리
저지의 매각 시세는 「갱지의 몇 할」이라는 고정 답이 있는 것이 아니라, 파는 상대와 조건으로 결정됩니다. 싸지는 구조(사용 불가·담보 불가·권리 분리)를 이해한 뒤, 부동산정보라이브러리에서 갱지 가격을 확인하는 것이 출발점입니다. 법률상 매각에 차지인 동의는 불요지만 차지 관계는 승계되므로(차지차가법 10조), 가장 높게 파는 길은 결국 차지인 교섭 → 공동 매각 → 전문업자의 순서를 밟는 것 — 그리고 양도소득세와 비용 산입은 세리사 확인이 전제입니다.
참고 자료 (공적·공개 출처)
- 국세청 「No.4613 貸宅地の評価」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4613.htm
- 국세청 「No.3202 譲渡所得の計算のしかた (분리과세)」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm
- 국토교통성 「不動産情報ライブラリ」 — https://www.reinfolib.mlit.go.jp/realEstatePrices/
- 차지차가법 (借地借家法) 제10조 (e-Gov 법령검색) — https://laws.e-gov.go.jp/law/403AC0000000090