
장기 · 단기 양도의 세율과 계산 방법 — 2026년의 상담 창구까지
이 글의 핵심 요약
- 장기양도(5년 초과 보유)는 소득세 15% + 주민세 5% = 20%, 단기양도(5년 이하)는 30% + 9% = 39%입니다.
- 과세양도소득의 계산식은 「양도가액 − (취득비 + 양도비용) − 특별공제액」입니다.
- 판정은 매각일이 아니라 「판 해의 1월 1일 시점」의 소유 기간 — 여기서 오해가 가장 많습니다.
부동산을 팔 때 세금이 20%인지 39%인지는 「5년」의 판정 하나로 갈립니다. 그런데 그 5년을 세는 방법 자체에 함정이 있습니다. 이 글에서는 국세청 택스앤서를 기준으로, 장단기 판정의 올바른 기준, 세액 계산식, 쓸 수 있는 특례, 확정신고 서류, 그리고 망설여질 때의 공식 상담 창구까지 정리합니다.
1. 장기 · 단기의 판정 기준 — 「1월 1일」이 전부
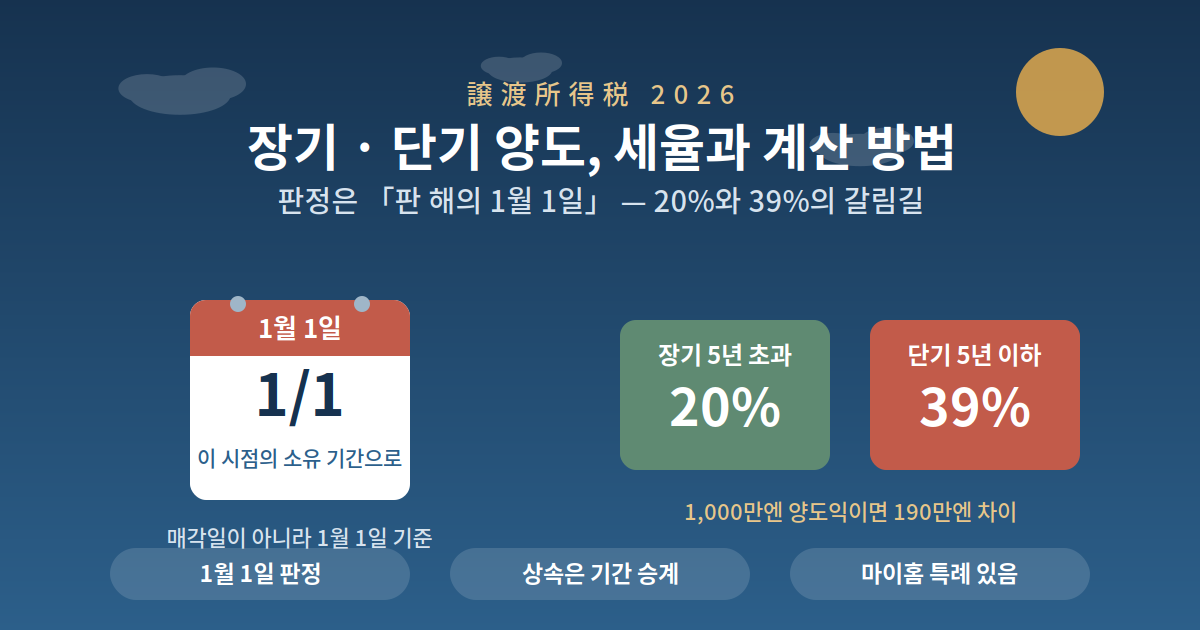
- 기준은 매각일이 아니라 「판 해의 1월 1일 현재」의 소유 기간입니다. 5년 초과면 장기, 5년 이하면 단기.
- 2026년 중 매각이라면: 레이와 2년(2020년) 12월 31일 이전 취득 = 장기 / 레이와 3년(2021년) 1월 1일 이후 취득 = 단기.
- 연 중간에 5년을 넘겨도 1월 1일 시점에 5년 미만이면 단기 취급입니다.
포인트 — 상속 · 증여 물건은 유리하게 이어진다
상속·증여로 취득한 부동산은 자신의 취득일이 아니라 피상속인·증여자가 취득한 시점부터 소유 기간을 승계합니다(국세청 No.3270). 부모가 20년 보유한 토지를 상속 직후에 팔아도 장기양도입니다.
2. 세율과 계산 방법
| 구분 | 소득세 | 주민세 | 합계 |
|---|---|---|---|
| 장기양도 (5년 초과) | 15% | 5% | 20% |
| 단기양도 (5년 이하) | 30% | 9% | 39% |
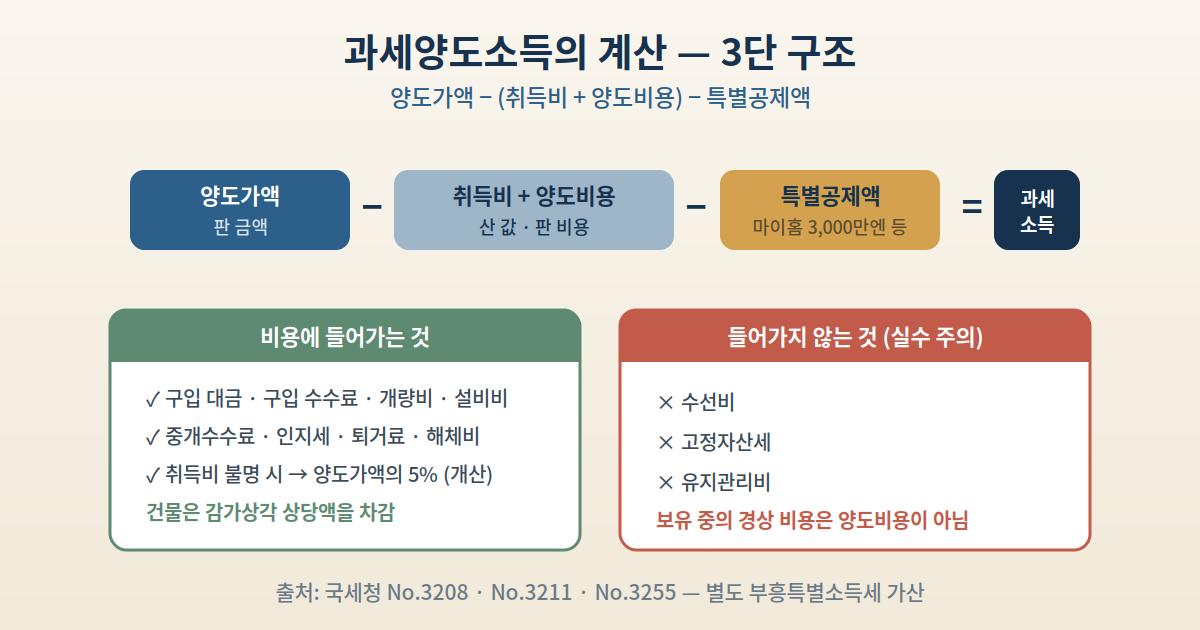
계산식: 과세양도소득금액 = 양도가액 − (취득비 + 양도비용) − 특별공제액 ※ 별도로 부흥특별소득세 가산
- 취득비에 들어가는 것 — 구입 대금 · 구입 수수료 · 개량비 · 설비비 (건물은 감가상각비 상당액을 차감). 불명이면 양도가액의 5%를 개산취득비로 사용 가능.
- 양도비용에 들어가는 것 — 중개수수료 · 매도인 부담 인지세 · 퇴거료 · 건물 해체 비용.
- 들어가지 않는 것 — 수선비 · 고정자산세 · 유지관리비 (여기를 넣는 실수가 많습니다).
세액 비교 예 — 과세양도소득 1,000만엔
장기: 150만엔 + 50만엔 = 200만엔 / 단기: 300만엔 + 90만엔 = 390만엔 — 같은 매각익에 190만엔 차이입니다. 5년 전후의 매각은 시기 설계가 그대로 절세입니다.
3. 알아둘 특례와 경감 조치
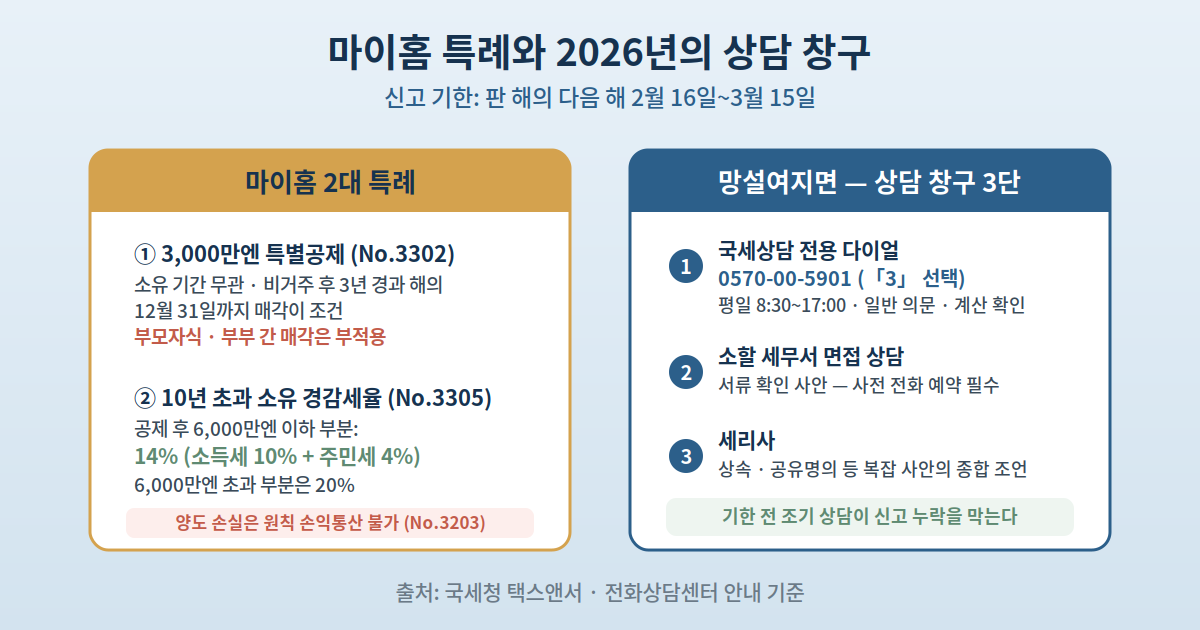
- ① 마이홈 3,000만엔 특별공제 (No.3302) — 소유 기간과 무관하게 적용 가능. 살지 않게 된 날부터 3년을 경과하는 해의 12월 31일까지의 매각이 조건. 부모자식·부부 등 특수관계자에의 매각에는 부적용.
- ② 10년 초과 소유 마이홈의 경감세율 (No.3305) — 판 해의 1월 1일 시점 10년 초과 소유 시, 3,000만엔 공제 후의 과세장기양도소득 중 6,000만엔 이하 부분이 14%(소득세 10%+주민세 4%), 초과 부분은 20%.
- ③ 양도 손실 — 토지·건물의 양도 손실은 원칙 다른 소득과 손익통산 불가(No.3203). 다만 일정 요건의 거주용 재산 장기양도 손실에는 예외 취급이 있습니다.
4. 확정신고 — 기한과 필요 서류
- 신고 기한 — 판 해의 다음 해 2월 16일~3월 15일. 2026년 매각이면 2027년 2월 16일~3월 15일.
- 필요 서류 — 확정신고서 제1표 · 제3표(분리과세용) / 양도소득의 내역서(토지·건물용) / 매매계약서 / 영수증 / 등기사항증명서.
- 10년 초과 경감세율 적용 시에는 내역서와 등기사항증명서 첨부(부동산번호 기재로 생략 가능한 경우 있음).
5. 망설여질 때의 상담 창구 (2026년)
| 창구 | 적합한 경우 |
|---|---|
| 국세상담 전용 다이얼 0570-00-5901 |
일반적 의문 · 계산 방법 확인 — 「3」 선택, 평일 8:30~17:00 |
| 소할 세무서의 면접 상담 | 서류 확인이 필요한 사안 — 사전 전화 예약 필수 |
| 세리사 | 상속 부동산 · 공유명의 등 복잡한 사안 — 특례 적용과 절세까지 종합 조언 |
정리
양도소득세는 「판 해의 1월 1일 시점」 소유 기간으로 장기 20% / 단기 39%가 갈리고, 상속·증여 물건은 전 소유자의 취득일을 승계합니다. 계산은 양도가액 − (취득비+양도비용) − 특별공제의 3단 구조이고, 마이홈이라면 3,000만엔 공제와 10년 초과 경감세율(6,000만엔까지 14%)이 승부처입니다. 신고는 다음 해 2월 16일~3월 15일 — 간단한 의문은 국세상담 다이얼(0570-00-5901), 복잡한 사안은 세리사에게, 기한 전의 조기 상담이 신고 누락을 막는 최선책입니다.
참고 자료 (공식 출처)
- 국세청 「土地や建物を売ったとき」 — https://www.nta.go.jp/publication/pamph/koho/kurashi/html/05_3.htm
- 국세청 「No.3208 長期譲渡所得の税額の計算」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
- 국세청 「No.3211 短期譲渡所得の税額の計算」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm
- 국세청 「No.3302 マイホームを売ったときの特例」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm
- 국세청 「No.3305 マイホームを売ったときの軽減税率の特例」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3305.htm
- 국세청 「No.3270 取得費と取得の時期」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3270.htm
- 국세청 「No.3255 譲渡費用となるもの」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3255.htm
- 국세청 「No.3203 不動産を譲渡して譲渡損失が生じた場合」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3203.htm
- 국세청 「No.3102 譲渡所得の申告期限」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3102.htm
- 국세청 「税の相談について」 — https://www.nta.go.jp/taxes/shiraberu/sodan/denwa-sodan/