
회사원의 부동산투자론 — 심사에서 보는 5가지 기준과 금융기관 비교
이 글의 핵심 요약
- 회사원은 안정 수입이 평가되어 투자론 심사에서 유리해지기 쉽습니다 — 단 금융기관마다 조건이 크게 다릅니다.
- 심사의 5대 포인트는 연수입·근속 / 금융자산 / 기존 차입 / 물건의 수익성·담보평가 / 신용정보입니다.
- 플랫35는 투자용 물건에 사용 불가 — 제도 오해가 실패로 이어지는 최대 포인트입니다.
「회사원이라서 융자가 안 나온다」는 오해입니다 — 오히려 반대로, 매달 정액 급여가 들어오는 회사원은 금융기관이 가장 중시하는 「상환 능력의 안정성」에서 우위에 섭니다. 이 글에서는 각 금융기관의 공표 조건을 기준으로, 회사원이 유리한 이유, 심사의 5가지 기준, 제도의 함정, 그리고 융자를 유리하게 끌어내는 준비를 정리합니다.
1. 회사원이 유리한 이유
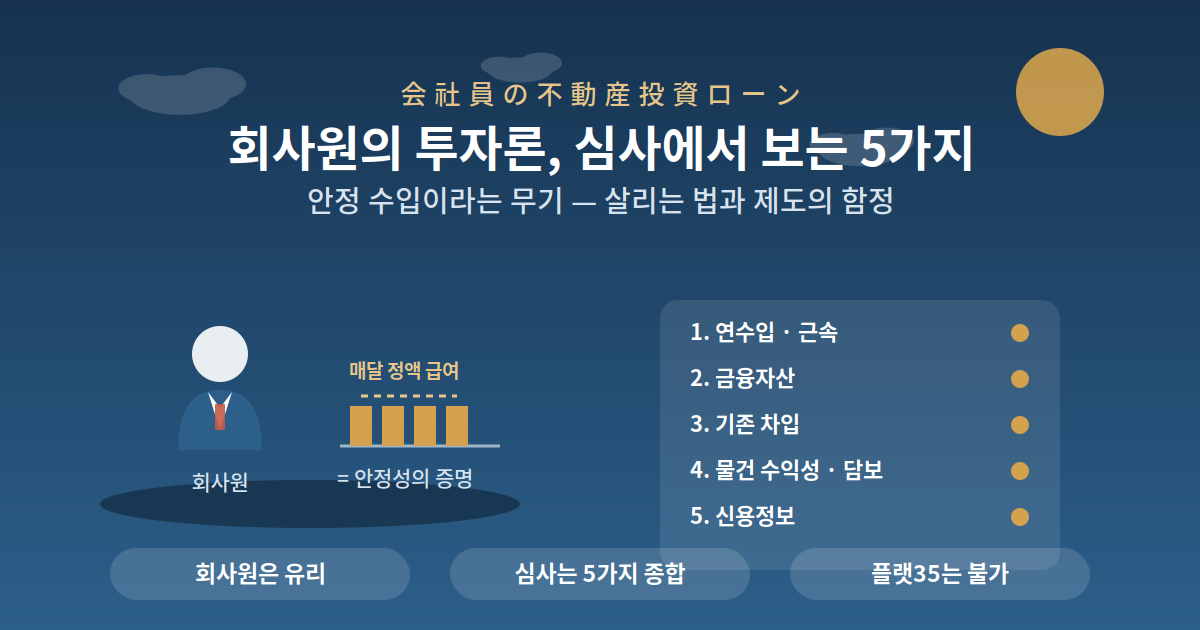
- 금융기관이 최중시하는 것은 상환 능력의 안정성 — 정액 급여 입금이 있는 회사원은 여기서 우위입니다.
- 근속 연수가 길수록 신뢰도가 올라갑니다.
- 다만 연수입·근속·기존 차입·금융자산 등 복합 요소의 종합 판단이므로, 회사원이라는 사실만으로 통과되는 것은 아닙니다.
2. 주요 금융기관의 공표 조건 비교
| 금융기관 | 주요 조건 · 특징 |
|---|---|
| 오릭스은행 | 최대 35년 · 융자수수료 차입금의 2.20% 이내 · 보증료/단신보험료 불요 · 대상: 수도권 1도 3현, 국도 16호선 안쪽, 역도보 15분 이내 |
| 시즈오카은행 | 연수입대로 금리 변동 · 주택론 포함 부채 전체의 밸런스시트로 판정 |
| 아사히신용금고 | 변동 2.475%~ · RC조 최장 47년 · 거주지는 지점 범위 내, 물건은 23구 이내 |
| 쓰쿠바은행 | 연수입 700만엔 이상 · 근속 5년 이상이면 조건 확대 · 중고 7~8할 / 신축 9할~풀론도 시야 |
| au지분은행 | 주택론은 투자용·사업용·임대용 물건 대상 외 — 투자용과의 혼동 주의 |
3. 심사에서 보는 5가지 기준
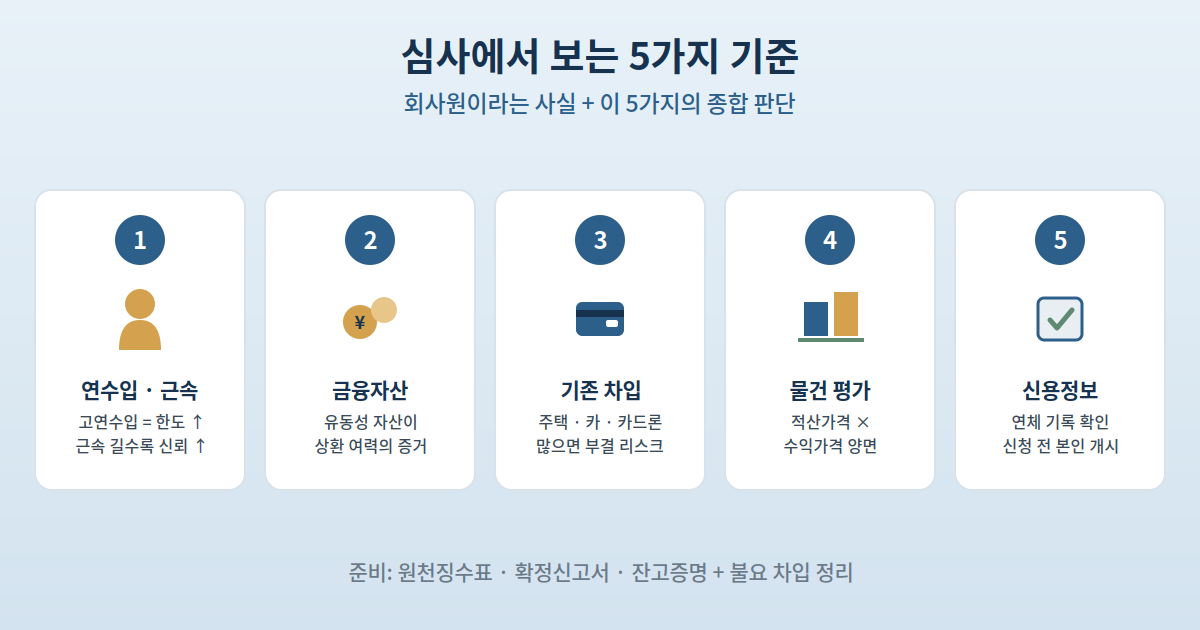
- 연수입과 근속 연수 — 고연수입일수록 차입 가능액이 늘고 금리 조건도 유리해집니다.
- 금융자산의 보유 상황 — 유동성 자산이 많을수록 상환 여력으로 평가됩니다.
- 기존 차입 상황 — 주택론·카론·카드론 전부 대상. 기존 차입이 많으면 융자액 압축뿐 아니라 심사 부결 리스크도 있습니다.
- 물건의 수익성과 담보평가 — 적산가격과 수익가격의 양면으로 평가됩니다.
- 신용정보 — 카드 연체·론 상환 지연은 기록으로 남습니다. 신청 전에 자기 신용정보를 확인하세요.
4. 제도의 함정 — 여기서 실패한다
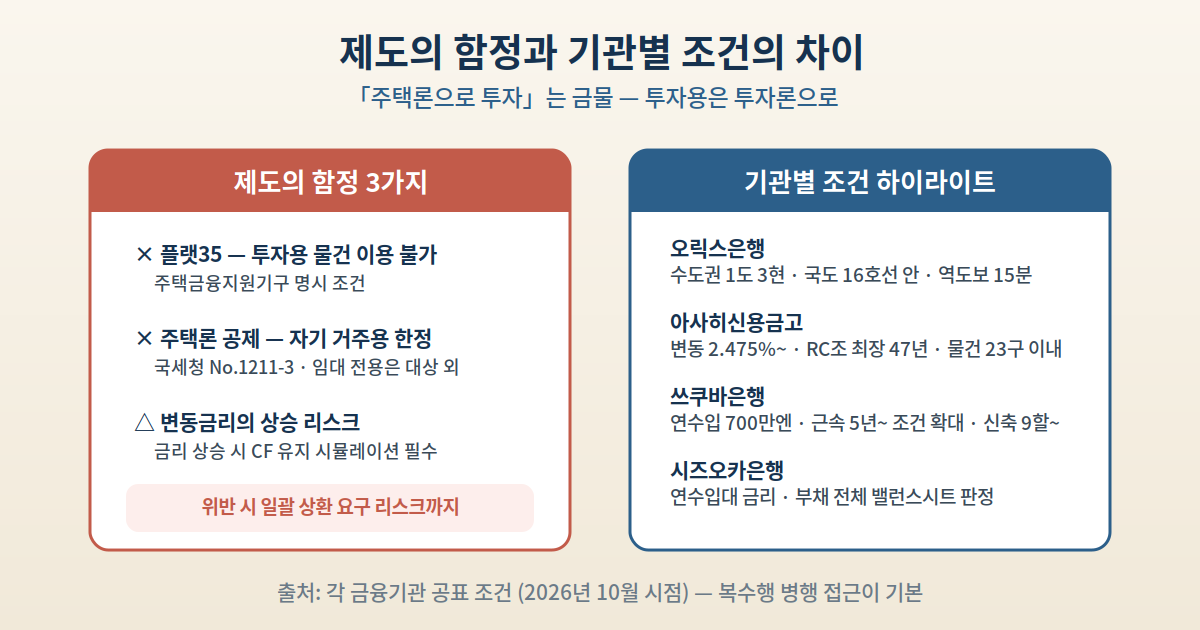
주의 — 플랫35는 투자용에 쓸 수 없다
주택금융지원기구의 플랫35는 투자용 물건의 취득 자금에는 이용 불가입니다. 주택론 공제(주택차입금등특별공제)도 「자기 거주용」 한정(국세청 No.1211-3) — 「주택론으로 싸게 빌려 임대로 돌리면 된다」는 발상은 계약 위반으로 일괄 상환 요구의 리스크까지 있는 금물의 수법입니다.
- 변동금리의 리스크 — 프라임레이트 변동으로 이율이 바뀝니다. 금리 상승 시에도 CF가 유지되는지 사전 시뮬레이션이 필수입니다.
- 고정금리형(임대주택 건설 융자 등)은 변동형보다 수준이 높은 것이 일반적 — 안심의 대가를 숫자로 비교하세요.
5. 융자를 유리하게 진행하는 준비 5가지
- 서류 사전 준비 — 원천징수표 · 확정신고서 · 금융자산 잔고증명서.
- 복수 금융기관 병행 접근 — 기관마다 심사 기준이 다르므로 1행 올인은 금물.
- 물건 선정 단계부터 융자 전략 — 대상 에리어·연식 조건에 맞는 물건을 고르는 것이 곧 융자 전략입니다.
- 불요 차입의 사전 정리 — 카드론·리볼빙은 신청 전에 정리.
- 자기 신용정보의 사전 확인 — 본인 개시 청구로 기록을 확인해 두면 안심입니다.
포인트 — 회사원의 강점은 「안정성의 증명이 쉽다」는 것입니다. 원천징수표 한 장으로 수입을 증명할 수 있는 속성은 자영업보다 심사 서류가 가볍습니다. 그 강점을 살리려면 기존 차입 정리와 금융자산의 가시화로 밸런스시트를 깨끗하게 만들어 두는 것이 최대의 준비입니다.
정리
회사원은 안정 수입 덕분에 투자론 심사에서 유리해지기 쉬운 속성이지만, 실제 통과 여부는 연수입·근속 / 금융자산 / 기존 차입 / 물건 평가 / 신용정보의 5가지 종합 판단입니다. 금융기관별로는 오릭스(수도권·35년), 아사히신금(RC 47년·23구), 쓰쿠바(연수입 700만엔·근속 5년) 등 조건이 뚜렷이 다르므로 복수행 병행이 기본이고, 플랫35·주택론 공제는 투자용 불가라는 제도의 선을 반드시 지키세요. 서류 준비와 차입 정리를 마친 「깨끗한 밸런스시트」가 최고의 교섭 카드입니다.
참고 자료 (공식 출처)
- 오릭스은행 「不動産投資ローン」 상품설명서 — https://www.orixbank.co.jp/personal/property/account.html
- au지분은행 「住宅ローン」 상품 상세 — https://www.jibunbank.co.jp/products/homeloan/plan_detail/
- 주택금융지원기구 (플랫35 이용 조건) — https://www.jhf.go.jp/
- 국세청 「No.1211-3 住宅借入金等特別控除」 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-3.htm
- 아사히신용금고 · 시즈오카은행 · 쓰쿠바은행 공표 상품 조건 (2026년 10월 시점)