
시즈오카은행 아파트론 — 금리 확인법과 2026년 융자 조건 정리
이 글의 핵심 요약
- 시즈오카은행 아파트론의 적용 금리는 웹 비공개 · 창구 조회제입니다 — 투자용 론은 신청자 속성별로 금리가 개별 결정되기 때문입니다.
- 기본 조건은 융자 기간 최장 35년 · 융자 금액 1억엔 이내, 변동형과 고정·변동 믹스형(당초 고정 2~10년)에서 선택할 수 있습니다.
- 사무취급수수료 등 제비용이 융자금액에 비례해 설정되므로, 신청 전 총코스트 시산이 필수입니다.
시즈오카은행 아파트론을 검토하는데 「금리를 아무리 찾아봐도 안 나온다」 「융자 조건 상세를 못 찾겠다」는 분이 많을 것입니다. 실제로 시즈오카은행은 적용 금리를 웹사이트에 공표하지 않아, 창구에 문의해야 구체적인 숫자를 확인할 수 있는 구조입니다. 이 글에서는 은행 공식 정보를 기준으로 상품의 기본 조건을 정리하고, 타사 공표 금리와의 비교, 신청 전 확인 포인트까지 살펴봅니다.
1. 상품 개요 — 기본 조건 한 표 정리
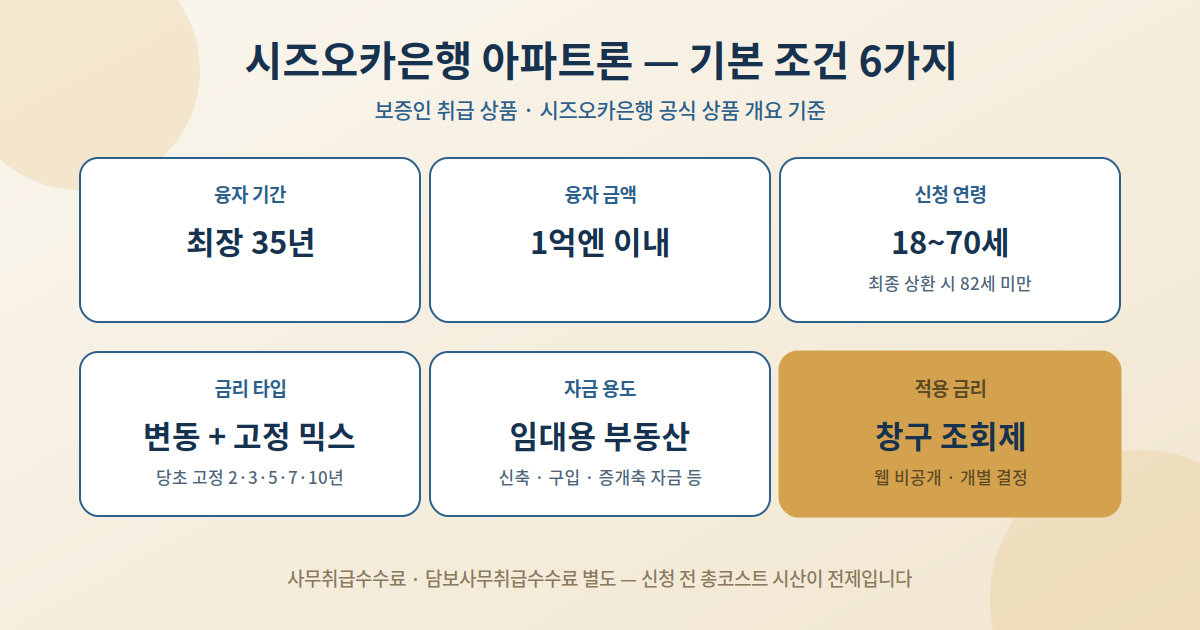
시즈오카은행 아파트론(보증인 취급)의 공식 조건은 다음과 같습니다.
| 항목 | 내용 (시즈오카은행 공식) |
|---|---|
| 자금 용도 | 임대용 부동산(토지 포함)의 신축 · 구입 · 증개축 자금 등 |
| 신청 자격 (연령) | 신청 시·실행 시 만 18세 이상 70세 이하, 최종 상환 시 82세 미만 |
| 융자 기간 | 최장 35년 이내 |
| 융자 금액 | 1억엔 이내 |
| 금리 타입 | 변동금리형 / 고정·변동 믹스형 — 당초 고정 기간은 2 · 3 · 5 · 7 · 10년의 5종에서 선택, 고정 기간 종료 후 변동 이행이 일반적 |
| 적용 금리 | 웹 비공개 · 창구 조회 필요 |
비교적 긴 상환 기간과 높은 융자 상한이 설정되어 있어, 규모 있는 임대 물건 취득에도 대응할 수 있는 설계입니다.
2. 「금리 비공개」의 의미 — 왜 그런가, 어떻게 대처하나
투자용 부동산 론에서 금리 비공개는 시즈오카은행만의 일이 아닙니다. 신청자의 속성(연수입·자산·물건의 수익성 등)에 따라 적용 금리가 개별적으로 결정되기 때문에, 일률적인 금리를 공표하기 어려운 사정이 있는 것입니다.
주의 — 공식 사이트에는 「실제 차입일(융자를 받는 날)의 금리가 적용된다」는 주의 문구가 있습니다. 즉 신청 시점에 제시받은 금리가 최종 적용 금리라고 단정할 수 없고, 월중에 금리가 바뀔 가능성도 있으므로 담당자에게 미리 확인해 두는 것이 안전합니다.
참고 수준의 정보로는, 부동산투자 전문 정보 사이트 Wealth Agent가 시즈오카은행 투자용 론의 기준치를 연수입 1,000만엔 이상 층 2.0~3.0%대 초반, 연수입 700만~1,000만엔대 층 3.0~3.6% 정도로 정리하고 있습니다(2026년 8월 시점). 다만 이는 어디까지나 제3자 사이트의 정리이지 은행 공식 공표치가 아니므로, 실제 적용 금리는 반드시 시즈오카은행 창구에서 확인해야 합니다.
3. 총코스트의 관점 — 수수료와 LTV
금리 못지않게 중요한 것이 제비용을 포함한 총코스트입니다. 이 상품에는 융자금액에 대해 설정되는 사무취급수수료가 있고, 별도로 담보사무취급수수료가 드는 경우도 있습니다. 이들 수수료는 융자 실행 시 일괄 지불하는 케이스가 많아 자기자금 계획에 직접 영향을 줍니다. 물건 가격과 융자 금액만 보고 자금 계획을 세우면 제비용 때문에 수중 자금이 부족해지는 사태가 생길 수 있으므로, 수수료는 융자액이 클수록 커진다는 전제로 총코스트를 시산한 뒤 신청을 검토하세요.
융자 비율(LTV)에 대해서는 Wealth Agent의 정리상 80~100%가 기본이고 제비용 포함 오버론이 가능한 케이스도 있다고 되어 있지만, 이 역시 공식 공표치가 아니며 실제 조건은 심사 결과에 따라 달라집니다. 자기자금을 어느 정도 준비할지는 창구 개별 상담이 필수입니다.
4. 타사 공표 금리와 나란히 보기

시즈오카은행의 조건을 올바르게 평가하려면 다른 금융기관의 공표 수준을 알아 두는 것이 도움이 됩니다.
| 기관 | 공표 금리 | 비고 |
|---|---|---|
| 시즈오카은행 | 비공개 (창구 조회) | 제3자 정리 기준치 2.0~3.6% 정도 (공식 아님) |
| 스루가은행 (스퍼에셋플랜) | 2.800~5.500% | 2026년 9월 1일 시점 참고 금리 |
| 오릭스은행 | 변동 연 4.425% | 점두 표시 금리, 동 시점 |
| 세존펀덱스 | 변동 4.4~5.2% | 2026년 5월 시점 공표 |
| 주택금융지원기구 (임대주택융자) | 35년 / 15년 고정 | 최장 40년 · 융자수수료/조기상환수수료 불요 · 금리는 신청 후 확정 (2026년 9월 신청분 → 11월 하순 결정) |
※ 각 기관 공식 사이트 기준. 금리는 시기·상품에 따라 변동되므로 최신 정보는 공식 확인이 전제입니다.
시즈오카은행은 금리 비공표라 단순 비교가 어렵지만, 그렇기에 더더욱 복수 금융기관에 타진해 조건을 비교하는 것이 최적의 융자처를 고르는 필수 스텝입니다. 비교 축은 금리만이 아니라 수수료 · 융자 기간 · LTV · 심사 기준의 종합입니다.
5. 신청 전 준비 체크리스트
- 자격 확인 — 연령 조건(신청 시 18~70세, 최종 상환 시 82세 미만)은 공식 명시되어 있지만, 필요 연수입·금융자산·대상 에리어 등 상세 조건은 비공개이므로 창구·전화 문의가 필요합니다.
- 수지 계획 준비 — 상정 임대수입 · 공실률 · 관리비 · 수선적립금을 반영한 캐시플로 시뮬레이션을 미리 만들어 가면 창구 상담이 훨씬 매끄럽게 진행됩니다.
- 금리 타입과 단신 확인 — 변동형이냐 고정 믹스형이냐는 금리 동향에 대한 리스크 허용도로 결정되며, 고정 기간 종료 후 금리가 어떻게 바뀌는지도 담당자에게 확인하세요. 단체신용생명보험(암단신·와이드단신 등) 옵션의 조건과 금리 상승분도 웹 비공개이므로 창구 확인 사항입니다.
정리
시즈오카은행 아파트론은 융자 기간 최장 35년 · 융자 금액 1억엔 이내라는 기본 조건에, 변동형과 고정·변동 믹스형(당초 고정 2~10년)을 고를 수 있는 상품입니다. 최대 특징은 적용 금리가 웹 비공개인 창구 조회제라는 점이며, 사무취급수수료·담보사무취급수수료를 포함한 총코스트를 사전에 시산하는 것이 중요합니다. 투자용 론의 판단 축은 금리 하나가 아니라 수수료·기간·심사 기준·단신 내용의 종합 — 시즈오카은행 창구 상담과 병행해 타 금융기관의 조건도 비교하면서, 본인의 투자 계획에 맞는 융자처를 찾아가시기 바랍니다.
참고 자료 (각 기관 공식 출처)
- 시즈오카은행 「アパートローン(保証人扱)」 상품 개요 — https://www.shizuokabank.co.jp/pdf.php?id=5259
- 시즈오카은행 론·융자 관련 수수료 — https://www.shizuokabank.co.jp/fee/loan.html
- 시즈오카은행 론 금리 (개인 고객) — https://www.shizuokabank.co.jp/interest/loan.html
- 스루가은행 론 금리 — https://www.surugabank.co.jp/suruga/pc/Rate?formNo=00204&startUp=suruga_lkinri
- 스루가은행 투자용 부동산론 상품 개요 설명서 — https://www.surugabank.co.jp/surugabank/prod/pdf/real_estate.pdf
- 오릭스은행 금리 일람 — https://www.orixbank.co.jp/personal/interest/
- 오릭스은행 부동산투자론 상품 설명서 — https://www.orixbank.co.jp/personal/property/account.html
- 주택금융지원기구 임대주택융자 금리 — https://www.jhf.go.jp/kinri/chintai.html
- 세존펀덱스 부동산투자론 — https://www.fundex.co.jp/personal/investment/
- Wealth Agent 「静岡銀行の不動産投資ローン」 (제3자 정리) — https://www.agent-hp.com/shizuoka-bank/