
치바은행 주택론 조기상환 수수료 2026년 9월판 — 창구와 앱, 3만엔 차이
이 글의 핵심 요약
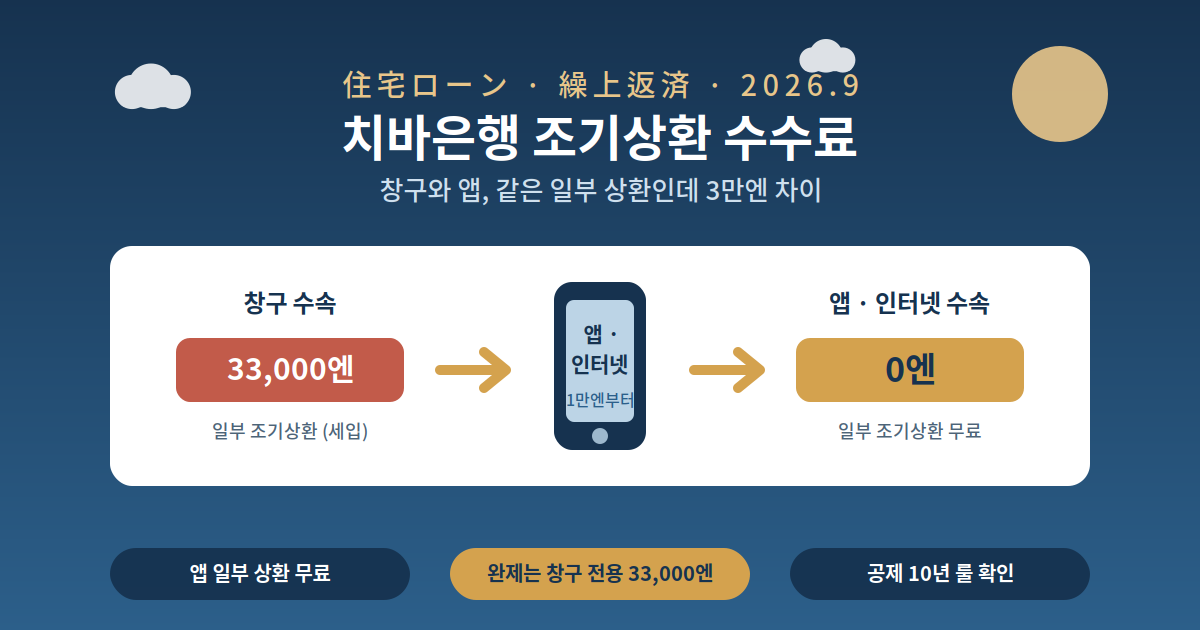
- 치바은행의 일부 조기상환 수수료는 창구 33,000엔 · 치바긴 앱/인터넷이면 무료(1만엔 이상부터)입니다.
- 다만 전액 조기상환(완제)은 앱·인터넷 취급 불가 — 창구 수속(33,000엔)이 필요합니다.
- 보증료 일괄 전불형이라면 은행 수수료와 별도로 보증회사 사무수수료(일부 상환 5,500엔)가 발생하지만, 반려보증료에서 차감되는 구조입니다.
치바은행에서 주택론을 빌리고 있다면 「조기상환 수수료가 얼마일까」 궁금해지는 것이 당연합니다. 핵심은 어느 채널로 수속하느냐 — 같은 조기상환이라도 창구는 33,000엔(세입), 치바긴 앱이나 인터넷을 쓰면 일부 조기상환은 무료가 됩니다. 이 글에서는 치바은행 공식 정보를 기준으로 수수료 체계를 채널별로 정리하고, 보증료와의 관계, 놓치기 쉬운 주택론 공제 영향까지 살펴봅니다.
1. 수수료 체계 한 표 정리 — 채널이 금액을 결정한다
| 수속 내용 | 창구 | 치바긴 앱 / 인터넷 |
|---|---|---|
| 일부 조기상환 | 33,000엔 (세입) | 무료 (1만엔 이상부터) |
| 전액 조기상환 (완제) | 33,000엔 (세입) | 취급 불가 |
| 기타 조건 변경 | 33,000엔 (세입) | 취급 불가 |
※ 치바은행 「ちばぎん住宅ローン ご案内資料」 기준. 즉 일부 조기상환에 한해서는 앱·인터넷으로 수수료를 완전히 아낄 수 있고, 완제를 원한다면 반드시 창구에 가야 하며 33,000엔이 듭니다. 이 차이를 모르고 일부 상환까지 창구에서 해 버리면 불필요한 비용이 생기니 주의하세요.
2. 보증료 일괄 전불형이라면 — 보증회사 사무수수료의 구조
은행 수수료와 별도로, 보증료 지불 방식에 따라 「보증회사 사무수수료」가 발생합니다. 치바은행의 보증료는 차입 시 일괄 지불하는 일괄 전불형과, 차입 금리에 연 0.2~0.4%를 얹는 금리내포형의 2종입니다.
일괄 전불형을 선택한 경우, 조기상환 시 보증회사 사무수수료는 일부 조기상환 5,500엔, 전액 조기상환 11,000엔, 조기상환을 동반하지 않는 기간 단축 3,300엔(모두 세입)이며, 기타 조건 변경에는 불요입니다. 다만 좋은 소식도 있습니다 — 일괄 전불형은 조기상환으로 상환 기간이 짧아지면 과잉분 보증료가 「반려보증료」로 돌아오는 구조이고, 보증회사 사무수수료는 이 반려보증료에서 차감되므로 별도 현금 지불이 필요 없습니다. 반려보증료가 발생하지 않는 케이스의 취급은 창구나 공식 사이트에서 확인하세요.
3. 치바긴 앱으로 상환할 때의 조건과 대상외 론

2024년 2월 14일부터 치바긴 앱에 주택론 수속 기능이 추가되어, 일부 조기상환을 앱에서 신청할 수 있게 되었습니다. 1만엔 이상부터 수속 가능하고 수수료는 무료이며, 보통예금 캐시카드가 있으면 인터넷뱅킹(마이액세스) 계약이 없어도 인터넷 서비스로 일부 조기상환을 할 수 있습니다.
주의 — 앱·인터넷 대상외 론
플랫35 등 주택금융지원기구 론, 금리선택형 아파트론, 금리선택형 세컨드하우스론, 연결(츠나기) 주택론, 사업성 자금 론은 서비스 대상외입니다. 치바긴보증·전국보증 이외의 주택론과 무담보 주택론은 명세 조회만 가능합니다. 또한 변동금리 → 고정금리 전환은 앱·인터넷 비대응으로 점두 수속이 필요하므로, 조기상환과 금리 타입 변경을 동시에 검토 중이라면 창구 방문이 필요합니다.
4. 놓치기 쉬운 포인트 — 주택론 공제의 「10년 룰」
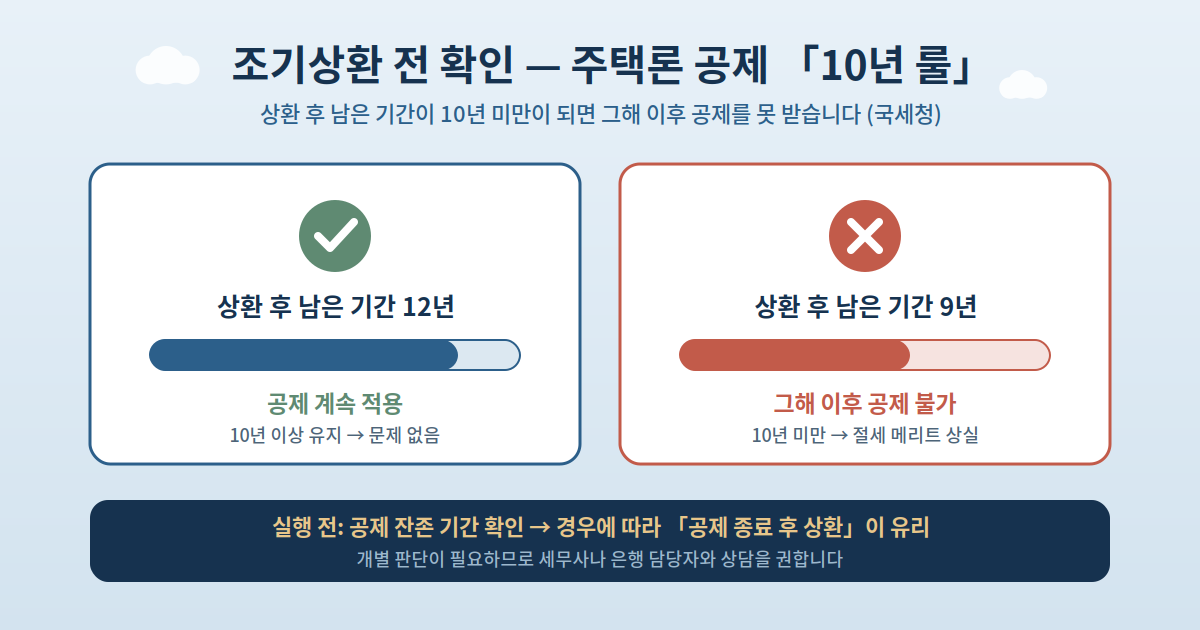
조기상환 검토 시 자주 간과되는 것이 주택론 공제(주택차입금등특별공제)에 대한 영향입니다. 국세청 정보에 따르면 조기상환 후 상환 기간이 10년 미만이 되면, 그해 이후 주택론 공제를 받을 수 없게 됩니다. 주택론 공제는 소득세·주민세 절세 효과가 큰 제도이므로, 조기상환으로 공제를 잃으면 전체 절세 메리트가 훼손될 수 있습니다.
실행 전에 남은 상환 기간과 공제 잔존 기간을 확인하고, 경우에 따라서는 공제 기간이 끝난 뒤 조기상환하는 편이 유리할 수도 있습니다. 개별 상황에 따라 판단이 달라지므로, 세무상 영향은 세무사나 은행 담당자와 상담하는 것을 권합니다.
5. 타행과 비교 — 온라인 무료화는 공통 흐름
| 은행 | 온라인 수속 | 창구·점두 |
|---|---|---|
| 치바은행 | 일부 상환 무료 (전액은 취급 불가) | 일부·전액 모두 33,000엔 |
| 치바흥업은행 | 일부·전부 모두 은행+보증회사 수수료 무료 | — |
| 케이요은행 | Web·ATM 일부 상환 무료 (기간단축·상환액경감 대응) | — |
| SBI신세이은행 | 부분·전액 모두 0엔 (전액은 전화 수속) | — |
| 미쓰비시UFJ은행 | 일부 무료 / 기한전 완제 16,500엔 | 일부 16,500엔 / 완제 33,000엔 |
※ 각 은행 공식 사이트 기준. 수수료는 상품·시기에 따라 변경될 수 있으므로 수속 전 최신 정보 확인이 전제입니다.
각 행 모두 온라인 수속으로 수수료를 낮추는 방향이 뚜렷합니다. 치바은행도 일부 조기상환은 앱·인터넷 무료이므로, 디지털 채널을 기본 수단으로 삼는 것이 수수료 절약의 최선책입니다. 전액 조기상환(완제)의 취급은 은행마다 다르니 수속 전 공식 확인이 필요합니다.
정리
치바은행의 조기상환 수수료는 채널로 결정됩니다 — 일부 조기상환은 치바긴 앱·인터넷이면 무료(1만엔 이상부터), 창구는 33,000엔이고, 전액 조기상환은 창구 전용으로 33,000엔이 듭니다. 보증료 일괄 전불형이라면 보증회사 사무수수료가 별도지만 반려보증료에서 차감되는 구조입니다. 실행 전에는 ① 내 론이 앱 대상인지(플랫35 등은 대상외), ② 상환 후 잔존 기간이 10년 미만이 되어 주택론 공제를 잃지 않는지의 두 가지를 반드시 확인하세요. 수수료와 수속 상세는 치바은행 공식 사이트 또는 창구에서 최신 정보를 확인한 뒤 진행하시기 바랍니다.
참고 자료 (공식 출처)
- 치바은행 「ちばぎん住宅ローン ご案内資料」 (PDF) — https://www.chibabank.co.jp/f/loan_housing_documents_000
- 치바은행 주택론 금리 플랜 — https://www.chibabank.co.jp/kojin/services/loan/housing/housing_kinri_plan/kinri_housing
- 치바은행 「치바긴 앱」 주택론 수속 기능 추가 안내 — https://www.chibabank.co.jp/news/news20240209_01_001
- 치바은행 「選べる住宅ローンベストチョイス21」 상품 개요 (PDF) — https://www.chibabank.co.jp/kojin/loan/housing/pdf/fixed.pdf
- 국세청 「繰上返済等をした場合の償還期間」 — https://www.nta.go.jp/law/shitsugi/shotoku/06/10.htm
- 치바흥업은행 론 관련 수수료 — https://www.chibakogyo-bank.co.jp/fee/loan.html
- 케이요은행 조기상환 서비스 — https://www.keiyobank.co.jp/individual/loan/housing_user/repayment_kuriage/
- SBI신세이은행 주택론 조기상환 안내 — https://www.sbishinseibank.co.jp/retail/housing/fee/kuriage/
- 미쓰비시UFJ은행 주택론 수수료 — https://www.bk.mufg.jp/tesuuryou/jutaku.html