
키라보시은행 주택론 조기상환 수수료 — 창구와 인터넷, 최대 55,000엔 차이
이 글의 핵심 요약
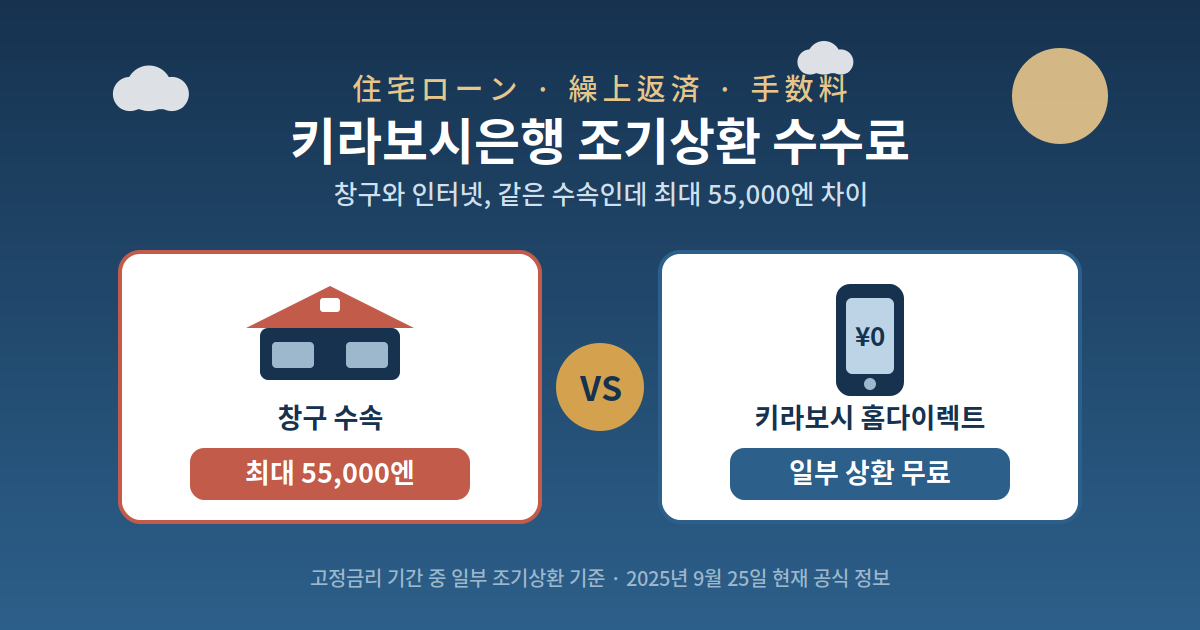
- 키라보시은행의 일부 조기상환 수수료는 창구에서 최대 55,000엔이지만, 인터넷뱅킹 「키라보시 홈다이렉트」를 쓰면 무료입니다.
- 전액 조기상환(완제)은 변동금리·융자 실행 후 10년 초과면 무료, 10년 이내는 11,000엔, 고정금리 기간 중은 33,000~55,000엔입니다.
- 수수료를 아끼는 가장 확실한 방법은 인터넷 수속을 기본으로 삼는 것 — 이는 일본 대형은행 공통의 구조입니다.
주택론 조기상환을 검토할 때 놓치기 쉬운 것이 수수료입니다. 이자를 아끼려고 목돈을 넣었는데 수수료가 비싸면 효과가 반감되기 때문입니다. 키라보시은행 주택론을 이용 중이라면, 수속 방법(창구 vs 인터넷)과 금리 타입(고정 vs 변동)에 따라 수수료가 어떻게 달라지는지 정확히 알아 두는 것이 상환 계획의 필수 지식입니다. 이 글은 키라보시은행 공식 정보(2025년 9월 25일 현재)를 기준으로 그 구조를 정리한 것입니다.
1. 조기상환의 기초 — 두 가지 종류, 두 가지 방식
조기상환(繰上返済)이란 매월 정기 상환과 별도로 목돈을 원금에 충당하는 상환 방법입니다. 원금이 줄면 이후 발생할 이자도 줄어 총상환액을 압축할 수 있고, 주택론 같은 장기 차입에서는 이른 시기에 실행할수록 이자 절감 효과가 커지는 것이 일반적입니다.
종류는 크게 둘입니다. 잔고의 일부만 앞당겨 갚는 「일부 조기상환」과, 잔고 전부를 일괄 상환해 론을 끝내는 「전액 조기상환(완제)」입니다. 또한 일부 조기상환에는 완제 시기를 앞당기는 「기간단축형」과 매월 상환액을 줄이는 「상환액경감형」이 있는데, 이자 절감 효과가 큰 쪽은 일반적으로 기간단축형으로 알려져 있습니다.
2. 키라보시은행의 수수료 체계 — 한 표로 정리
키라보시은행 주택론 「센타쿠조즈(選択上手)」의 조기상환 수수료를 공식 정보 기준으로 정리하면 다음과 같습니다.
| 구분 | 창구 | 홈다이렉트 (인터넷) |
|---|---|---|
| 일부 상환 · 고정금리 기간 중 (1,000만엔 이하) | 33,000엔 | 무료 |
| 일부 상환 · 고정금리 기간 중 (1,000만엔 초과) | 55,000엔 | 무료 |
| 일부 상환 · 변동금리 기간 중 | 5,500엔 | 무료 |
| 전액 상환 · 고정금리 기간 중 | 33,000~55,000엔 | 창구 확인 필요 |
| 전액 상환 · 변동금리 (융자 후 10년 이내) | 11,000엔 | 창구 확인 필요 |
| 전액 상환 · 변동금리 (융자 후 10년 초과) | 무료 | — |
※ 2025년 9월 25일 현재 키라보시은행 공식 사이트 기준. 전액 상환의 인터넷 신청 가부는 공식 요금표에 「-」로 표기되어 있어 지점 창구 확인이 필요합니다.
주의 — 변동금리 기간 중 최종 상환기일을 그대로 두고 일부 상환하는 「거치형」은 별도로 상환조건 변경수수료 5,500엔이 들고, 인터넷으로는 취급하지 않아 창구 수속이 필요합니다. 놓치기 쉬운 포인트이니 사전에 확인하세요.
3. 타행과 비교하면 보이는 것 — 「인터넷이면 무료」는 공통 구조
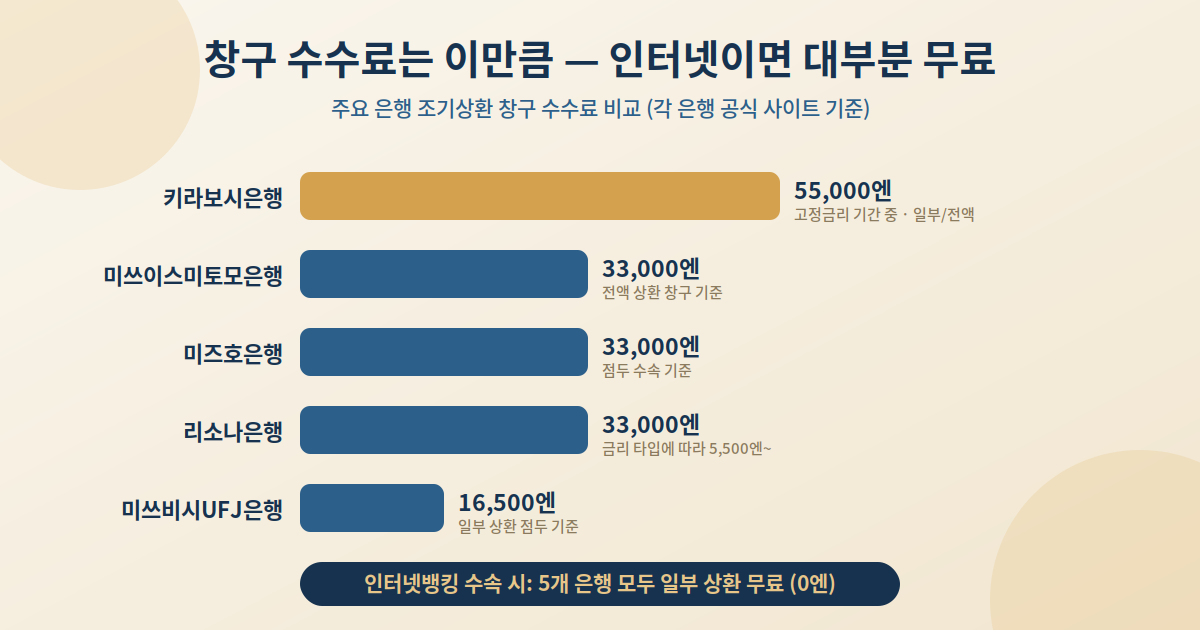
대형은행의 조기상환 수수료를 나란히 놓으면 인터넷 활용의 중요성이 더 뚜렷해집니다.
| 은행 | 인터넷 | 창구·점두 |
|---|---|---|
| 키라보시은행 | 무료 (일부 상환) | 5,500~55,000엔 |
| 미쓰이스미토모은행 | 무료 (일부·전액) | 일부 16,500엔 / 전액 33,000엔 |
| 미쓰비시UFJ은행 | 무료 (일부) | 점두 16,500엔 |
| 미즈호은행 | 0엔 (미즈호 다이렉트) | 점두 33,000엔 |
| 리소나은행 | 0엔 | 금리 타입에 따라 5,500엔 또는 33,000엔 |
※ 각 은행 공식 사이트 기준(SMBC 2025년 10월 1일, 미쓰비시UFJ 2025년 8월 1일 현재 등). 수수료는 상품·시기에 따라 변경될 수 있으므로 최신 정보는 반드시 각 은행 공식 사이트나 창구에서 확인하세요.
공통점은 명확합니다 — 「인터넷 수속이면 수수료가 크게 싸진다」는 구조입니다. 키라보시은행은 고정금리 기간 중 창구 수수료가 최대 55,000엔으로 높게 설정된 만큼, 인터넷 활용의 혜택이 특히 큰 은행이라 할 수 있습니다. 한편 키라보시은행 인터넷 지점의 무담보론은 별도 체계(전액·일부 모두 3,300엔)이므로, 본인이 이용 중인 상품을 정확히 파악하는 것이 전제입니다.
4. 실행 전 체크포인트 3가지
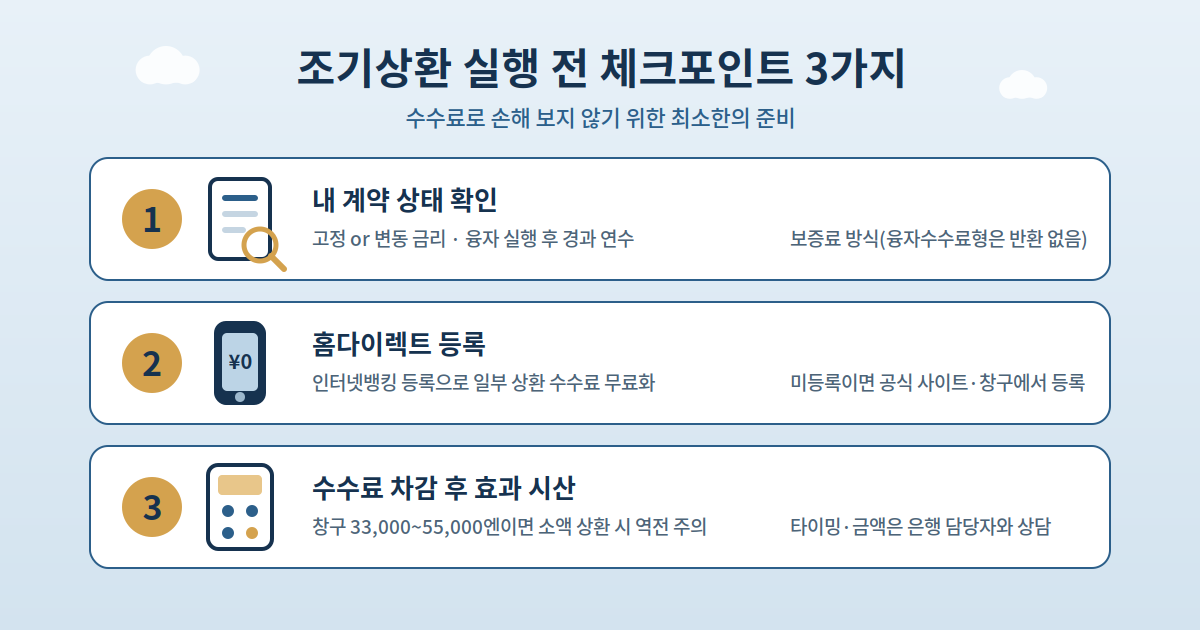
- 내 계약 상태 확인 — 지금이 고정금리 기간인지 변동금리 기간인지, 융자 실행 후 몇 년이 지났는지에 따라 수수료가 크게 달라집니다. 보증료 방식(일괄형·분할형·융자수수료형)도 계약서로 확인하세요. 융자수수료형(차입액의 2.2%를 당초 지불)은 조기상환 시 반환이 없다는 점에 주의가 필요합니다.
- 홈다이렉트 등록 — 아직 미등록이라면 공식 사이트나 창구에서 등록해 두세요. 일부 조기상환 수수료를 무료로 만들 수 있어, 등록의 수고를 들일 가치가 충분합니다.
- 수수료 차감 후 효과 시산 — 특히 고정금리 기간 중 창구 수속(33,000~55,000엔)은 상환액이 적으면 「수수료가 이자 절감분을 잡아먹는」 역전이 일어날 수 있습니다. 실행 전 은행 담당자와 상담하며 타이밍과 금액을 신중히 정하는 것을 권합니다.
정리
키라보시은행의 조기상환 수수료는 수속 방법과 금리 타입으로 결정됩니다. 고정금리 기간 중 창구 수속은 최대 55,000엔이지만 홈다이렉트를 쓰면 일부 조기상환은 무료이고, 변동금리 전액 상환도 융자 후 10년을 넘겼다면 수수료가 들지 않습니다. 결론은 단순합니다 — 인터넷뱅킹을 기본 수단으로 삼고, 거치형·전액 상환 등 인터넷 비대응 케이스만 창구를 이용하는 것입니다. 실행 전에는 본인의 금리 타입과 계약 내용을 확인하고, 키라보시은행 공식 사이트나 창구에서 최신 정보를 확인한 뒤 진행하시기 바랍니다.
참고 자료 (각 은행 공식 출처)
- 키라보시은행 주택론 「選択上手」 상품 내용 — https://www.kiraboshibank.co.jp/kariru/juutaku/sentakujouzu/outline.html
- 키라보시은행 주택관련론 금리 일람 — https://www.kiraboshibank.co.jp/kinri/juutakuloan.html
- 키라보시은행 주택론 이용 중 고객 안내 — https://www.kiraboshibank.co.jp/kariru/juutaku/riyouchu/
- 키라보시은행 인터넷 지점 FAQ — https://www.kiraboshibank.co.jp/netbranch/faq.html
- 미쓰이스미토모은행 론 수수료 — https://www.smbc.co.jp/kojin/fee/loan.html
- 미쓰비시UFJ은행 주택론 수수료 — https://www.bk.mufg.jp/tesuuryou/jutaku.html
- 미즈호은행 계약 내용 변경 수수료 일람 — https://www.mizuhobank.co.jp/loan_housing/customer/fee.html
- 리소나은행 주택론 수수료·제비용 — https://www.resonabank.co.jp/kojin/jutaku/fee/